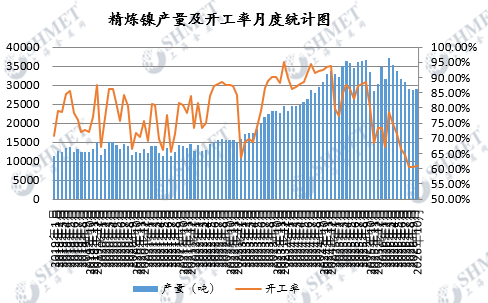
11月19日讯:根据SHMET调研,2026年10月份国内精炼镍产量在29060吨,环比降势中断,小幅增加,同比去年同期下降12.76%。当期产量小幅回升,盘面走势先涨后跌,区间震荡行情延续,一些传统企业产能产量略有增长,尽管还有些企业依旧受原料供应搅动,及利润下降影响,冶炼亏损下降负荷生产;不过随着原料比价出现分化,有炼厂对产品结构做出调整,实际产能利用率再度回升。总体看,价格趋势持续震荡,虽然银十消费预期尚存,但是下游需求整体仍无明显改善出现,目前两月旺季消费恢复已经证伪,部分之前实际生产运行出现调整的企业有维持原先状态不变的,也有一些前期检修结束,开工恢复,当期产线相对稳定的企业占比回升,预期产能较前期随之提升。当期来看,风险点在于全球镍市供需失衡态势短期难改,产能释放态势扭转,价格缺乏有效需求支持而震荡偏弱。当期精炼镍冶炼开工率修正后小幅升至60.96%附近。
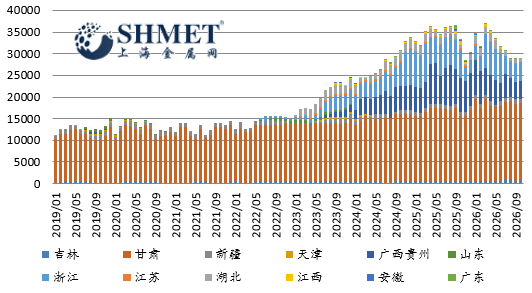
综合情况,10月国内除去四地冶炼厂仍未复产镍板,其他地区炼厂受宏观突发事件,原料输出国政策调整,原料供给替代、比价变动,产线恢复,交割备货等多重因素交织,令一些企业生产意愿有所恢复,实际产量小幅增加,不过并非实际需求拉动,因此相关产线技术升级有限,对冲了部分增量提升;东北地区炼厂此前月产能扩张未能延续,当期产出基本维稳;其余中小型企业产量部分维稳,部分小增。短期看,生产企业部分正常排产状态,部分则因利润及消费问题或不再维持高频生产,不过总体能够依托现有产能有序产出。目前炼厂将通过优化生产工艺,来提升产能利用率,保障产量稳定释放,暂无全面增产出现。另外,有些前期新投产的企业虽新产线已下线投产,生产目标也有推进,部分老旧产线在升级改造中。
之前国内新投产精炼品牌在伦敦市场注册成功后,伴随着产线爬升,同时也加大出口来缓和国内宽松压力。目前全球镍市供大于求的局面未有明显改观,宏观情绪来回波动,原料国政策反复与实施进展继续搅动市场心态,需警惕供应波动风险,成本变动对镍价的影响。近期印尼整体维持预期偏紧,现实供给宽松局面,今年年内配额落地敲定,明年配额收紧预期持续发酵;同时讨论限制新增半成品冶炼厂,引导企业协同减产;而部分产区因此前气候原因影响水资源缺口扩大的问题也有所缓和。当期身处季节性需求变化,消费改善已被证伪,但原料供应边际能否有效改善,港口库存累积态势是否缓和,仍需关注。
整体看,当期产量小幅回升,国内原料供应及生产结构尚处调整阶段,需求不振压力暂无得到有效改善,后期排产多数维稳,即使增长增幅亦多有限。国内政策尽管继续提供支持,但传导至实体消费需要一定时间;随着下游不锈钢,电池,电镀加工行业需求不见明显增长态势出现,纯镍需求多保持刚需,实际承接热度及囤货意愿均不高。近期内外库存虽有变动,但仍处高位,供给收缩更多是对一级镍预期层面提供支撑,现实层面弱需影响下,行情多跟宏观情绪波动与冶炼端预期博弈。