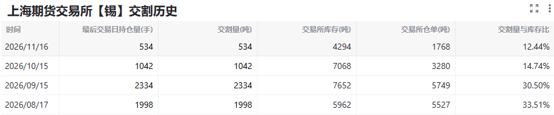
11月18日讯:据AlphaMetal持仓监测显示,沪期锡2611合约最后交易日持仓534手,较10月份减少508手,降幅为48.75%,交割量534吨,较前月继续大幅缩减;截至2611合约最后交易日,上期所锡锭库存4294吨,仓单库存1768吨,交割量占比库存量再继续降至12.44%。
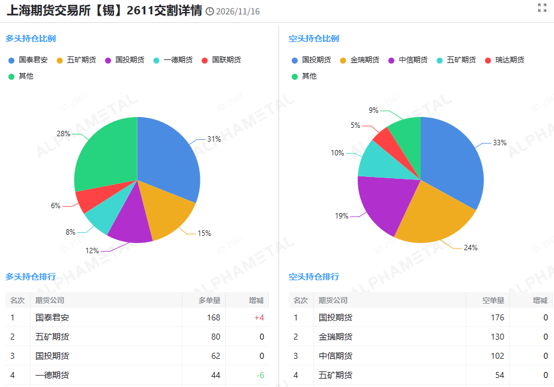
据AlphaMetal持仓监测显示,2611合约交割席位中,当期空头席位持仓相对集中。其中最大空头席位是国投期货,持仓为176手占总空头持仓的33%,上月持仓占比排名靠后。紧随其后的三个多空头席位为:金瑞期货130手占比24%,中信期货持仓102手占比19%,五矿期货持仓54手占比10%。多头席位持仓占比来看的话,最大空头席位依旧是国泰君安,持仓168手占总多头持仓的31%,占比较上期略有降低;五矿期货持仓80手占比15%,国投期货持仓62手占比12%,一德期货持仓44手占比8%。
当期相关合约运行阶段宏观预期反复,产业库存内外分化,叠加 AI 需求预期扰动,最终交割规模体现出现货端紧平衡与交易端谨慎博弈的特征。宏观面上,美国通胀数据反复,市场持续交易美联储加息预期,美元波动压制金属估值。同时美国中期选举落地,市场担忧 AI 基础设施监管收紧,此前支撑锡价的算力需求逻辑出现动摇,科技股震荡带动锡价波动放大,成为贯穿合约的核心扰动因素。国内稳增长政策持续托底,但终端电子消费修复节奏偏慢,政策利好向焊料,电子板块传导有限,难以形成持续的买盘驱动。
产业链上,内外库存略有分化。LME 锡库存持续低位去库,海外现货偏紧,现货升水走高,形成底部支撑;国内上期所锡库存前期持续去化,临近交割阶段库存由降转升,去库中断,国内现货流动性边际宽松。供应端,缅甸锡矿供应扰动仍存,国内冶炼企业阶段性检修带来产出波动,临近交割冶炼复产,精锡供给有所修复。需求端传统焊料,消费电子订单偏弱,AI 算力需求仅为远期预期,短期难以兑现,下游维持刚需采购,主动备货意愿不强,市场整体活跃度受到限制。
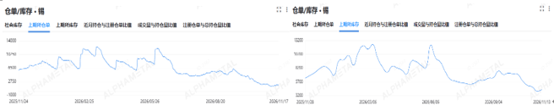
价格走势上,2611 合约运行期间多空博弈逐步激烈,受伦敦市场低库存支撑多次反弹,但宏观利空与内需偏弱压制上行高度,整体维持宽幅震荡。临近交割月,期现基差快速收敛,资金逐步离场,交割行为以产业套保,仓单流转为主,投机盘主动交割意愿偏弱。
整体看,本次交割规模反映锡市场远期紧,近期弱的现实矛盾,海外市场低库存支撑价格底部,但国内现货需求兑现不足,限制交割增量。后续需持续跟踪缅甸矿源,冶炼开工,AI 资本开支落地节奏,以及美联储政策变动,锡价和近月合约交割仍将在宏观与产业的拉锯中运行。