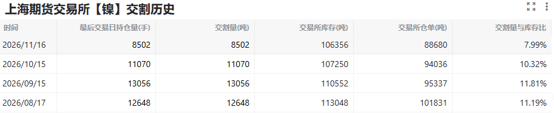
11月18日讯:据AlphaMetal持仓监测显示,沪期镍2611合约最后交易日持仓8502手,较10月份减少2568手,降幅23.2%,交割量8502吨,较前月继续降低;截至2611合约最后交易日,上期所镍库存106356吨,仓单库存88680吨,交割量占比库存量进一步降低至7.99%。
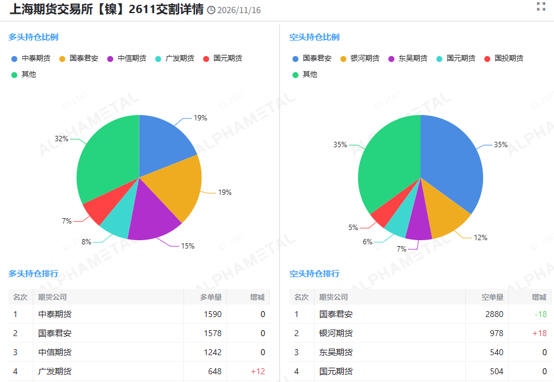
据AlphaMetal持仓监测显示,2611合约交割席位中,本期依旧是多头席位持仓相对集中。其中最大多头席位变成中泰期货,持仓1590手占总多头持仓的19%,较上期明显提升。紧随其后的三个多头席位为:国泰君安1578手占比19%,中信期货持仓1242手占比15%,广发期货持仓648手占比8%。空头席位持仓占比来看的话,最大空头席位是国泰君安,其持仓2880手占总空头持仓的35%,占比较上期明显扩大;国泰君安银河期货持仓978手占比12%,东吴期货持仓540手占比7%,国元期货持仓504手占比6%。
当期来看宏观预期反复扰动,印尼供给政策预期与全球镍过剩基本面持续博弈,交割结果充分体现预期驱动与现实宽松之间的矛盾。首先宏观层面,合约周期内美国就业、通胀数据韧性较强,市场持续交易美联储加息预期,美元波动压制金属估值。美国中期选举落地后,市场一度交易风险偏好修复,但通胀数据反复,加息预期再度升温,镍价反弹空间受限。国内稳增长政策持续推出,但对不锈钢、新能源产业链的拉动传导偏慢,终端消费修复力度不及预期,难以形成持续买盘支撑。
产业链上,全球显性库存整体维持高位,内外库存呈现阶段性同步累库特征。LME 镍库存持续处在相对高位,上期所镍仓单临近交割时段有所增加,现货端供给宽松格局未发生根本扭转。供应端,印尼释放 2027 年镍矿配额下调、生产商协同减产的信号,阶段性推升盘面多头情绪;但印尼镍铁产能持续释放,国内港口镍矿到货充足,原料端宽松现实持续压制价格。而需求表现上,下游不锈钢传统旺季预期证伪,用家维持刚需采购,主动补库意愿偏弱;动力电池用镍需求增量有限,三元材料企业多以消化原有库存为主,新增订单整体跟进不足;市场总体维持出货多承接少的僵持局面。
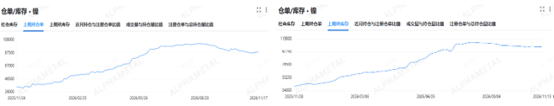
价格走势上,2611 合约整体宽幅震荡,多次受印尼减产、配额收紧消息刺激出现脉冲反弹,但在高库存、弱需求的现实压制下反弹持续性较差。临近交割月,资金逐步换月离场,期现基差逐步收敛,交割以产业套保、仓单流转为主,其中投机盘参与交割意愿普遍不高,而部分仓单继续流入现货市场。
整体看,本次交割规模反映镍市远期供给收缩预期强,近端现货宽松的局面。政策预期仅能带来短期行情扰动,难以快速扭转全球过剩的基本面。后续需持续跟踪印尼镍矿配额落地、镍铁实际减产执行情况,以及不锈钢、动力电池真实需求兑现节奏,将直接影响下一合约,与基本面表现和宏观情绪预期。