摘要
10 月 30 日央行公告,自 11 月 2 日起每个工作日开展隔夜逆回购招标,操作利率 1.25% , 7 天期逆回购退为税期、月末的补位工具,利率走廊调整为在隔夜逆回购利率基础上加减点。这是自 2024 年起分步推进的政策利率换锚改革的关键一步,政策利率由“双锚并行”转为单一隔夜锚,形成政策利率到 DR001 再到货币市场的传导闭环。
本次换锚的逻辑在于让工具与目标对齐,调控更精准。 隔夜品种在货币市场回购交易中占比达 95% ,央行也指出,银行间隔夜回购利率实际上已是调控目标,而政策利率期限此前仍为 7 天。换锚后调控更精准,预期引导更清晰,也为贷款、债券和衍生品选用 DR001 作基准奠定基础,同时与美、日、英、欧等主要央行的做法接轨。
需要强调的是,换锚不等于降息: 1.4% 与 1.25% 属于不同期限品种,此前隔夜利率就长期低于 7 天利率, 10 月 DR001 均值已达 1.28% ,市场被提前引导至新锚附近。 11 月换锚以来 DR001 在小幅下探后到 13 日回升至 1.293% ,还略高于 10 月平均。不过运行区间下移,也带来一定的边际宽松效应,同业存单收益率和 10 年期国债利率均一度走低。向贷款端的传导上,换锚并不等于 LPR 自动下调,对应的贷款利率仍将保持稳定。后续需关注 DR001 中枢走势、降息预期变化,以及贷款定价基准改革和存款配套安排的进展。
对于 2027 年货币政策, 我们认为,受银行息差承压、 PPI 高位等约束, 总量宽松空间仍在但趋于收窄,且降息边际效果递减,更多承载信号意义。由此,优化工具和机制、提升宽松向实体的传导或将成为重要发力方向: 一是高息存款重定价叠加存款利率下调空间,缓解银行负债成本,为降融资成本腾挪空间;二是推进贷款定价基准多元化,从机制上帮助缩短政策利率到企业融资成本的传导链条;三是结构性工具继续聚焦重点领域,如“六张网”已纳入 PSL 支持范围,明年结构性货币工具的规模可能扩容、工具可能新增,继续发挥“类财政”作用。
风险提示:地缘局势不确定性,国内需求修复不及预期。
正文
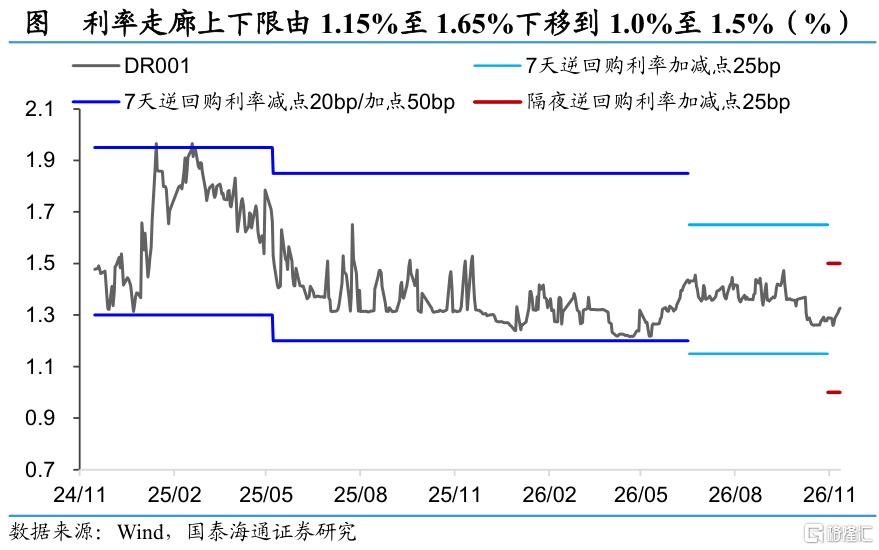
10 月 30 日央行公告,自 11 月 2 日起每个工作日开展隔夜逆回购招标,操作利率 1.25% ; 7 天期逆回购改为固定数量、利率招标、多重价位中标,主要在税期、月末等时点开展;资金利率走廊上下限调整为在隔夜逆回购操作利率基础上加减点,即 1.0% 和 1.5% 。这标志着政策利率换锚的正式落地,如何理解最新的换锚操作?对我们展望 2027 年货币政策有何启示?
如何理解政策利率换锚改革?
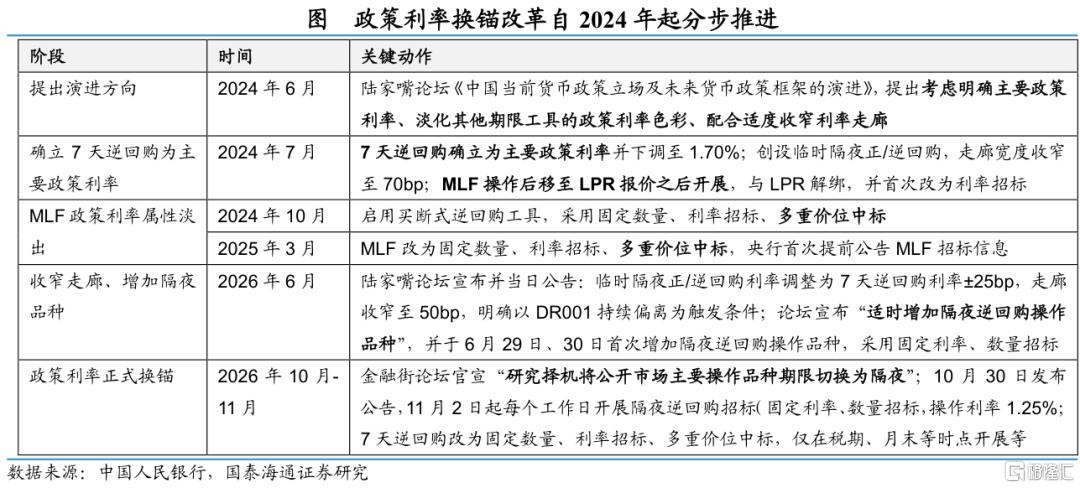
“双锚并行”走向单一隔夜锚,政策利率换锚改革自 2024 年起分步推进。 央行在 2024 年 6 月陆家嘴论坛上就提出,要明确主要政策利率、淡化其他期限工具的政策利率色彩。此前 MLF 与 7 天逆回购并行,共同承担政策利率功能。到 7 月, 7 天逆回购被确立为主要政策利率, MLF 操作与 LPR 解绑;此后 MLF 改为多重价位中标,其政策利率属性逐步淡出。在确立单一锚的同时,央行还持续收窄利率走廊: 2024 年 7 月创设临时隔夜正 / 逆回购,走廊宽度由 245bp 收窄至 70bp ; 2026 年 6 月再收窄至 50bp 。
2026 年以来,改革节奏明显加快。 6 月陆家嘴论坛宣布,适时增加隔夜逆回购品种, 6 月底首次开展隔夜操作; 10 月金融街论坛提出,研究择机把主要操作品种切换为隔夜,隔夜回购利率将成为主要政策利率,并同步推进贷款定价基准改革。 10 月 30 日央行即公告, 11 月 2 日起,每个工作日开展隔夜逆回购招标, 7 天逆回购退为税期、月末的补位工具。 由此,政策利率唯一、期限最短、每日操作、走廊对称,政策利率到 DR001 再到货币市场的传导形成闭环。这也是 2024 年以来货币政策框架演进中,政策利率体系的收官一步。
另外,这个期间, 2024 年 8 月起央行陆续启用国债买卖、买断式逆回购、 MLF 等工具,逐步补充了短、中、长不同期限的流动性管理工具。由此,央行在锚定最短期利率的同时,可以通过不同期限的工具满足流动性需求、平稳资金。
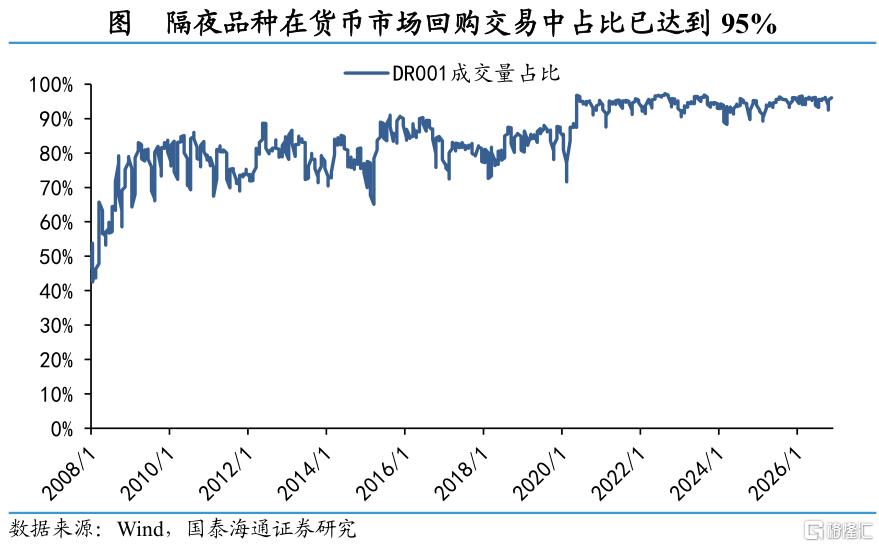
政策利率锚由 7 天切换为隔夜,核心在于工具与目标对齐,调控更精准、传导更顺畅。 首先,换锚一定程度上是对市场实际和调控现实的“跟随”。 10 月 19 日论坛中央行指出,银行间隔夜回购利率实际上已成为货币政策调控目标,而公开市场主要操作品种和政策利率的期限仍是 7 天,目标与工具并不一致。相应的,隔夜品种在货币市场回购交易中占比已达到 95% ,是绝对的主力品种。政策利率换锚隔夜、每日操作后,让工具对准目标,有助于调控更加精准,预期引导也更清晰。
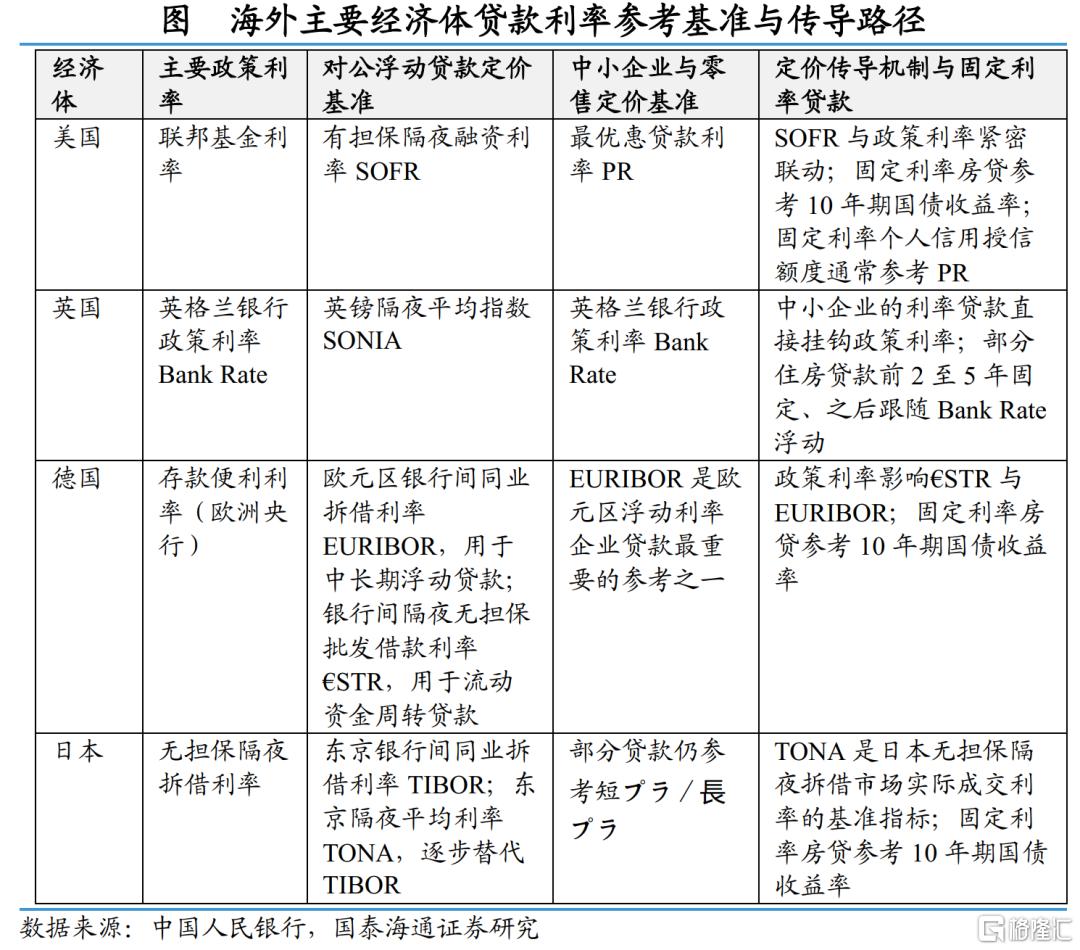
其次,政策利率与 DR001 同期限以后,后续贷款、债券和衍生品定价都可以选用 DR001 作基准, 也就为进一步理顺政策利率、货币市场利率和实体融资成本的传导奠定了基础。 此外,这一调整也与国际主流做法接轨。美联储、日本央行、英格兰银行、欧洲央行等主要央行的政策利率调控核心均聚焦于隔夜利率,可比性提升。
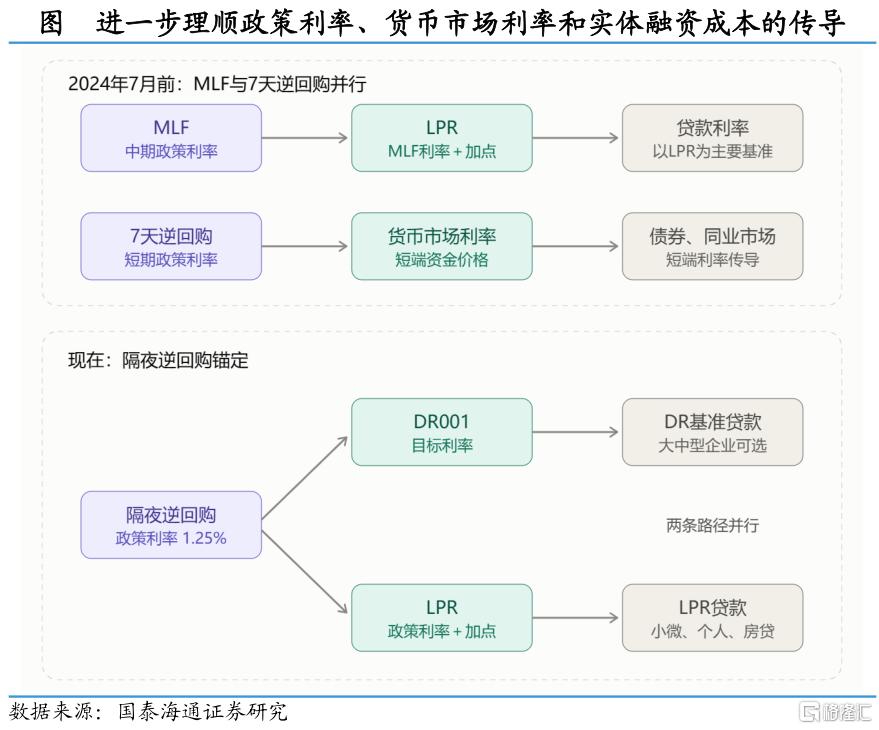
需要说明的是,利率换锚并不能直接等同于降息。 尽管政策利率从 7 天期逆回购的 1.4% 降至隔夜逆回购的 1.25% ,但这是两个不同期限品种的比较,此前隔夜的银行间利率就长期低于 7 天期利率。而且 10 月 DR001 均值为 1.28% ,市场已被提前引导至新锚附近,已没有明显的下行空间。
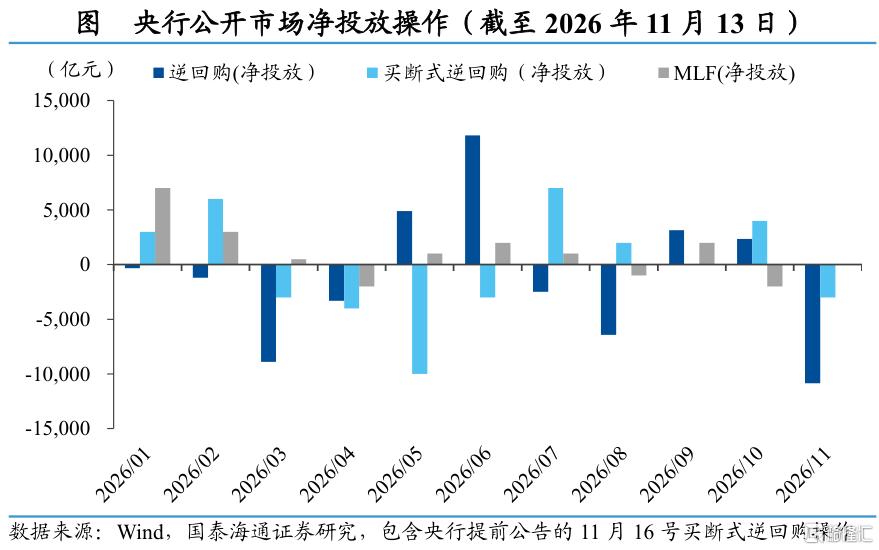
到 11 月换锚落地, DR001 在 4 日降至 1.259% 的近期低点后,连续回升, 13 日在 1.293% ,还略高于 10 月平均。期间, 11 月 2 日至 13 日,央行公开市场合计净回笼超 1.1 万亿元,其中买断式逆回购也是净回笼: 5 日 3M 买断式缩量续作,净回笼 2000 亿元。预告的 16 日 6 个月期买断式预计净回笼 1000 亿元。这或也指向央行对预期的指引,避免市场过度解读为降息。
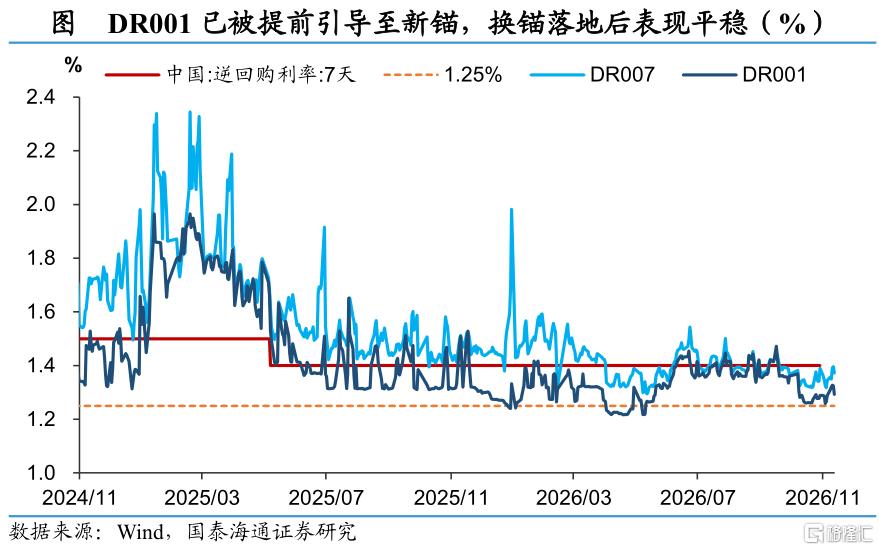
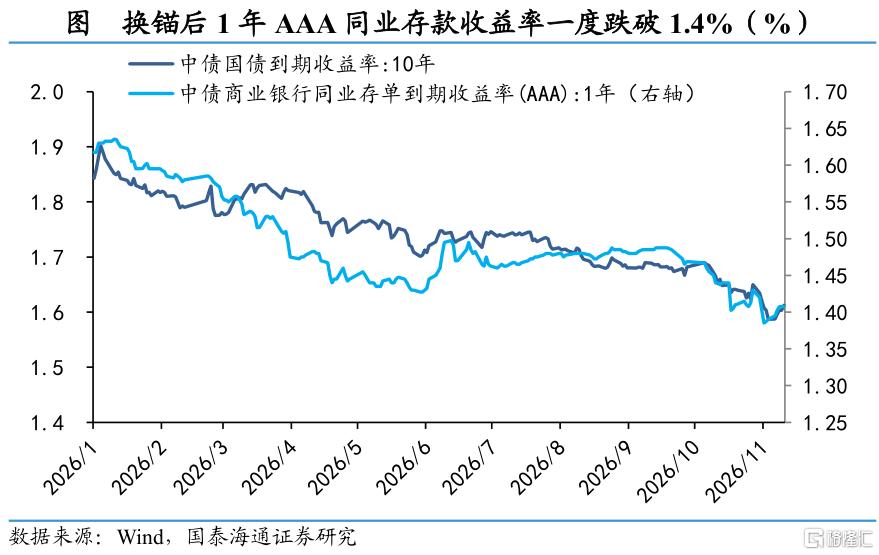
不过随着运行区间的下移,换锚也带来一定的边际宽松效应。 换锚后, SLF 等原在 7 天逆回购基础上加减点的工具,也改为在隔夜逆回购基础上加减点,走廊上下限由约 1.15% 至 1.65% 下移到 1.0% 至 1.5% ,压低了资金利率冲高的空间,有助于降低同业负债成本。 11 月以来, 1 年 AAA 同业存款收益率一度跌破 1.4% ,创出新低;预期变化也带动 10 年期国债利率从 10 月末的 1.65% 快速回落至 1.587% ,而后因多因素扰动反弹回到 1.61% 附近。
然而,向贷款端的传导仍有赖于定价基准改革和银行的息差空间。当前以 DR001 为基准的贷款占比非常低,且换锚并不等于 LPR 自动下调,对应的贷款利率仍将保持稳定。存款利率调整则取决于自律机制指引和银行决策,仍需观察配套安排。
因此,后续更多要看三方面:一是 DR001 运行中枢能否继续下移,这取决于央行流动性管理;二是降息预期的变化,直接影响短端利率和国债收益率的走势;三是贷款定价基准改革和存款配套安排的进展,包括 DR001 基准贷款能否扩围。
对 2027 年货币政策有何启示?
展望 2027 年货币政策,总量宽松的空间仍在,但在收窄, 2027 年的重点更可能是工具和机制层面的优化,而不是期待大规模降准降息。
明年内需仍有压力,若出口明显回落,稳增长政策有望加码,货币政策需适度宽松配合: 一方面,进一步降低实体融资成本仍是方向;另一方面,财政发力、政府债发行和重点项目配套融资,也需要中长期流动性支持。但受银行息差承压、 PPI 高位等约束,进一步降息的空间也有限,且近年来边际效果递减,更多承载信号意义。 因此,提升宽松向实体的传递效率,有望成为总量政策外的重要发力方向。
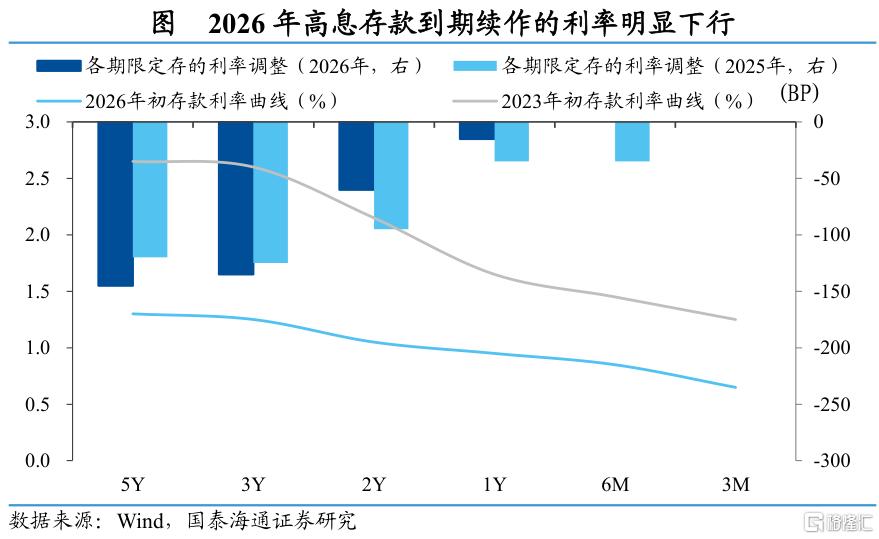
首先,高息存款重定价叠加存款利率仍有下调空间,有望持续缓解银行负债成本压力。 2026 年高息存款集中到期,续作利率明显下行,已在一定程度上缓解银行负债端压力。展望 2027 年,随着存贷款基准利率的制度性退出,央行公布各期限存款平均利率、配合自律约束机制,为银行进一步下调存款利率提供了依据和空间。这也从负债成本端为贷款利率下调腾挪空间。包括央行在货政报告专栏中也指出,“存款利率下降可为贷款利率下降创造空间”,方向明确。
其次,推进贷款定价基准多元化,提升传导效率、助力企业融资降成本。 目前企业融资向债券分流,一定程度上反映贷款利率对市场利率变化的响应不够灵敏。央行已提出,推动贷款定价基准由较为单一地参考 LPR ,转向更加多元的基准:未来随着多元化基准不断完善,财务能力强的企业可与金融机构协商,自主选择 DR001 或 LPR 作为浮动利率贷款定价基准; LPR 继续服务小微企业和个人贷款;债券、衍生品也可考虑选用 DR001 。从机制上看,这有助于缩短“政策利率 -DR001- 贷款利率”的传导链条,政策利率的变动能够更快、更充分地反映在企业融资成本上。
从国际经验看,海外主要经济体多呈现“大企业用隔夜基准、零售用政策利率或 PR ”的分层格局。比如,美国大企业浮动利率贷款以 SOFR 为主,英国大企业以 SONIA 为主,零售和中小企业则沿用与政策利率挂钩的最优惠贷款利率( PR )或英格兰银行政策利率。国内贷款定价基准的后续演进可作参考,具体安排仍有待观察。
再者,结构性工具聚焦重点领域,继续发挥“类财政”功能。 2026 年初结构性货币政策工具利率已下调 0.25 个百分点, PSL 利率在 9 月进一步下调至 1.5% 。结构工具支持的方向也继续拓展:货币政策委员会三季度例会首次将“六张网”列为重点支持,“六张网”随即正式纳入 PSL 支持范围,成为新的重点领域。展望 2027 年,我们认为,结构性工具仍将在重点领域继续发挥定向“类财政”作用,规模可能扩容、工具可能新增,并在财政贴息、风险补偿等协同下进一步放大政策效能。
风险提示: 地缘局势不确定性,国内需求修复不及预期。