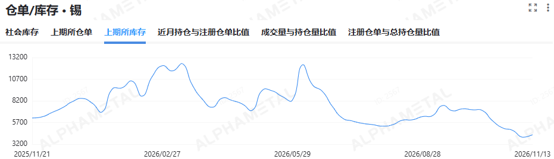
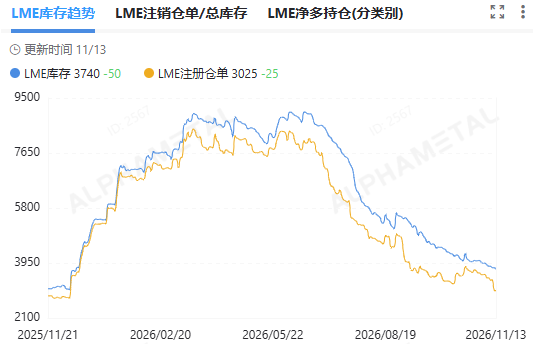
11月16日讯:近期全球锡显性库存走势出现分化,国内上期所锡库存回升至 4294 吨,前期持续的去库节奏宣告中断;海外 LME 锡库存仍延续去库,最新库存录得 3740 吨,内外库存反向运行,折射出海内外市场供需、情绪的差异。近一周宏观扰动持续发酵,AI 需求预期反复,叠加通胀与加息预期博弈,锡价在基本面支撑与宏观利空之间拉扯,整体呈现弱势区间震荡格局。
宏观层面成为左右锡盘面情绪的核心主线。市场持续消化美国中期选举结果带来的连锁影响,投资者担忧民主党胜选后,或将加快落地 AI 基础设施、数据中心用电与数据安全相关监管政策,压制 AI 算力资本开支预期,而锡作为半导体焊料核心原料,需求估值随之承压。通胀数据同样带来利空冲击,美国 10 月 CPI 涨幅超出市场预期,通胀黏性引发市场重新计价美联储 12 月加息概率,美元和美债收益率阶段性走强,压制整体工业金属估值。盘面情绪波动加剧,期间 AI 板块一度回暖带动锡价反弹,但英伟达 CEO 卸任消息引发科技股抛售潮,锡价反弹行情快速夭折,风险偏好反复多变。
产业链上,锡矿原料偏紧的底层逻辑尚未完全打破,矿源供给、加工费约束对冶炼端仍形成牵制,构成锡价的底部支撑。不过供给端边际增量逐步显现,国内大型冶炼厂复产推进,叠加印尼精锡出口修复,市场对供给宽松的预期升温,令交易参与者心态趋于谨慎,削弱了原料偏紧带来的利多驱动。9 月印尼精炼锡出口同比降低,本应形成供给利好,但在宏观利空压制下,该利好难以转化为持续的上涨动力。
需求端缺少新增催化,传统消费进入淡季,制约锡价上行空间。锡主要下游电子焊料、镀锡板维持基础生产,订单增量有限;随着现市逐步转入消费淡季,部分刚需企业阶段性备库完成,下游加工企业开工有所回落,终端普遍维持刚需采购模式,主动补库意愿偏弱,难以拉动库存持续去化。上期所库存由去库转为累库,也反映国内现货流通环节接货力量不足,现货买盘偏谨慎。
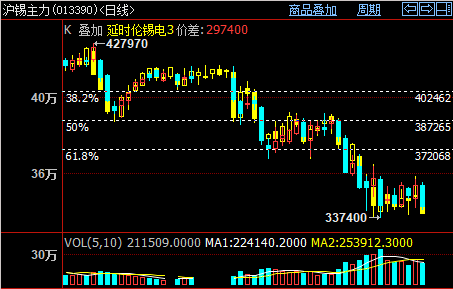
总体来看,当前锡市处于多空博弈阶段:矿端偏紧形成底部支撑,而宏观政策不确定性、AI 需求预期摇摆、下游淡季需求偏弱,持续压制上方空间。短期在通胀数据、美联储政策以及 AI 板块走势明朗前,锡价大概率弱势震荡行情为继,行情弹性将持续受到市场情绪约束。后续重点跟踪海外 AI 资本开支落地情况、印尼出口节奏以及国内焊料、半导体订单变化,库存结构的持续分化也将是研判锡价拐点的重要信号。