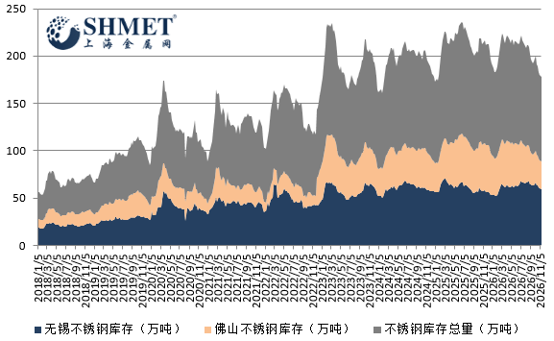
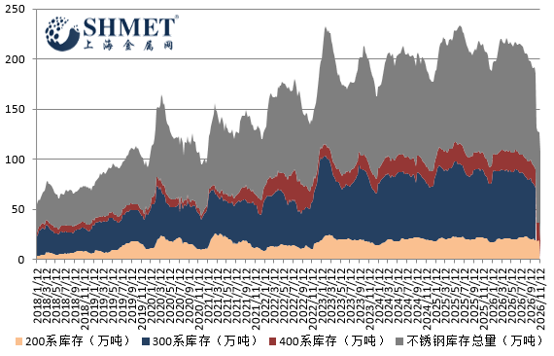
11月16日讯:最新行业数据显示,全国不锈钢社会总库存回落至 89.11 万吨,无锡、佛山两大核心流通市场同步去库,整体库存压力继续释放。但库存结构呈现一定分化,除 400 系小幅累库外,200 系、300 系延续去库态势,本轮去库更多源于供给端节奏调整,并非终端需求回暖驱动,叠加宏观情绪反复、原料供给宽松,不锈钢价格缺少持续上行动力,短期或维持区间震荡格局。
最近一周宏观因素扰动持续,海外通胀数据、美联储加息预期继续扰动工业金属估值,市场风险偏好起伏不定,也间接传导至不锈钢盘面。原料端镍铁供给宽松格局延续,印尼 IMIP 园区供水条件改善,镍铁产能逐步修复,叠加 10 月印尼镍铁出口放量,国内到港货源充足,对不锈钢成本形成压制。虽然持货商挺价意愿较强,但下游采购谨慎,仅维持刚需跟进,原料端利多有限,难以带动不锈钢价格持续走强。
而供应端是当前市场核心矛盾之一。300 系生产利润可观,钢厂生产积极性较高,行业暂未出现大面积减产,11 月国内不锈钢排产环比回升,整体供应抬升。随着钢厂货源持续投放市场,后期存在库存由降转升的潜在风险。分系列来看,各品种基本面差异显著:300 系利润支撑排产,供大于求格局延续,消费承接不足,补库乏力,后续供应压力逐步上升;200 系成交以刚需为主,下游询盘、提货意愿偏弱,但钢厂主动控产,供给压力相对可控;400 系库存小幅累积,主要受内需拖累,好在排产持续收缩,后期累库压力有望缓和。
目前需求端依旧是市场短板,传统行业进入消费淡季,订单增量不足,终端企业随用随取,主动补库意愿低迷,投机囤货需求明显降温,采购偏好低价货源,高价资源成交阻力较大。由于高位价格缺乏真实需求承接,即便库存处于年内偏低位置,上期所仓单低位对盘面形成托底,叠加部分钢厂挺价,价格也难以走出趋势性突破行情。
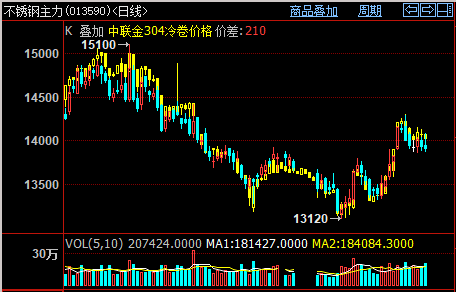
总体看,不锈钢当前处于库存低位托底,供应料将回升,需求偏弱延续的博弈状态。短期社库去化带来一定情绪支撑,但排产回升、淡季需求不振的基本面难以扭转,价格向上弹性受限。后续重点跟踪钢厂排产计划、出厂调价政策,同时持续关注镍铁到货节奏、终端订单变化,若下游需求始终无法放量,随着钢厂资源持续流入,库存去库节奏或将中断,不排除后期再度进入累库周期的可能。