11月12日讯:2026年10月,国内不锈钢粗钢总产量为345.36万吨,环比下降2.86%,同比降低1.71%。从产量来看,总体减产为继;其中当期国内除了200系产量小幅增加之外,其余两系列均保持降势不变。尽管一些钢厂利润空间仍存,不过继续受到需求不振的影响,具体产量分别为200系107.83万吨、300系182.23万吨、400系55.3万吨。
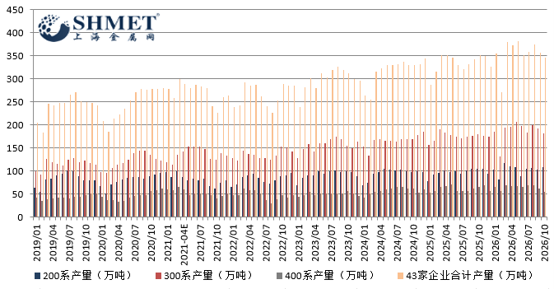
当期产量下降,除了以上提到的原因之外,市场总体供给依旧不低,库存消化迟缓,价格走势震荡反复也是诱因,所以在产能扩张下,需求增速在传统旺季到来后,始终无法如期兑现,经过8月产量创新高后,部分钢厂连续两个月做出主动减产的选择。随着实际产量环比降低,本期同比增势亦难为继,短期之外市场供应打压依旧不小。不同品种间实际生产操作存在差异,但目前总体呈现一定降幅。其中,300 系为了缓和供应压力,厂家继续控产,而宏观面大多偏空,叠加需求表现不如预期,且成本支撑在逐步减弱,价格较难持坚,采购者仅保持刚需承接;而随着旺季需求基本证伪,钢厂计划检修继续推进,或对后期产出造成影响。200 系虽然面临相同问题,需求不佳,终端采购谨慎,实际补货难以放量,即使是长假前备货亦相当迟缓,但具备原料成本优势,钢厂有利润空间,且加之前期检修产能复产,因此本期产出回升。400 系表现相对平稳,尽管成本支撑力度同样降低,但厂家留出利润空间,所以即使减产,但幅度相对有限。目前三大品类产量未有继续同步走低,部分系列则较难为继前期增产局面,折射出钢厂对利润,需求预期的不同变化,以便更好的对自身生产节奏做出相应调整。
进入10 月,国庆长假压缩有效销售周期,节后市场交投修复缓慢,市场总体处于宏观,成本与需求的多空博弈格局。宏观层面,美联储加息的不确定性,美元频繁波动,国际市场流动性收紧压制大宗商品情绪,并对金属估值形成压制;国内稳增长政策虽有落地,但国内下游行业消费回暖有限,政策端短期难以快速拉动实际需求增量。
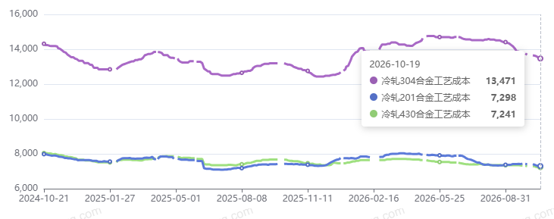
供给端呈现明显结构分化,10 月整体排产环比回落,品种差异显著,主要300系持续减量;假期期间部分产线检修,形成阶段性供给收缩,但钢厂仍保有一定利润空间,主动大规模减产意愿亦不强,供给对价格的托底力度有限。叠加节后在途货源集中到港,整体供给压力并未实质缓解,社会库存累库、去库节奏偏慢。而消费端是当前核心矛盾,金九银十旺季预期证伪。建筑行业持续低迷,家电、装饰板块仅维持刚需,集中补库行情缺席。而短期补库结束后,下游普遍保持按需采购,观望心态,缺乏持续放量的需求锚点,表观消费偏弱。原料端镍铬价格形成一定底部支撑,但需求乏力压制价格上行空间,行情震荡反复。
总体看,若要价格持续性上涨需要成交,去库数据共同验证。短期不锈钢或维持区间震荡格局,上方受终端需求约束,下方依托原料成本与钢厂减产形成支撑。短期内继续跟踪终端地产,家电订单变化情况,以及印尼镍相关政策变动带来的成本扰动。11月随着前期检修产线集中复产重启,原料价格回落,亏损收窄,提振一些厂家生产积极性,同时也伴随部分出口订单的支持,排产料将增加;目前国内基本面仍无明显改善,后期还需重点关注复产落地后的到货,库存变化。