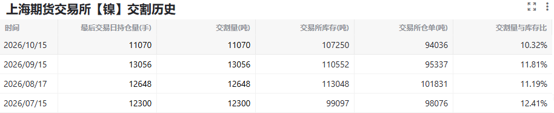
10月20日讯:据AlphaMetal持仓监测显示,沪期镍2610合约最后交易日持仓11070手,较9月份减少1986手,降幅15.21%,交割量11070吨,较前月有所降低;截至2610合约最后交易日,上期所镍库存107250吨,仓单库存94036吨,交割量占比库存量继续降低至10.32%。
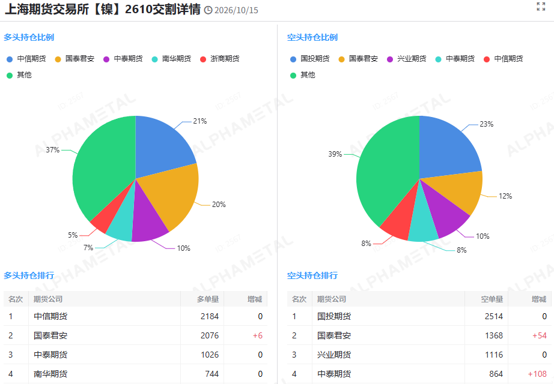
据AlphaMetal持仓监测显示,2610合约交割席位中,本期依旧是多头席位持仓相对集中。其中最大多头席位变成中信期货,持仓2184手占总多头持仓的21%,较上期明显提升。紧随其后的三个多头席位为:国泰君安2076手占比20%,中泰期货持仓1026手占比10%,南华期货持仓744手占比7%。空头席位持仓占比来看的话,最大空头席位是国投期货,其持仓2514手占总空头持仓的23%,占比较上期明显扩大;国泰君安持仓1368手占比12%,兴业期货持仓1116手占比10%,中泰期货持仓864手占比8%。
当期来看,行情分段式下行,相关合约进入交割周期,仓单,持仓和期现呈收敛节奏,国际宏观预期,镍产业政策,及国内供需表现共同影响,过程中体现为全球镍供应过剩与阶段性供给扰动间的博弈。先是宏观上,通胀数据震荡反复,美联储官员释放偏鹰表态,美元指数和美债收益率维持偏强格局,压制工业金属整体估值,市场风险偏好偏弱,资金对有色板块多头头寸进行获利了结。国内稳增长与新质生产力相关政策持续落地,利好新能源、高端制造长期需求预期,但短期拉动镍消费实属有限,仅对价格底部形成有限托底。
产业端,印尼能矿部下调低品位镍矿基准价,缓解湿法冶炼成本压力,同时 RKAB 镍矿生产配额持续推进审批,中长期镍中间品供给宽松预期延续。月内印尼 IMIP 园区受干旱影响出现阶段性减产,一度引发市场对于供给收缩的交易,带动盘面短期反弹,但市场普遍判断该事件仅为短期扰动,难以扭转全球镍过剩大格局。
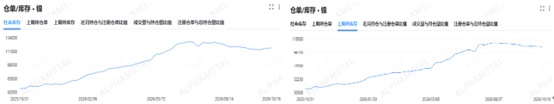
国内方面,港口镍矿库存维持高位,镍矿供应充裕;镍铁、湿法中间品持续流入市场,纯镍供给压力不减。上期所镍显性库存缓慢去化,但绝对库存水平仍然偏高,LME 镍仓单同样处于高位。需求端呈现结构性分化,不锈钢行业旺季兑现不及预期,下游钢厂按需采购,订单增量有限;新能源三元前驱体大多维持刚需韧性,且增量不足以消化庞大的新增供给。现货市场下游随用随取,商家中不乏维持谨慎者,主动备货意愿偏弱。
价格走势上,整体行情震荡偏弱,临近交割月持仓逐步降仓,投机资金主动离场,以产业客户实盘交割为主。受印尼减产消息扰动,盘面出现阶段性反弹,但在高库存压制下反弹乏力,临近交割期现逐步收敛,据悉仓单有序注销,部分仓单流入现货流通市场。
整体看,2610合约交割表现印证当前镍市供应过剩为主,阶段性扰动为辅格局。短期印尼气候、政策消息容易带来脉冲式行情,但在不锈钢,电池端消费未出现明显回暖前,镍价难走出趋势性上涨。后续重点跟踪印尼产能变动,国内不锈钢排产,新能源材料订单,及美联储货币政策节奏,将直接影响下一合约仓单与基本面预期。