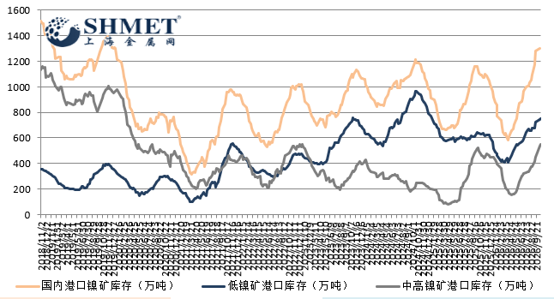
10月19日讯:最新行业数据显示,国内主流港口镍矿库存继续累增至 1299 万吨附近,库存结构依旧表现分化,低镍矿库存刷新年内新高,中高镍矿库存也攀升至近三年高位。本轮港口持续累库,是前期菲律宾集中发船,国内冶炼厂采购节奏放缓共同作用的结果,但供给端即将迎来阶段性转折。伴随菲律宾雨季临近叠加部分矿山开采配额耗尽,本月后半开始菲律宾矿山出货量将逐步下滑,后续港口镍矿库存的进一步累增压力有望得到缓和。
宏观面上,近期海外市场加息预期反复扰动工业品估值。美国通胀数据反弹,市场重新计价后续加息可能性,美元和美债收益率走强,压制基本金属整体风险偏好,沪镍盘面维持震荡偏弱运行。国内稳增长政策持续落地,但政策传导需要时间,下游镍铁冶炼企业原料采购保持谨慎,多以按需采购为主,从而拖累镍矿现货交投活跃度,部分品味价格也一同出现调整。
产业链端,不同品位镍矿市场表现差异显著。低镍矿前期供应放量,价格长期维持平稳,但下游冶炼厂采购意愿偏弱,现货流动性偏低,即便港口库存处于年内高位,成交仍较为冷清。中高镍矿资源逐步进入开采尾声,现货成交量偏少;部分矿区在雨季结束后将重启招标,后续中高镍矿到货节奏存在修复预期。整体来看,国内镍铁冶炼利润受限,叠加不锈钢下游订单不足,冶炼企业主动压减原料采购规模,成为制约镍矿需求的核心因素。
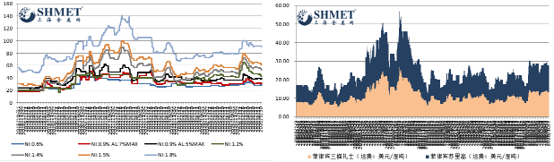
业内政策来看,印尼政府已正式批准修订后的 2026 年 RKAB 镍矿生产配额至 2.9 亿吨,高于前期 2.5 亿 - 2.6 亿吨的初步目标。印尼作为全球镍资源核心产区,配额上调消息引发市场博弈,中长期全球镍矿供给预期有所放宽,但印尼镍矿禁止直接出口,增量主要服务本土镍铁、湿法冶炼产能,对国内港口镍矿的直接供给影响有限,更多通过全球镍中间品供给传导影响国内镍产业链。
总体看,当前港口镍矿高库存属于阶段性矛盾,菲律宾雨季带来的短期供给收缩预期,对矿价存在一定托底作用,但下游不锈钢、电池用镍需求偏弱的格局尚未扭转,难以驱动矿价趋势性上行。短期镍矿价格或将区间震荡,后续重点跟踪菲律宾实际装船减量幅度、国内镍铁厂开工变化,以及印尼配额增量落地节奏,若下游终端需求持续低迷,矿价反弹空间仍将受限。