外电10月13日消息,据GEM矿业咨询公司(GEM Mining Consulting)称,安第斯山脉沿线雄心勃勃的铜投资计划可能无法实现各国政府预期的产量增长,除非矿商克服融资、基础设施以及生产运营层面的多重瓶颈。
秘鲁2026年矿业组合包括66个项目,价值估计641亿美元,而智利2025-2034年投资管道总额为1045亿美元。阿根廷也可能受益于美国进出口银行(US Export-Import Bank)的融资框架,该框架旨在到2027年动员高达70亿美元。
GEM在报告中指出:“已公布规划的铜不等于实际产出的铜。” 报告认为,投资承诺以及产量预测,并不能最终保证有多少金属能够交付到客户手中。
这一警告发出之际,国际能源署(International Energy Agency)2026年基础情景矿山管道显示,在现行政策情景下,到2035年原生铜或将面临约25%的供应缺口。该估算已经计入再生铜供应以及冶炼损耗,凸显新建矿山投产的重要意义。
然而,GEM警告称,已公布的投资规模可能掩盖维持现有运营与产生额外产量之间的根本区别。
产量缺口
智利的现状就印证了该挑战。该国大量矿业投资属于改扩建项目,目的是维持现有产能、抵消产能衰减或者对现有矿山进行扩建。
这类投资可以保住大量铜产量,但未必能够提升全国总产量。
GEM给出一个假设案例:一座矿山最初年产10万吨。在不追加任何投资的情况下,2030年产量将下滑至8万吨;常规的维持性投入可以将产量维持在9.6万吨;实施扩建之后产量提升至12.6万吨。
对比无投资情景,扩建情景增产 4.6 万吨,但其中仅有 3 万吨属于超出常规维持性投资带来的净新增产量。
当政府评估监管改革、补贴和基础设施支出的经济效益时,这一区别很重要。
秘鲁计划在5‑6年内实现年新增约100万吨铜产量,同样面临这套核算难题。
GEM 做情景测算:以260万吨作为起始基数,如果现有矿山产量保持稳定,到2032年毛增量100万吨,全国产量可达到360万吨。
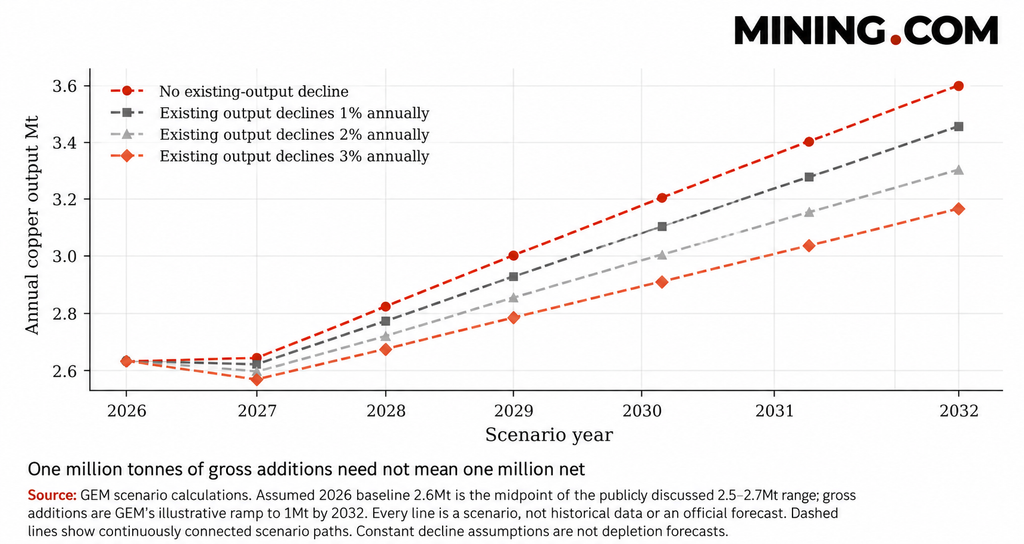
但如果现有矿山每年产量衰减2%,实际总产量将回落至约330万吨,净增量仅70万吨;若年衰减达到3%,净增量则仅有约57万吨。以上仅为情景假设,并非官方预测,但足以说明资源枯竭与生产损耗会侵蚀新项目带来的增产红利。
项目成熟度构成另一个障碍。GEM区分了正在建设的扩建项目Nueva Centinela、报告建设进展的新阴极矿Tía María,以及仍处于初步评估阶段的区域级开发项目Vicuña。
如果把上述项目规划产量同等看待,会高估未来供应预估的可靠性。
融资障碍
监管改革虽可以加快项目推进,但GEM认为,仅仅消除行政壁垒,不一定能够缩短项目实现商业化投产的周期。
以秘鲁拟取消27项审批流程为例,只有解决项目关键开发路径上的各类延误,改革才能产生实际成效。
某假设情景中:即便缩短行政审批,但供电配套依旧是短板,项目依旧无法推进;只有多项环节协同优化,才能产生实质效益。
基础设施的经济性带来更多复杂问题,尤其对于依赖共享电力、运输、出口配套的项目。
GEM计算,在其假设运营条件下,一个三用户共享基础设施系统与单独设施相比,每年可节省4056万美元。
如果只有两个用户推进,其合并独立基础设施成本每年总计1.5222亿美元,而未改变的共享系统为1.8778亿美元。
该分析表明,共享基建并不天然就是成本最优方案,尤其是各项目建设进度不一致,或是预期参与方未能落地实施的情况下。
阿根廷拟议的融资框架可能有助于释放投资,但GEM指出,它不构成已批准的矿山贷款或专门的铜分配。单个项目仍须确保融资、合格采购安排和商业协议。
劳动力供给构成另一项约束。智利CCM–Eleva预测显示,到2034年需要近3.7万名新工人,反映了替代需求和投资驱动需求。
该数值仅针对智利,不能代表整个安第斯地区的人才缺口。但 GEM 指出,熟练技术人员、调试投产专业人才、设备供给保障,是把设备产能转化为持续实际产量的关键条件。
对矿业公司和政策制定者而言,该报告的核心含义是,成功应根据可信的产量基线来衡量,而非投资公告的标题价值。
GEM建议通过记录在案的里程碑、融资承诺和商业接受产出的证据来评估项目。此类评估将有助于确定哪些开发项目值得进一步投入资本,哪些仍面临可能推迟生产的障碍。