10月13日讯:最新海关公布的数据显示,中国8月镍铁进口量为96.14万吨,环比增加49.9%,同比增加9.98%。折合金属吨之后的进口量约为11.94万吨附近。分国别来看,8月份进口最多的三个来源国分别是印尼、新喀里多尼亚和巴西,其中印尼依旧是我国最大的进口来源国。
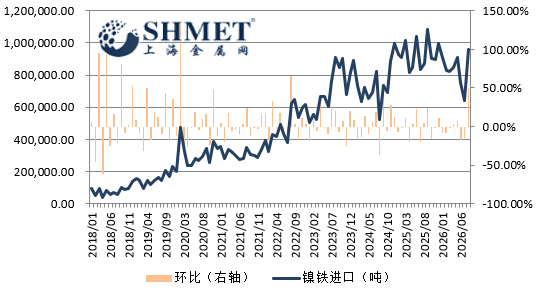
本期进口大幅增长,扭转之前连续下降势头,原因在于主要进口来源国的当期产量持续增多,同时回流数量再度回升所致。从来源国看,本期主要进口来源国的进口数量呈现较大比例增长,尽管也有不少来源地区进口占比有所下滑;上期排名前三的进口来源国再次调整,本期巴西进口再度扭转上月跌势,基本回升至前期高位附近,而上期进口接连保持增势的哥伦比亚,本期进口增速放缓,总体占比亦随之降低;印尼来看,尽管先前受成本及价格波动影响,部分镍铁炉子转产冰镍,不过随着7、8两月部分产线已转回生产镍铁,开工逐步回升,相关园区产量明显增加;而国内方面,当期随着部分地区前期检修炉子产量恢复,各品味镍铁均有一定增量出现,虽然下游不锈钢需求偏弱,但随着钢厂减产预期落空,订单需求为继,因此发运回国的数量再度回升。现货市场维持正常消费,原料端成本支撑虽不如前,不过总体维持常规进口需求;且加之淡季逐步尾声,尽管短线基本面整体未有实质性改善,但对后市转暖预期尚在;印尼当地则是把产线转回生产镍铁,后期产量大概率是维持高位,而国内下月不锈钢排产不低,相关需求仍存,不过变量是受极端气候因素影响,印尼园区生产成本增加,水资源供给紧张,市场预期可能出现一定比列减产。综合判断,后期转为需求旺季,虽消费不一定如预期兑现,但进口或多保持小幅增势局面。
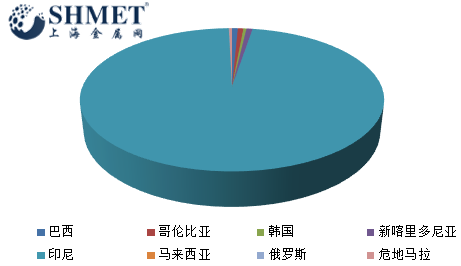
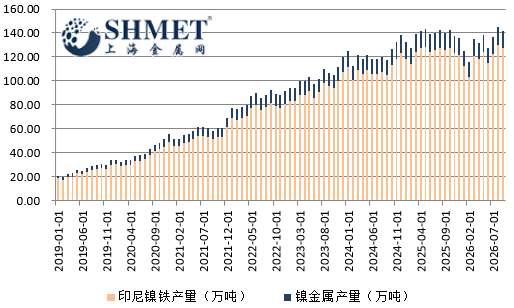
我国是印尼的主要出口国,年均出口占比维持在90%以上,目前该国出口至国内的数量仍维持高位,经过短暂增速放缓之后,本期再度大幅回升,最后占比维持在96.97%附近。去年年底至今年初随着原料成本增长,利润降低,相关企业减产或转产,当地产量一度触底;而最近两月投产产能再次释放,部分炉子转回生产镍铁,产量随之增加,不过当地园区暂无新炉子投产,且随着当地部分园区因电力供应紧张,厄尔尼诺极端天气因素影响,及政策面的搅动,部分工厂产出出现波动,实际供应面也可能不会太过宽松。此外,有预期今年印尼新投产速度或因原料紧张及价格因素,而出现放缓的情形或有变化,短期内产量仍多维持相对高位水平,目前需持续关注后期工厂生产计划,及相关政策进展带来的影响。
短期市场仍存不确定性,供应面和原料成本为价格提供支撑,但在需求表现欠佳,旺季消费迅速恢复存疑的情况下,用家多数维持刚需采购,实际成交活跃度整体依旧迟滞。而国内需求变动仍需密切关注,同期也要看印尼实施政策落实与是否出现新政的情况,及其持续性,另外下游主体不锈钢消费及周边市场行情波动亦是重要影响因素。