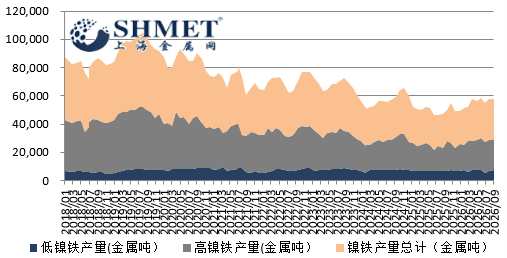
10月13日讯:相关数据经过修正之后,2026年9月全国镍生铁产量由增转降,金属量环比降幅为4.97%至2.81万吨,其中高镍生铁产量2.13万吨,低镍生铁产量0.69万吨。当期市场虽然进入传统消费旺季,但是整体市况交易延续偏弱态势,下游需求增长迟缓,订单增量普遍受限,金九成色不足,终端备货心态谨慎,买货消费释放力度有限;同时随着市场供应偏宽松,不利局面反向传导,高镍生铁价格继续下跌。而印尼方面,镍矿配额消息未有明确落实,叠加园区受干旱影响,产量受到牵连,影响行情来回拉扯。当期产出再次下降,主要是部分工厂停产,加之自然月生产天数减少所致;据悉当期低镍生铁,及高镍生铁均有受到影响,而产量携手双降,而随着之前库存逐步累积,及消费增量不足的影响,短期内相关流通总量仍多充裕,价格亦承压调降。总体对于上下游博弈局面暂无有效改善。
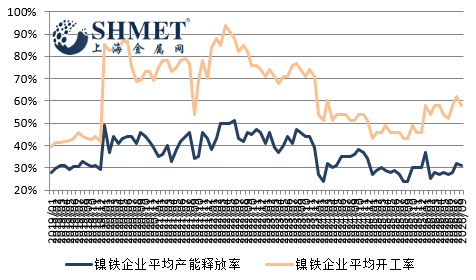
9月下游不锈钢排产暂维持高位,旺季消费面增势表现迟滞,市场谨慎情绪为继,限价政策虽提供支持,但市场供应面维持宽松态势,且实际承接意愿释放不足,用家多数依旧满足基本刚需,其中传统终端消费行业订单增长受限,库存累积态势持续。同时随着台风天气影响结束,物流运输恢复,短期供应压力再度增长,在基本面表现无明显提振的情况下,对镍生铁需求依旧延续偏弱局面,价格较难持坚。国内各地区镍生铁工厂生产情况整体小幅变动,本期低镍生铁产量与高镍生铁产量一同出现下降,尽管一些地区工厂之前检修炉子计划恢复生产,但是实际复产情况不及预期,相关低镍生铁暂无增量出现。开工情况方面,南方地区一些工厂已经恢复投产,一些则无复产消息,总体开工情况持稳;而当期江苏地区有工厂出现停产情况,其余各产区继续维稳;因此从国内各地区实际开工率来看,总体数据出现下降,除了上文提到个别低镍铁工厂尚未复产外,也有高镍生铁厂家涉及停产。目前除了辽宁地区仍无产出外,其余多数产区均有不同程度产量降低,其中仅内蒙产区一地产量持平,而降幅最大的是江苏产区,降幅本期达到30%以上。国内高镍生铁受印尼产能替代效应影响,实际增幅逐步缩减,同时短期企业的成本与竞争压力依旧持续;尽管印尼相关产量增速也有放缓,一些产线会在冰镍及镍铁间来回切换,且叠加气候因素,影响产量及回流数量,但实际影响需要时间,近期供给仍多维持高位,总体占比偏高,而国内实际需求与否亦是关键判断标准。
当期宏观面上,海外加息预期反复扰动市场风险偏好,油价波动引发通胀担忧,压制工业金属整体估值;国内制造业复苏偏弱,传统需求旺季预期未能兑现,拖累下游采购意愿。政策方面印尼 9 月下调低品位镍矿计税修正系数,降低湿法项目税费成本,同时 RKAB 配额定向增补,镍矿供应预期边际宽松;但印尼 IMIP 园区受干旱缺水影响,冶炼阶段性减产,短期扰动镍生铁供给节奏。
产业链端上,全球总产量出现小幅降低。国内镍生铁冶炼利润持续承压,部分产能检修,产量环比下降;印尼虽有新增产能投放,但园区缺水减产对冲增量,总体产出或有收缩。而港口镍矿持续累库,供应宽松,原料价格下行,镍生铁冶炼成本支撑减弱。需求核心拖累来自下游不锈钢行业,当月消费增长明显弱于往年同期,且在钢厂亏损下持续压价,镍生铁采购仅维持刚需,散单成交清淡。
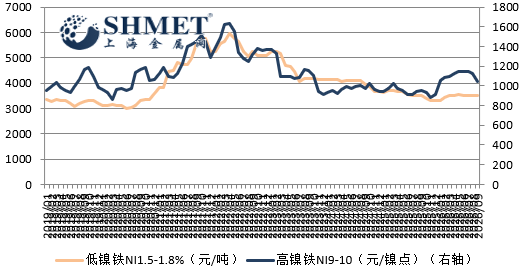
总体上看,价格走势月内持续承压下行,虽然受印尼减产消息短暂提振止跌,但反弹缺乏需求配合,行情低位盘整。镍生铁供需偏弱格局尚未扭转,价格上行仍需要下游相关需求实质性回暖。