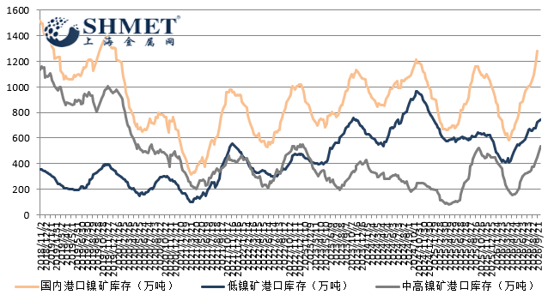
10月10日讯:最新行业数据显示,国内主流港口镍矿库存进一步累积至 1280 万吨附近,创下近两年来新高,低镍矿与中高镍矿同步增加,库存结构出现明显变化。其中低镍矿增量突出,占总库存比重接近 60%。近期海外宏观反复扰动,叠加菲律宾镍矿出货结构调整,国内下游冶炼需求偏弱,形成到港货源增多,终端消化不足的供需错配格局,镍矿现货价格承压,短期累库压力或随菲律宾雨季临近逐步迎来拐点。
宏观面上多空交替,压制工业品整体需求预期。目前 10 月美联储加息可能性已经排除,短期紧缩担忧有所缓和,但中长期货币政策仍存在不确定性,市场保持谨慎。国际油价大幅冲高,引发市场对于通胀反弹与全球经济放缓的担忧,主权债券市场波动加剧,全球风险资产回调,工业金属整体估值承压。此外,短期中东局势缓和,提供阶段性情绪缓冲,但国内工业复苏力度偏弱,下游不锈钢消费旺季兑现不及预期,工厂订单不足,对镍矿原料采购意愿偏保守。节后消费回暖不足,尚未带动镍原料需求显著增长。
产业链端,菲律宾矿山调整出货结构,是目前港口库存大幅抬升的诱因之一。前期中高镍矿价格持续下挫,菲律宾矿山主动减少中高镍矿出货,转而加大低镍矿对外销售,市场由此前中高镍矿供应偏紧转为整体供应宽松,国内港口库存随之快速攀升。近两周菲律宾镍矿装船量环比提升,近一个月平均周度装船维持在 49 船附近,持续向国内输送货源。叠加国内工厂进入节前补库周期,部分冶炼厂询盘采购积极性有所提升,但下游整体需求持续偏弱,北方港口库存维持高位,现货市场情绪低迷,矿价承压运行,到货量大于消耗量,港口库存持续累积。
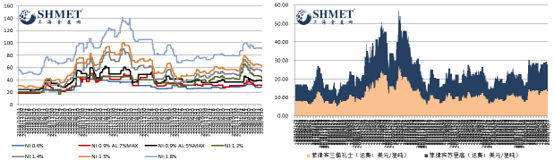
当前镍矿市场矛盾集中在短期高库存与远期供应收缩预期的博弈。虽然短期港口货源充裕,但菲律宾矿区雨季即将来临,降雨将干扰矿山开采与海上装船作业,后续海外货源供给预计逐步收紧。同时随着海运价格上涨,镍矿进口成本难以回落,随着可流通货源后续减少,菲律宾矿山挺价意愿增强,供需双方博弈将更加激烈。
总体看,现阶段国内港口镍矿库存创年内高位,低镍矿是累库主力,从菲国矿山调整出货结构,到雨季前的补货期,叠加下游冶炼需求疲软。短期高库存持续压制镍矿现货价格,累库趋势或将随菲律宾雨季到来逐步放缓。后续重点跟踪菲律宾装船,到港节奏变化,以及国内不锈钢,镍铁冶炼开工率变动情况。只有下游冶炼需求实质性回升,港口库存开启持续去化,镍矿价格才有机会修复;若终端需求持续低迷,雨季带来的供应收缩预期难以兑现,矿价仍将维持偏弱震荡格局。