一、行情异动
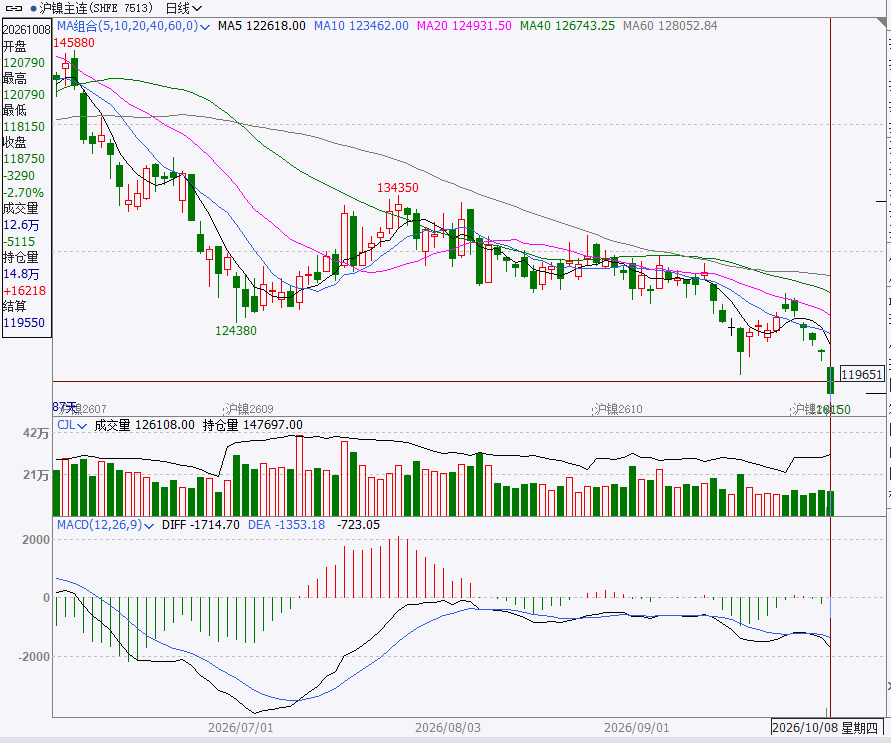
宏观情绪反复,国庆期间LME镍价震荡下跌,印尼10月火法镍矿价格转为贴水,矿端成本支撑下移,节后首日沪镍跌破12万关口,截至发稿,沪镍主力报118750元/吨,跌幅2.47%。
二、简要分析
宏观层面,美国9月非农就业新增2.9万人大幅低于市场预期,失业率为4.2%,7月、8月新增就业合计下修6万人,就业增长动能偏弱,美联储加息预期有所降温,但美国长债收益率因财政供给压力续创新高,市场情绪趋于谨慎。此外,中东局势较为反复,原油价格高位,地缘风险仍存。
基本面,1)矿端方面,印尼RKAB镍矿配额审批已基本落地,WBN镍矿于9月10日获批复产,9月15日起印尼下调低品位镍矿HPM,10月印尼火法镍矿转为贴水2美金/湿吨左右,基价亦有下调,矿端成本支撑进一步下移。2)镍铁方面,印尼IMIP园区受厄尔尼诺干旱影响缺水减产,镍铁产量预估减少6000-7000金属吨/月,镍铁价格弱稳,成交冷清,关注印尼镍铁实际生产变化。3)不锈钢方面,不锈钢10月排产下滑,中联金预估粗钢排产337.5万吨,环比降3.69%,“金九银十”旺季成色不足,节前全国社会库存116.23万吨,周环比增加1.80%,终端需求仍疲弱,关注节后需求能否修复。4)中间品方面,硫磺到港增加,印尼MHP产量环比修复,MHP现货供应相对充裕,当前硫磺价格有所松动但仍处高位,湿法MHP成本预估下移。硫酸镍市场供需均偏弱,部分盐厂有减产计划,关注下游原料补库情况。5)纯镍方面,国内精炼镍产量持续下滑,国内社会库存呈温和去化,国庆期间LME镍库存持稳为主,全球显性库存高位对镍价仍有压制。
三、后市分析
总体看,国庆期间外盘镍价震荡下行,节后沪镍表现疲软。印尼2026年镍矿RKAB配额基本落地,矿端供给转松,矿价进一步走弱。印尼厄尔尼诺导致的IMIP缺水减产扰动仍存,但镍铁需求减量、中间品采购偏弱叠加纯镍高库存对镍价造成较大压制,沪镍呈现增仓下行,短期镍价仍偏弱运行,下方关注一体化电积镍成本支撑(湿法折钴后现金成本约11.5万元/吨)。此外,2027年配额申请10月已启动,四季度关注2027年印尼镍矿配额政策博弈。操作上建议短期以反弹空思路对待,企业做好套期保值工作,注意控制风险。
风险关注:印尼缺水影响持续性、资源国政策变化、宏观情绪、纯镍库存。