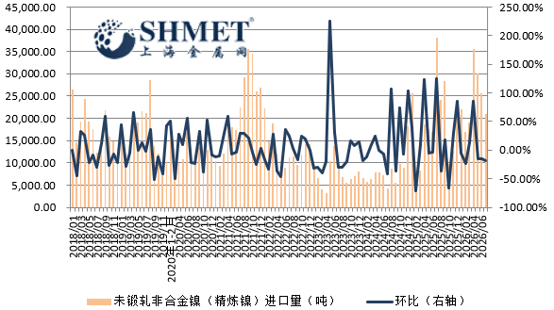
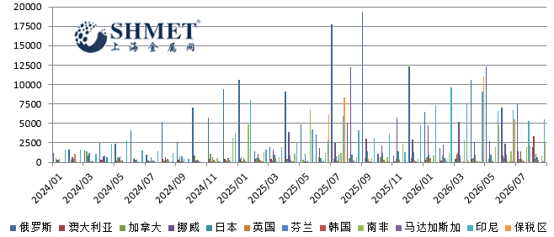
10月8日讯:根据海关公布的最新数据显示,中国8月未锻压镍进口量为1.70万吨,环比降低18.89%。出口方面,8月未锻压镍出口量为0.26万吨,环比增加341.24%。从AlphaMetal监测数据来看,该月电解镍进口亏损态势先收后扩,较之7月略有好转,内外比值随之小幅上修。当期来看,多数进口来源国数量有所增长,小部分则进口下降,其中部分来源国的进口增幅较大,因此令整体进口量再度出现回升。增幅较大的是澳大利亚,英国和日本,而当期进口呈现降势的来源国主要是芬兰,俄罗斯和南非;本期俄罗斯进口增幅未能延续,降幅达到七成以上,受到国内战事影响,总体生产出口仍不太稳定,现市报盘亦有所调升,从之前贴水逐步转为升水状态。当期随着国内消费依旧处于淡季,订单仍以满足基本刚需,中间商间流转量受限,随着全球经济表现仍存风险,整体价格运行趋势及承接量仍增量弱于预期。而沪伦比值总体趋稳,略有上修,内弱外强局面小幅趋缓。
月内国内生产方面,部分企业受原料供应抑制,成本增加,利润降低,需求不振等多因素影响,导致生产意愿降低,实际产出继续降低,虽然这部分缓和了供应压力,且部分货源有所消耗,但是国内外整体库存依旧处于高位;期间持续受到宏观及政策面多空因素影响,价格弱势区间盘整,低价虽能吸引一些刚需补库,不过总体继续受制于传统消费淡季影响,国内短期基本面压力犹在;参与者保持随用随取,谨慎观望者不在少数。当期镍板跟盘总体有所抬升,一些企业调整升贴水出货。消费方面,新兴行业需求基本维持平稳,传统消费市场订单增长不足,保税区流出较上期小幅增加。
8月进口来源国中仍有部分出现进口降低的情况,但进口增加较大的地区亦不少,故总体进口再度呈现增长。本期印尼方面,随着精炼投产较之前出现放缓,新增产能扩张受一定影响后,暂时影响程度趋于缓和,当期进口量略有回升;不过随着气候因素影响,部分二级镍产业园区或产量降低,后期实际产出仍需观察,而短期出口情况不排除波动的可能。俄罗斯方面,则受到俄乌冲突及需求替代影响,进口长期保持增势的情况不在,经过短暂进口增量后,目前进口数量再度下滑,维持在前期高位的一半附近都不到,预期相关出口或难保持长期稳定。此外,其余当期进口出现增长的来源国和地区是加拿大、马达加斯加和国内保税区,镍板流通维持偏宽松态势,镍豆亦小幅流入现货市场,当期一度小贴水出货,不过现市流通不多,随着贸易商报盘并不稳定,判断多数直接进入下游工厂,或保税区。
出口方面看,经过7月数量大幅下降后,最新出口量再度出现增长,目前我国净进口国局面暂时不变,而出口占比趋弱态势有所缓和。尽管国内外有一定价差,但受美西政策影响,出口需求依旧不稳;当期伦敦库存增势较国内加剧,总体处于累库态势不变,短线镍市供应过剩状态持续。近期LME亚洲仓来自中国的数量占比逐步增长。
根据AlphaMetal监测数据显示,8月后进口亏损先收后扩,最大现货月亏损在2393元/吨附近,其中高升水进口镍,如住友、挪威镍现市流通略有增加;当月印尼镍流通不及之前,两家印尼投产的国内企业流入量明显不如之前,保税区库存流出增幅不多,现市报盘明显减少。总体看,镍价8月走势低位震荡,市场情绪总体欠佳,且淡季中实际买盘有限,资金面也缺乏持续炒作焦点;基本面消费则多维持刚需,消费不足难以有效提振价格趋势上行,消费复苏不及预期,而随着淡季加深,用家大多消耗自身库存,部分适量承接;国内总体供应宽松态势改善不多,或打压短线价格运行区间。
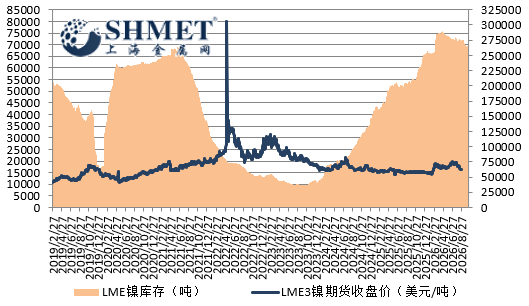
后续看,宏观通胀压力,地缘政治风险持续,市场风险偏好并不稳定,镍市投资信心总体欠佳,不少参与者保持谨慎心态。而全球镍市总体供过于求的局面短线较难出现实质性转变,传统消费领域需求弱于预期,市场供给增多并不利于缓和压力;目前需要提振市场信心,增加新兴产业订单,继续观察国内旺季消费能否出现好转,从而影响后期进口表现。