外电10月07日消息,全球金融服务机构Coface(科法斯)发布的一份新报告表明,受建筑、能源转型以及电气化领域的需求拉动,未来十年铜与镍的价格或将翻倍。
由于矿企难以实现足够多的新增产能投产,到2035年,铝、铜、镍或将面临平均约占需求量10%的供应缺口。
Coface这份工业金属报告,基于伦敦金属交易所、美国地质调查局、世界银行以及国际能源署的产量、消费量与价格数据分析完成。
Coface北美经济学家马科斯・卡利亚斯(Marcos Carias)表示:“美国关税是金属贸易格局重大转变的组成部分。多年以来各国政府一直在出台金属贸易限制措施,而在本就出现供应跟不上需求的阶段,美国相关措施进一步加大了这方面压力。”
清洁能源技术、数据中心、电动汽车、储能设备以及电网扩建会消耗更多金属原料,但矿企新增供应落地进度滞后,供需失衡或将催生工业金属的长期牛市。Coface认为,该压力属于结构性约束,不同于短暂的大宗商品周期,仅依靠价格上涨,或许无法快速化解该问题。
供应收紧
预计至2035年,铜的供应年均增速为1%,镍为1.5%,铝仅有0.4%。与之对比,如果消费维持过去十年的平均增速,三种金属的需求年均增速均约为1.8%。在净零排放情景下,铝和铜的需求增速将升至约2.2%,镍的需求增速将达到4.5%。
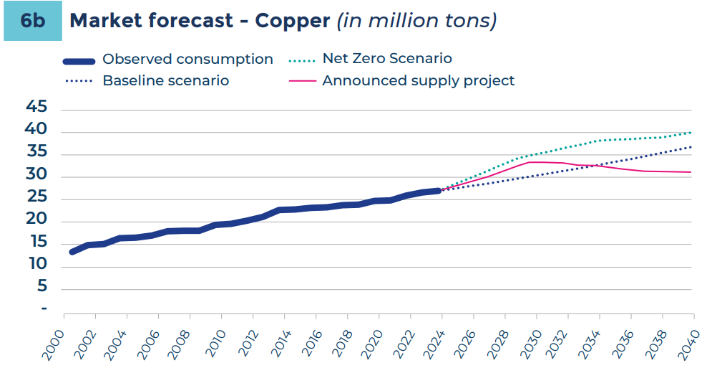
数据来源:美国地质调查局、世界钢铁协会、国际铜研究组织、国际铝业协会、国际镍研究组织、国际锌协会、国际能源署、Coface。
Coface分析师表示,能源转型、新建数据中心基础设施、电动汽车、电池储能以及电网扩张推高上述金属的需求,但供应将无法跟上需求增长。
虽然价格上涨看起来属于周期性现象,但金属市场正在累积的压力反映出需求端与供应端更深层次的结构性转变,这将在未来十年催生新一轮牛市。
Coface将供需紧张的原因之一归于矿山项目审批周期拉长,延缓了能够补充供应链的新增产量落地。
贸易限制带来了另一重压力。Coface统计,当前全球生效的矿产进出口限制措施共计1138项,是十年前357项的三倍以上。过去一年美国出台的关税措施进一步收紧市场。
卡利亚斯称:“这就意味着,美国、加拿大、墨西哥的制造企业需要做好长期承受更高金属成本的准备,而不要寄希望于贸易协定能够压低价格。”
分析显示,勘探结果存在不确定性、新建矿山项目建设周期拉长至15‑20年、扩产激励不足、价值更多沉淀在冶炼加工环节而非采矿环节,以上因素共同造成矿石供应的结构性收缩。
分析师表示,未来价格走势,不仅取决于需求增长,也取决于各类金属供应链应对新增约束条件的能力。
供应缺口显现
低碳技术在金属消费中的占比不断提升,能源转型放大了现有的结构性矛盾。
到2035年,清洁能源技术或将占到全球铜、镍总需求的约35%。
Coface估算,铜的供应缺口最高可达17%。2035年精炼铜缺口或将从150万吨扩大至650万吨,约占预期需求的11%;在净零排放情景下,缺口或将达到17%。
在净零排放情景下,受电池制造需求主导,精炼镍市场的供应缺口或将接近预期需求的35%。
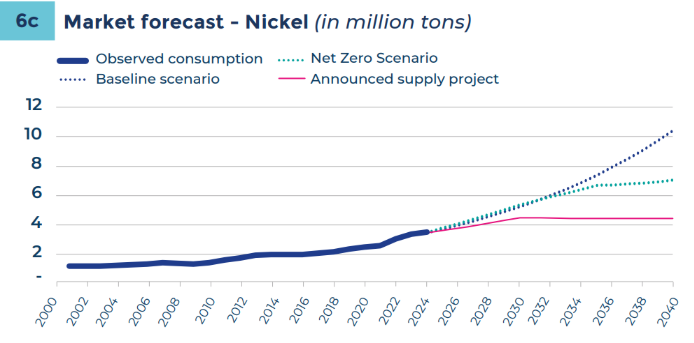
数据来源:美国地质调查局、世界钢铁协会、国际铜研究组织、国际铝业协会、国际镍研究组织、国际锌协会、国际能源署、Coface(Coface)。
Coface预测铝的供应缺口在500‑1500万吨区间,约占预期需求的10%。但和铜、镍不同,铝的缺口主要来自工业与能源层面约束,并非资源稀缺。
报告指出:当供应约束来自生产成本或是投资激励时,价格上涨可以刺激新增产能,加快市场再平衡。但如果是原材料可获取性受限,仅靠涨价不足以释放更多供应,将带来长期的价格上行压力。