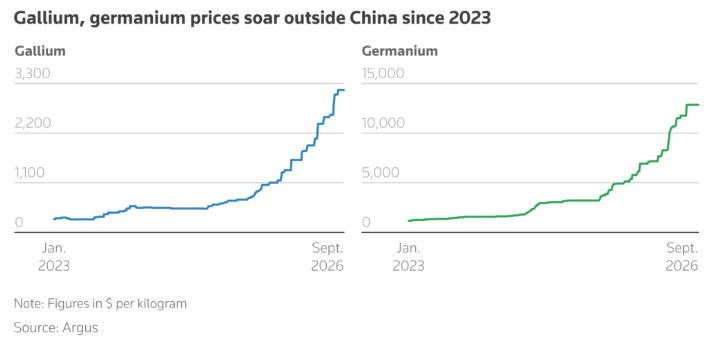
中国对两种对芯片制造、清洁能源和国防领域至关重要的小众金属实施出口限制已过去三年,西方国家仍承受着高昂价格带来的阵痛,并等待本土产能的投产以解燃眉之急。
针对镓和锗的出口限制迫使西方企业纷纷采取囤货、寻找替代货源以及探索新设计和替代材料等措施。然而,真正有力的应对举措直到最近才初见成效:近几个月宣布的多个西方生产项目,旨在最终打破中国对这一小众但关键市场的垄断。
鉴于目前价格已飙升至2023年水平的9到10倍,这些新产能的投产可谓迫在眉睫。
Argus高级分析师Cristina Belda表示:“这些出口管制措施犹如一记警钟……作为回应,企业正日益实现采购策略的多元化,尽可能转向回收利用、替代供应商以及中国以外的新兴项目。”
她指出,生产国防和热成像系统所用红外光学器件的制造商受供应紧张的影响尤为严重。
人工智能助推需求增长
尽管生产项目正在推进,但人工智能(AI)热潮、光纤网络的扩张以及红外成像技术的日益普及,正持续推高市场需求。
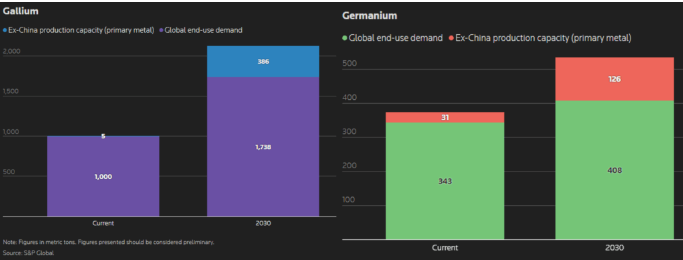
标普全球(S&P Global)的初步估算显示,到2030年,镓的需求量预计将以每年约12%的速度增长(以2025年约1000公吨的需求量为基数)。
标普全球表示,同期全球锗的需求量预计将以每年3.3%的速度增长(以2025年估计的343吨需求量为基数)。
然而,咨询公司Project Blue估计,2025年中国仍占据原生镓供应量的98.9%和锗供应量的68.6%,这凸显出在打破中国主导地位方面,目前的进展依然有限。
中国政府在2023年实施这些出口管制措施(随后范围扩大至稀土及其他关键矿产)时,正是利用这种主导地位作为在贸易及其他争端中的筹码。金属替代用其他材料替代这两种金属(它们主要作为氧化铝和锌加工过程中的副产品产出)并非易事,面临着诸多挑战。
“目前还没有能与锗完全对等的替代品,”总部位于美国的爱德蒙光学(Edmund Optics)精密光学高级副总裁杰西卡·德格鲁特·尼尔森(Jessica DeGroote Nelson)表示。她指出,改用其他材料需要重新进行产品设计。
“这并非不可能,但极具挑战性。”
另一家光学公司的消息人士透露,该公司已成功在部分应用领域改用替代材料,通过采用西方供应商并提高产品价格,在过去18个月内将锗的用量减少了一半。
“确实有很多客户愿意按当前价格购买,问题的关键在于供应是否充足,”该人士说道。
业内人士指出,在某些半导体应用中,砷化镓正逐渐被磷化铟取代;而在红外应用领域,硒化锌、硫化锌、硅和硫系玻璃(chalcogenide glass)作为锗的替代品也日益受到青睐。不过,业内人士也强调,所有这些替代方案都需要进行耗时且昂贵的技术调整。
囤货是另一种应对策略。德格鲁特·尼尔森表示,一些客户甚至在产品设计最终定型之前就开始采购锗,以确保在正式投产时有足够的供应。回收利用则是总部位于美国的Lattice Materials公司采取的另一条途径;该公司利用锗生产用于战斗机、坦克及其他军事装备显示屏的晶体材料。
“我们预计短期内供应状况不会出现缓解,”该公司总裁特拉维斯·伍德(Travis Wood)告诉路透社。
“我们掌握的所有数据都显示,价格至少会维持在当前的高位,甚至可能继续上涨,”伍德说道。
比利时的优美科(Umicore)也正与STL展开合作 STL是刚果民主共和国Gécamines公司旗下的一个部门,专门处理采矿废料 旨在提高锗的回收率。
追赶需求
随着建立新供应源的竞赛加速推进,不断增长的需求带来了巨大压力,一些生产商表示,他们目前正处于疲于追赶需求的状态。
在希腊,METLEN公司(伦敦证交所上市)已启动试点生产,并计划到2028年实现年产50吨镓的目标;该公司表示,目前潜在客户的需求量已数倍于这一目标。 4月,澳大利亚和美国承诺投入超过35亿美元,用于支持包括镓和锗在内的一系列关键矿产项目;这一金额几乎是去年商定初始额度的两倍。
标普全球(S&P Global)的预测凸显了提供此类支持的必要性:预计到2026年底,中国以外地区的镓供应能力将达到20吨,从而留下约678吨的供应缺口;非中国地区的金属锗产量预计为31吨,较需求量短缺177吨。
咨询公司 Project Blue 的创始人兼董事 Jack Bedder 告诉路透社,获得政府支持的可靠项目涌现,为实现供应多元化提供了契机;然而,规模经济效应依然有利于中国,因为中国拥有巨大的产能,且其生产成本是西方新建项目难以匹敌的。“我们认为,在五年内大幅降低依赖度是可行的,但要彻底摆脱对中国的依赖则不太现实。”
总部位于伦敦的咨询公司 CRU 的顾问 Piyush Goel 表示,可能需要价格下限等政府支持措施,才能促成新供应并确保其长期的商业可行性。
标普全球(S&P Global)预计,到 2030 年,包括澳大利亚 Wagerup 项目和美国 Clarksville 项目在内的八个已宣布项目,可能会将中国以外地区的镓供应量从目前的约 5 吨提升至约 386 吨。
然而,路透社基于标普数据的计算显示,即便如此,中国以外地区仍将有 65% 的需求依赖中国供应。
加拿大、韩国和美国新建的锗项目预计将助力中国以外地区的锗精炼产能到 2030 年提升至 126 吨。但标普指出,即便中国以外地区有五家精炼厂投入运营,其产能也仅能满足该地区约 48% 的预计需求。
处于早期阶段
已宣布的多个镓项目 包括希腊 METLEN 公司、美铝澳大利亚(Alcoa)与双日株式会社(Sojitz)、力拓加拿大(Rio Tinto)与铟泰公司(Indium Corporation),以及印度国家铝业公司(Nalco)计划的项目 目前仍处于开发阶段,尚未实现全面商业化生产。
新进入者也为这些努力提供了补充:韩国锌业(Korea Zinc)正在本土及计划中的田纳西州精炼厂开发镓和锗产能;总部位于美国的 ReElement Technologies 公司则正在印第安纳州建设一个精炼综合设施。
锌和石墨生产商 Titan Mining 预计将于年底前在纽约州开始生产锗,年产量将在 2.5 至 3 吨之间,约占美国需求的 7% 至 10%。
与此同时,少数几家现有的非中国锗供应商也正致力于提高产量。加拿大泰克资源公司(Teck Resources)于7月与加拿大联邦政府达成协议,将支持其位于不列颠哥伦比亚省特雷尔(Trail)的设施扩大产能。