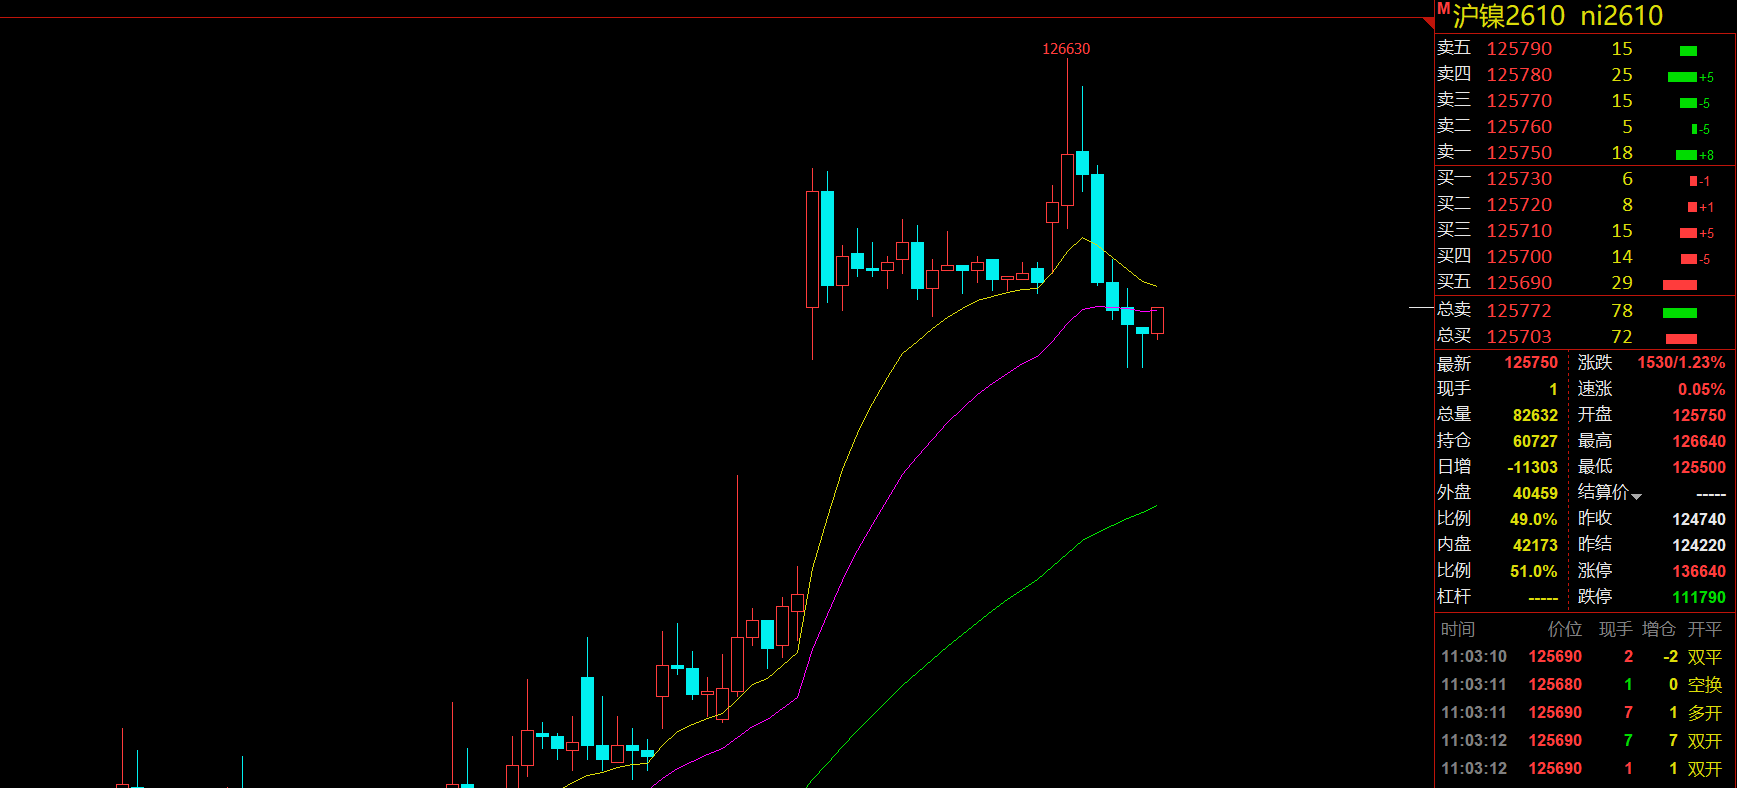
2026年9月23日(周三),沪镍主力合约日内涨幅超1%,现报价125770元/吨。前一交易日沪镍主力合约收报124740元/吨,涨幅0.82%;LME镍涨1.10%报16565美元/吨。夜盘沪镍收125840元/吨,延续底部震荡修复态势。综合市场分析指出,本轮沪镍反弹由印尼主产区减产、成本端阶段性支撑与宏观情绪修复等多重因素共振引发,印尼莫罗瓦利工业园因厄尔尼诺干旱导致镍生铁产量被迫削减成为点燃多头情绪的关键催化剂,但LME库存高位、精炼镍过剩格局未改则进一步确认了反弹空间受限的现实。
印尼干旱减产落地,供给端扰动点燃反弹
受厄尔尼诺引发干旱导致用水短缺影响,印尼莫罗瓦利工业园镍生铁产量被迫削减,预计影响约10万吨。该园区年产能约420万吨,此前曾警告若供水未改善可能减产30%至40%。南华期货指出,印尼主要镍加工中心冶炼厂因用水不足被迫减产,RKEF镍铁厂负荷降至30%-40%,预计影响约10万吨镍生铁产量、减产量约6-7万实物吨,若干旱持续或延续。光大期货表示,此次减产或有助于遏制镍价下跌,LME镍价自5月初高点已下跌约18%。此外,印尼政府开始整顿镍、 煤炭 等采矿商品管理,成立战略性矿产与商品交易所以加强战略矿产调控;印尼国有矿企Antam称镍储量若管理不善约10年内或枯竭,凸显长期资源约束。
成本支撑边际减弱,精炼镍供给仍偏宽松
供给端,硫磺硫酸以及红土镍矿价格回落,湿法冶炼成本支撑有所减弱,各品级硫酸镍均价较前期高位价格回落较多。正信期货指出,但目前价格情况下,综合考虑火法和湿法冶炼成本,以及硫酸价格回落幅度有限,下方回落空间并不大。镍铁原料进口同环比回升,精炼镍供给仍然较为宽松,进口到港以及库存充足。南华期货数据显示,外采硫酸镍、MHP、高冰镍生产电积镍利润率分别为-13.6%、-7.0%、-7.9%,均处亏损区间但亏损普遍收窄。光大期货也认为,镍矿价格、升水及硫磺价格环比走弱,9月产业链环节或存在不同程度减产情况,国内电镍、镍铁及硫酸镍也呈现不同程度降幅,但配额压力或逐渐凸显,理论成本支撑仍或下移。
LME库存高位压制,国内仓单去化但绝对量仍高
库存方面,LME镍期货库存278628吨,增加102吨,绝对量仍处高位;上期所镍仓单93130吨,减少755吨,周度去化延续。南华期货指出,LME与国内交易所库存绝对量仍处高位,上方空间可能受限。正信期货表示,国内国际精炼镍库存前期小幅去库后再次累库,旺季来临后去库情况较差。现货方面,电积镍124400元/吨(贴水340)、镍豆124200元/吨(贴水540)、电解镍126150元/吨(升水1410)、金川镍128000元/吨(升水3260),现货对主力升水较前日普遍收窄,反映现货跟涨乏力。
不锈钢需求疲软, 新能源 增速放缓,需求端难言乐观
需求端,国内整体需求疲软态势并未改变,传统不锈钢需求疲软,地产端需求下行的情况下,镍的需求基本面难以扭转。
正信期货指出,新能源车需求方面,乘用车需求瓶颈约束三元正极需求增量,加之磷酸铁锂挤兑三元 电池 市场,三元材料需求增速放缓。传统需求旺季即将来临,需求温和修复预期下,镍价或震荡延续。南华期货认为,钢厂存在利润空间,钢厂排产预计增加;新能源三元产量增速放缓,磷酸铁锂份额挤压效应持续。不锈钢方面,张浦炼钢厂计划于中秋及国庆期间停机检修,预计影响不锈钢产量4万吨左右,均为300系,供给收缩对不锈钢价格形成一定支撑,但社会库存高位、钢厂利润微薄、终端需求偏弱,价格大概率呈上有压力、下有支撑的震荡格局。
综合机构展望:短期偏强震荡,但持续上行需库存去化配合
综合来看,各机构对短期沪镍走势维持震荡判断,但普遍提示高库存与过剩格局压制。
南华期货认为,镍端印尼主产区因厄尔尼诺干旱导致镍铁减产,资源端约束与成本支撑或阶段性抬升;但外采原料生产电积镍仍深度亏损,精炼镍供应宽松、现货升水收窄,且LME与国内交易所库存绝对量仍处高位,上方空间可能受限。短期沪镍或维持偏强震荡,但持续上行需看到库存明显去化或减产进一步兑现。
光大期货表示,基本面表现偏弱,但短期需要关注宏观情绪修复的共振,警惕气候及电力问题,轻仓过节。
正信期货认为,在中上游成本支撑托底减弱,同时也考虑到下游需求温和修复但总体不及预期的情况下,镍价维持震荡走势,下方回落空间有限。
瑞达期货建议投资者谨慎为主,注意操作节奏及风险控制。