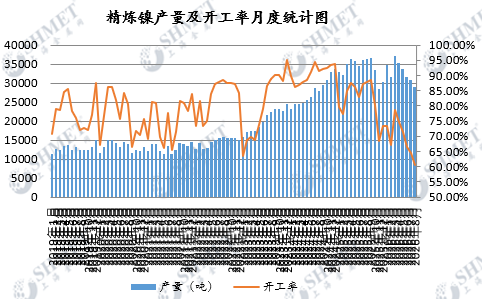
9月23日讯:根据调研,2026年8月份国内精炼镍产量在28860吨,环比继续下降,同比去年同期下降20.69%。当期产量继续降低,盘面走势先阳后抑,短线趋势压力依旧存在,部分传统企业产能产量稳步推进,但是部分企业持续受原料供应搅动,及利润下降的影响,其中不乏一些炼厂有亏损出现,因此主动降负荷生产,及对产品结构的调整,开工率降势为继。总体看价格区间盘整延续,消费淡季继续深入,随着部分实际生产运行出现调整的企业增多,而新增产线相对稳定的企业占比减少,原先产能暂无法维持正常生产运营。风险点依旧多在全球市场供需变化及成本端搅动,产能释放节奏趋缓,价格暂时缺乏明确方向指引。当期精炼镍冶炼开工率修正后降至60.54%附近。
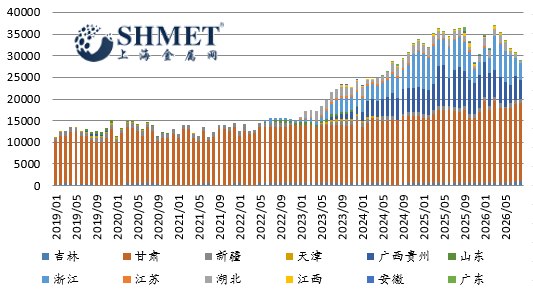
综合情况,8月国内除去四地冶炼厂仍未复产镍板,多地区炼厂受地缘冲突,原料输出国出口政策调整,原料供给替代,成本增加,利润降低,需求不振等多因素影响,导致部分企业生产意愿不足,主动讲负荷,及相关装置阶段性检修,实际产量受限降低;东北地区炼厂随着产能扩张,本期产量小幅累增;其余小型企业产量则互有增减。短期看,生产企业部分保持高排产状态,部分则在传统消费淡季之中不再维持高频生产,但总体能够基本依托现有产能有序产出。目前炼厂将通过优化生产工艺,来提升产能利用率,保障产量稳定释放。另外,年内有新投产产线计划的企业陆续下线正式投产,其生产目标将稳步推进。目前看,原料供应边际是否有改善,港口库存累积态势能否缓和,尚待改善。
国内新投产精炼品牌在伦敦市场注册成功后,在产线爬升的同时,以加大出口来缓和国内供应扩大压力。国内基本面供大于求局面短期内难改,宏观地缘政治不确定性,及原料国政策实施将带来持续影响,需警惕供应波动风险,成本变化对镍价的影响。目前印尼企业除了因其受矿产配额具体执行,及中东硫磺供应链遇阻影响外,厄尔尼诺现象影响在加重,水资源缺口扩大,电厂负荷下降,国内流通增幅降低;此后原料供应是否顺畅,季节性需求变化,国内消费改善弱于预期仍值得关注。
整体来看,当期产量降势保持,国内原料供应及生产结构仍有调整空间,短期需求不振压力持续,排产增减与否仍需观察。政策面上,国内政策面虽多利好,但传导至实体消费尚需时日。目前不锈钢终端需求复苏不及预期,电池行业排产平稳,纯镍需求保持刚需,下游暂无大规模前置备货。近期内外库存仍处高位,对行情趋势形成一定压制,后期产出变化将跟随冶炼利润变动,下游需求实质性回暖,原料成本变动。