摘要
通过分析近五年国庆前后一个月铜、铝、锌、铅、镍及螺纹钢库存变化幅度与绝对价格变化规律来看,锌、镍、铝普遍呈现节后累库;铜、铅节后继续去库的情况,螺纹则几乎持续去库,工业品季节性库存行为分化。
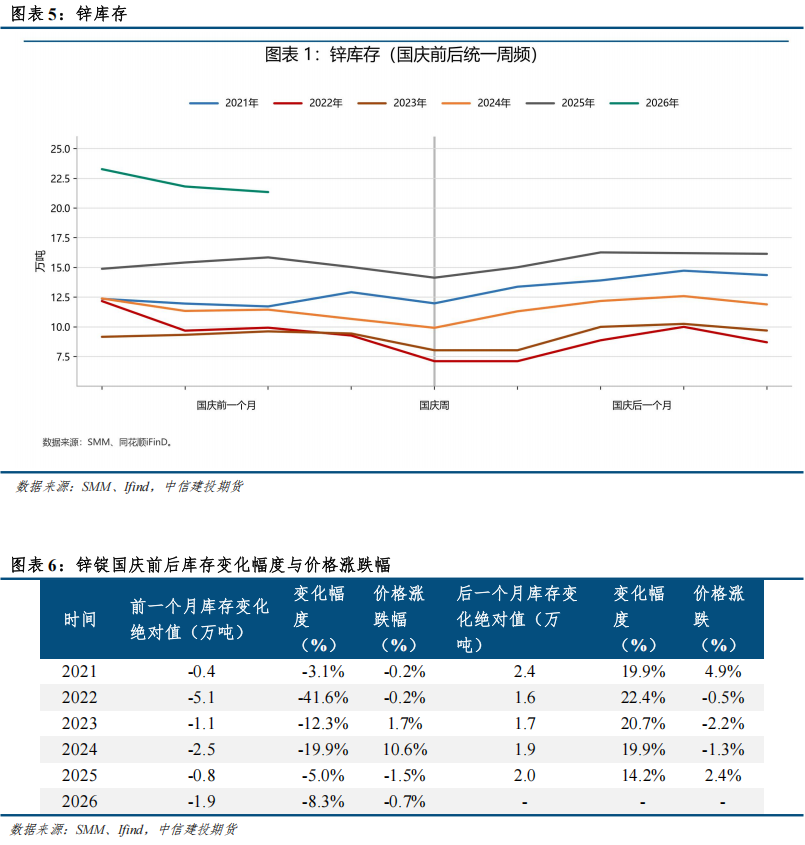
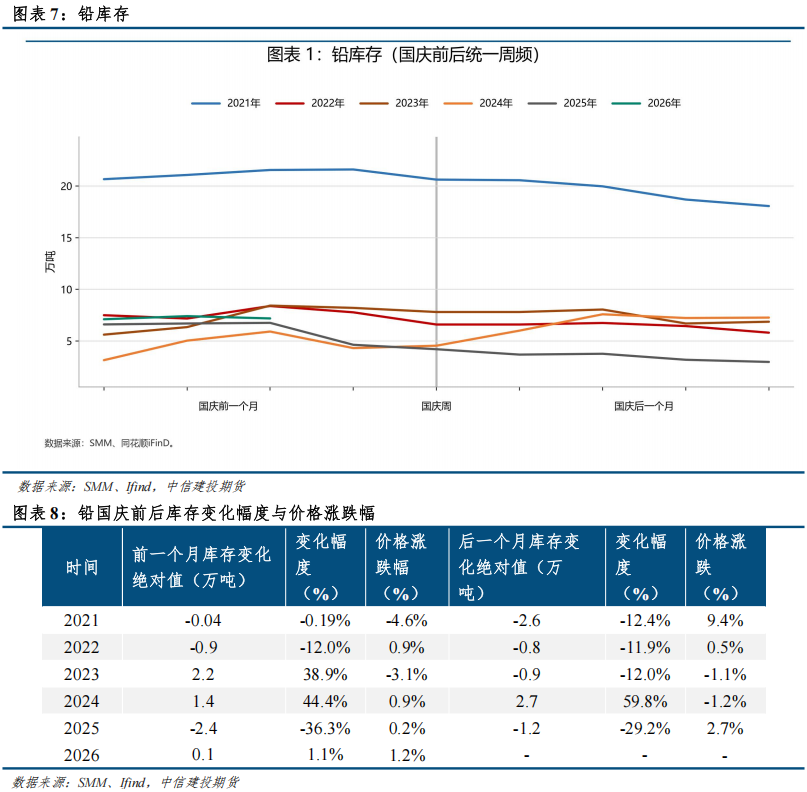
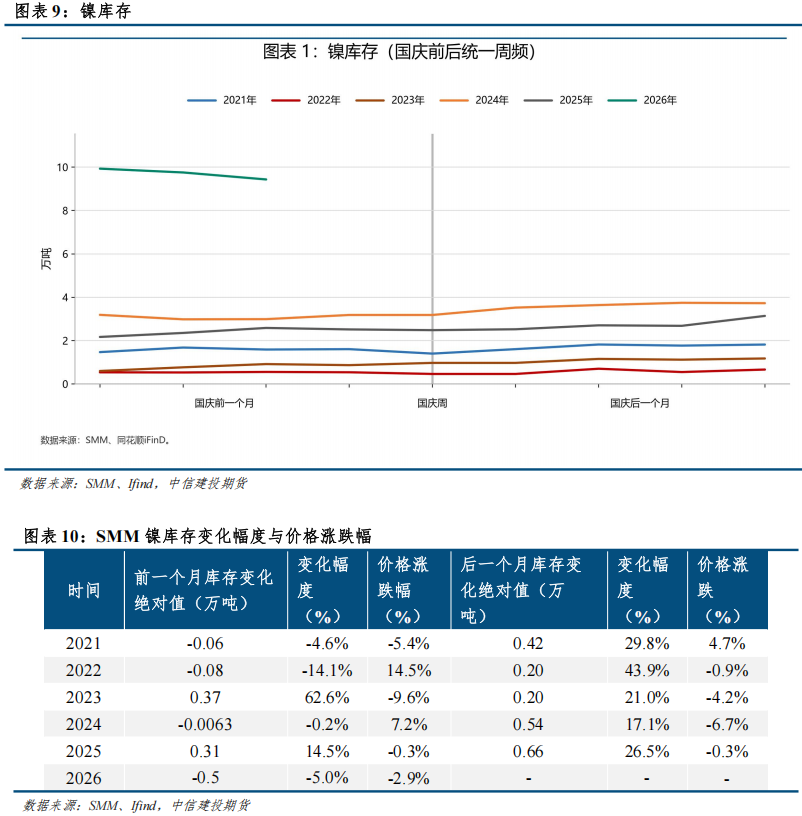
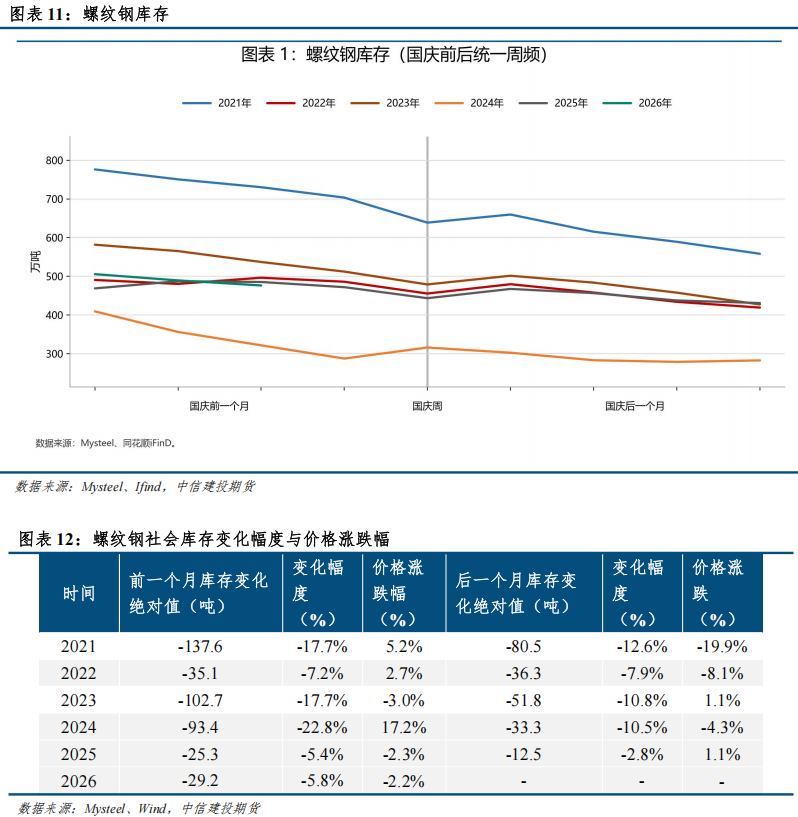
节前去库往往偏利多:铜、锌、镍若节前1个月持续去库,节前价格多数上涨;若节前累库,价格偏弱。节后分品种看,锌、镍几乎年年节后累库,累库后价格多承压回落;铝节后累库幅度大,常压制节后行情;铜、铅库存弹性更强,即便节后小幅累库,若前期库存低位,价格仍可走强;螺纹国庆后延续去库,但去库不必然带来上涨,需求预期权重更高。低库存环境下,国庆短期累库对价格冲击有限;高库存叠加节后累库,利空会被放大。
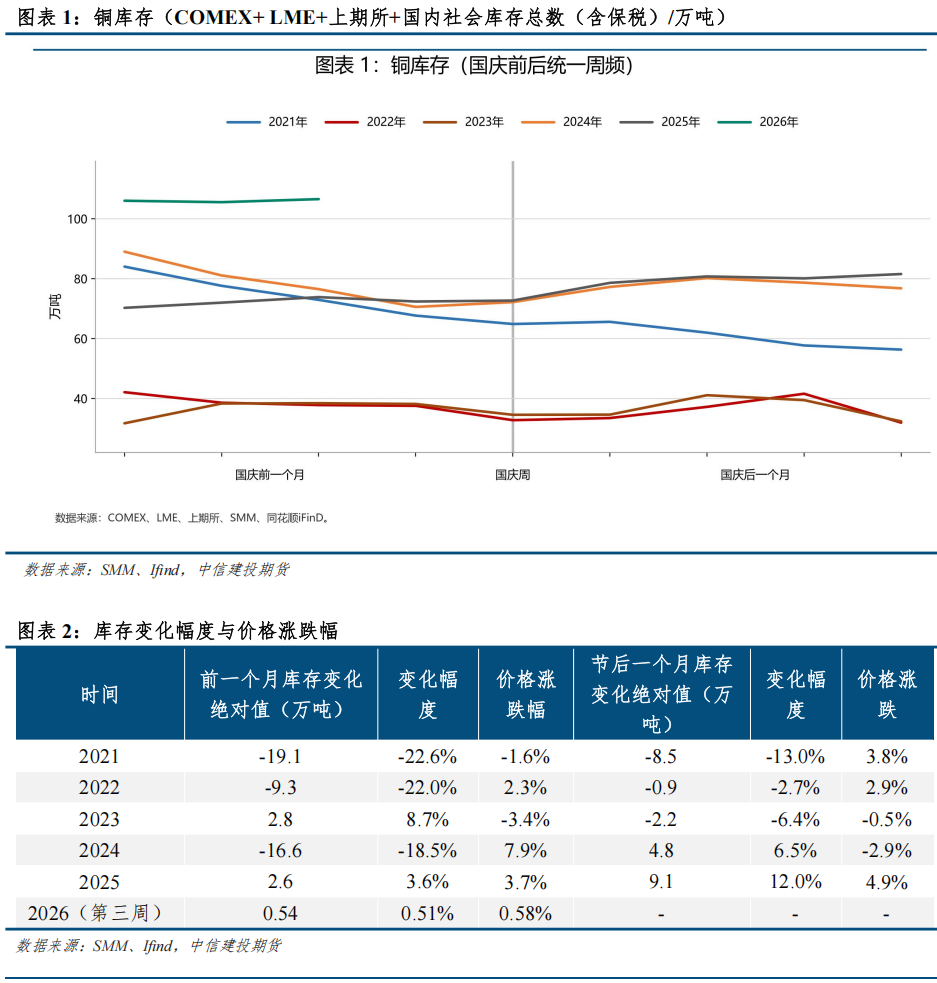
国庆前1个月铜的库存趋势是关键:节前持续去库、低位运行,节后累库一般有限,铜价偏强;节前已经累库,节后库存继续抬升则利空行情,国庆第5周常为库存拐点。往年来看,2021/2022/2024年节前大幅去库,节后累库弱,对应铜价上涨;2023/2025年节前累库,节后库存继续增加,2023年铜价走弱,2025年靠供应收缩支撑走强。当前全球铜总库存仍偏高,节前小幅累库,反映出消费偏弱,价格依靠供应托底。国内铝锭+铝棒库存跌破100万吨,供需有所好转。锌、铅、螺纹钢库存和价格的相关性不及铜铝。
正文
一、铜
1.1、全球绝对库存高于往年,价格上行有压力
二、铝
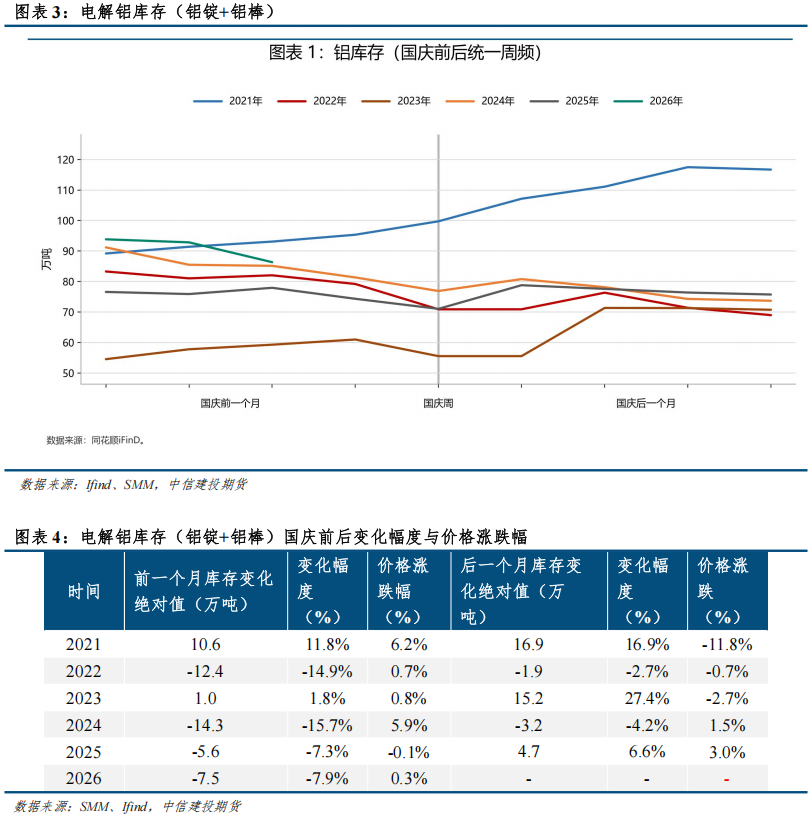
2.1、2026年国内绝对库存高于往年,价格承压
三、锌
3.1、供需矛盾不凸显
四、铅
4.1、绝对库存低于往年,供需结构有一定韧性
五、镍
5.1、供需结构偏弱或限制价格反弹空间
六、螺纹钢
6.1、绝对库存相对偏低,价格有一定韧性
总结
通过分析近五年国庆前后一个月铜、铝、锌、铅、镍及螺纹钢库存变化幅度与绝对价格变化规律来看,锌、镍、铝普遍呈现节后累库;铜、铅节后继续去库的情况,螺纹则几乎持续去库,工业品季节性库存行为分化。
节前去库往往偏利多:铜、锌、镍若节前1个月持续去库,节前价格多数上涨;若节前累库,价格偏弱。节后分品种看,锌、镍几乎年年节后累库,累库后价格多承压回落;铝节后累库幅度大,常压制节后行情;铜、铅库存弹性更强,即便节后小幅累库,若前期库存低位,价格仍可走强;螺纹国庆后延续去库,但去库不必然带来上涨,需求预期权重更高。低库存环境下,国庆短期累库对价格冲击有限;高库存叠加节后累库,利空会被放大。
国庆前1个月铜的库存趋势是关键:节前持续去库、低位运行,节后累库一般有限,铜价偏强;节前已经累库,节后库存继续抬升则利空行情,国庆第5周常为库存拐点。往年来看,2021/2022/2024年节前大幅去库,节后累库弱,对应铜价上涨;2023/2025年节前累库,节后库存继续增加,2023年铜价走弱,2025年靠供应收缩支撑走强。当前全球铜总库存仍偏高,节前小幅累库,反映出消费偏弱,价格依靠供应托底。国内铝锭+铝棒库存跌破100万吨,供需结构有所好转。锌、铅、螺纹钢库存和价格的相关性不及铜铝。