新旧动能转换已成为高层会议和政策部署的高频关键词,我们也持续提示当前我国正处在新旧动能转化的“拐点之年”。 本篇报告将从商品价格层面出发,以近年来铜价和钢价走势分化作为切入点,探讨新旧动能转换如何重塑铜、钢的需求结构,分析“铜强钢弱”背后的产业变迁,并进一步讨论铜钢比作为新旧动能观测指标的意义。
核心观点: 历史上看,铜价与钢价走势同步,背后反映的是国内与全球工业周期的长期共振。 2023 年以来,二者稳定同步的关系被打破:铜价持续走强、钢价震荡下行,铜钢比升至历史平均水平的 2 倍左右,铜、钢所对应的供需格局正在发生趋势性变化。归因看,本轮铜钢价格分化的背后,本质上是新旧动能转换带来的需求结构变化;二者供给约束的不同又进一步放大了需求分化对价格的影响。基于我们构建的新旧动能指数,铜钢比可作为观察新旧动能转换的新价格标尺。
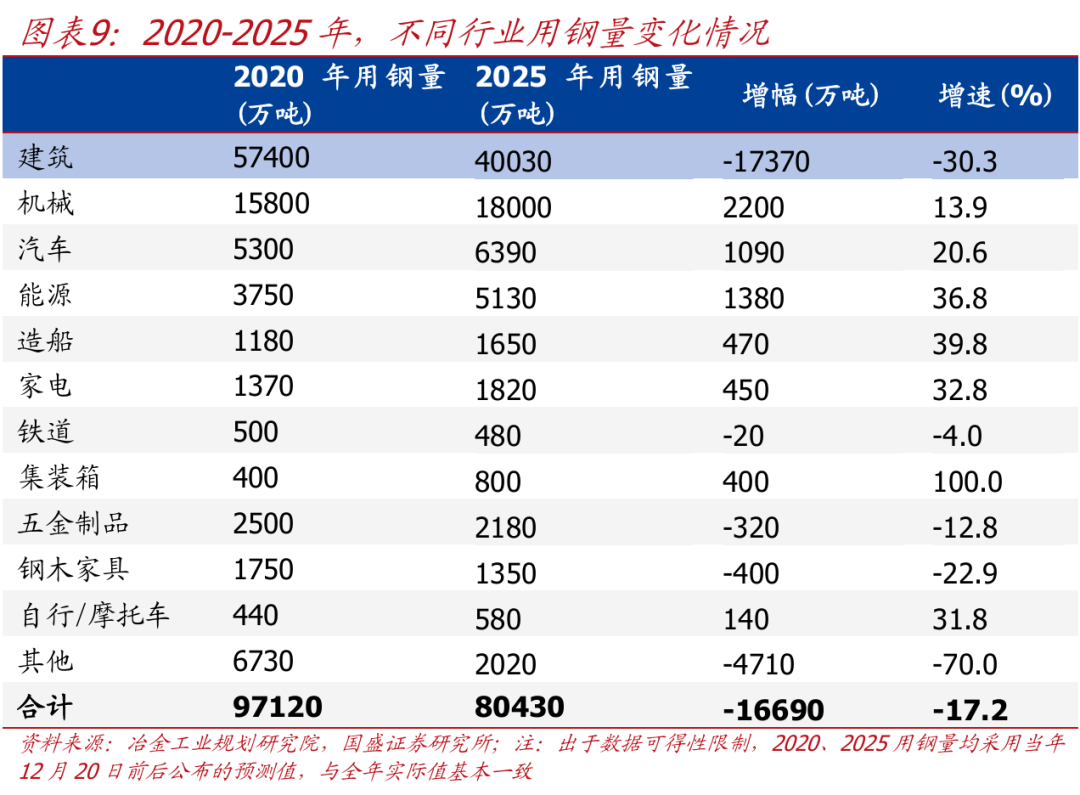
1、 钢的旧故事: 地产下行带动建筑用钢需求大幅收缩, 2020-2025 年,我国建筑业用钢量减少 1.74 亿吨、降幅达 30% 。 制造业用钢虽增长、但尚难填补旧动能下降形成的缺口,钢铁总需求承压。
2、 铜的新故事: 铜越来越多受益于电动车、风光储、 AI 等新兴动能, 2020-2025 年,新动能贡献了 145% 的铜需求增量,占比由 20.0% 快速升至 34.4% 。
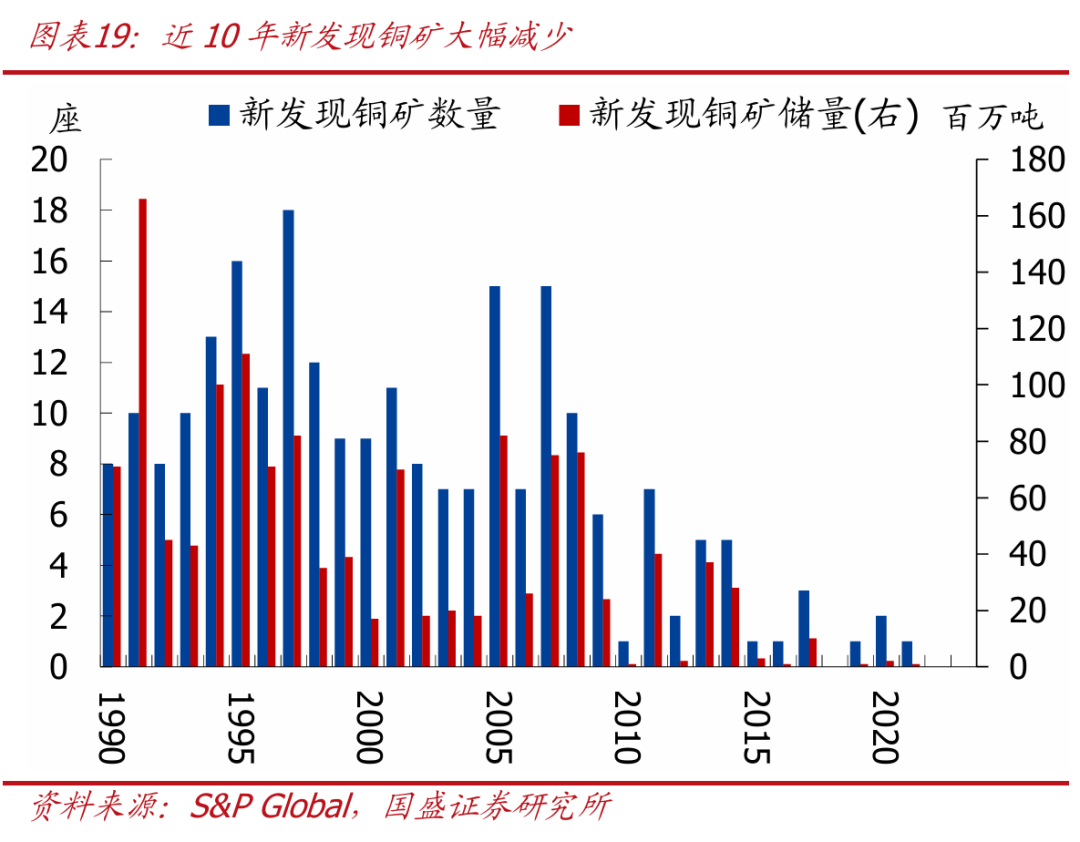
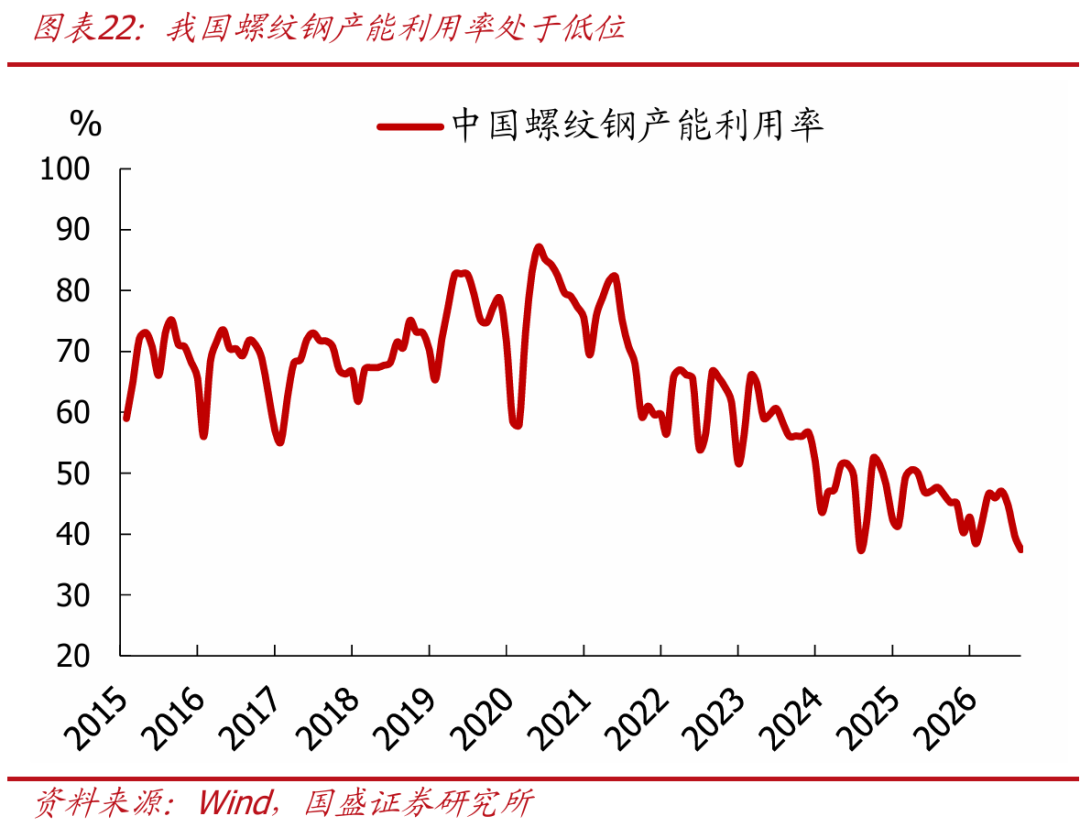
3、 供给约束不同: 铜的供给瓶颈主要在矿端, 近年来主产地南美铜矿品位 (矿石中金属铜的质量占比) 由 1.3% 下降至 0.7% ,降幅达 44% ;同时新发现的铜矿数量和储量均大幅减少。钢铁供给弹性明显更高,全球铁矿石资源约束相对较弱,且钢铁冶炼端仍存在较多闲置产能。
4、 铜钢比与新旧动能转换: 我们根据不同行业在固定资产投资中的占比,构建新、旧动能指数,结果显示,铜钢比与新动能总体正相关、与旧动能总体负相关,可以作为观察新旧动能转换的一个新的价格标尺。
风险提示: 新兴产业需求不及预期、铜钢供给变化超预期、铜钢比对新旧动能的指示意义可能存在偏差、数据统计及预测偏差风险。
报告 摘 要 :
一、引言:铜钢价格走势从同步走向分化。
> 历史上:铜价与钢价走势同步,背后反映的是国内与全球工业周期的长期共振。 铜和钢均属于典型工业金属,虽然铜更偏全球定价、钢更具区域定价属性,但过去较长时期内,中国地产、基建和制造业周期与全球工业周期总体同向,加之中国本身也是全球工业品需求的重要力量,因此铜、钢需求往往同步扩张或收缩,价格也呈现较强的同周期特征。
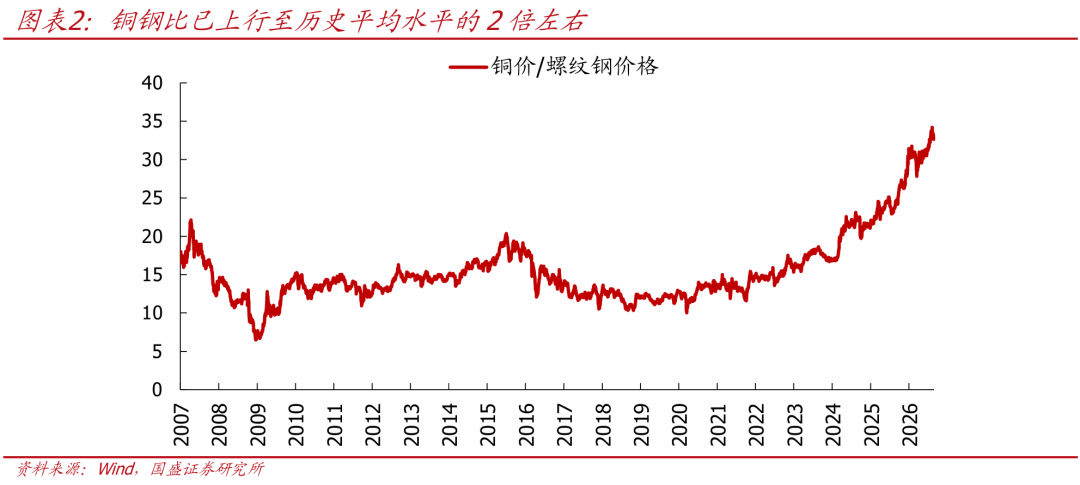
> 2023 年来:铜价持续走强,钢价震荡下行,铜钢比快速升至历史高位。 截至目前,铜钢比已升至历史平均水平的 2 倍左右。传统工业周期已难以完全解释二者走势,铜、钢所对应的供需格局正在发生趋势性变化。
二、钢的旧故事:地产下行持续拖累用钢需求。
> 钢价主要由国内供需决定。 钢铁价值密度低、运输成本和贸易壁垒较高,具有明显的区域定价特征;中国钢材产量和消费量均占全球近一半、进口依赖度不足 1% ,因此中国钢价主要取决于国内供需。
> 地产下行带动建筑用钢需求大幅收缩。 2021 年下半年以来房地产进入深度调整期,房屋销售、新开工和土地成交持续下行,钢筋消费量明显回落。 2020-2025 年,我国建筑业用钢量减少 1.74 亿吨、降幅达 30% 。
> 制造业用钢增长,但尚难填补旧动能下降形成的缺口。 汽车、机械、能源、造船等制造业用钢较快增长, 2025 年制造业用钢占比已反超建筑业;但 2025 年钢材总消费量较 2020 年仍下降约 17% ,总量上仍处于“旧动能减量快于新动能增量”的阶段,新动能仍处于逐步接续过程中。
三、铜的“新故事”:新能源、 AI 正在重塑全球铜需求。
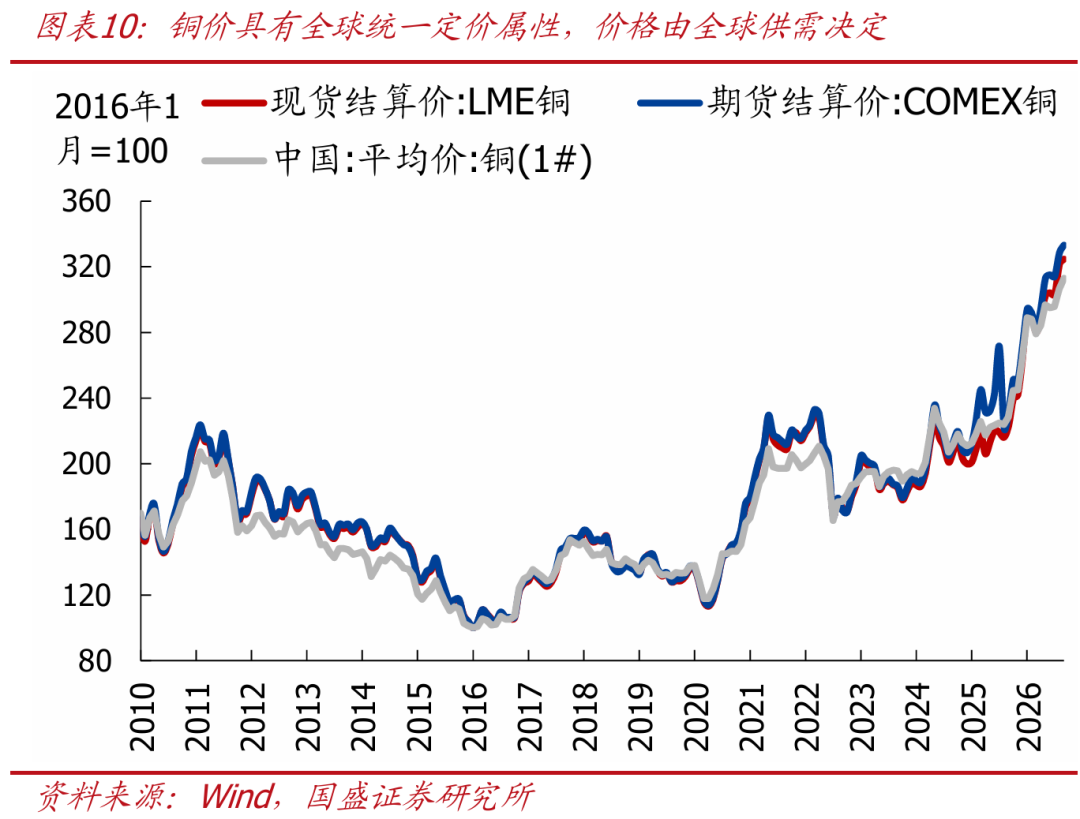
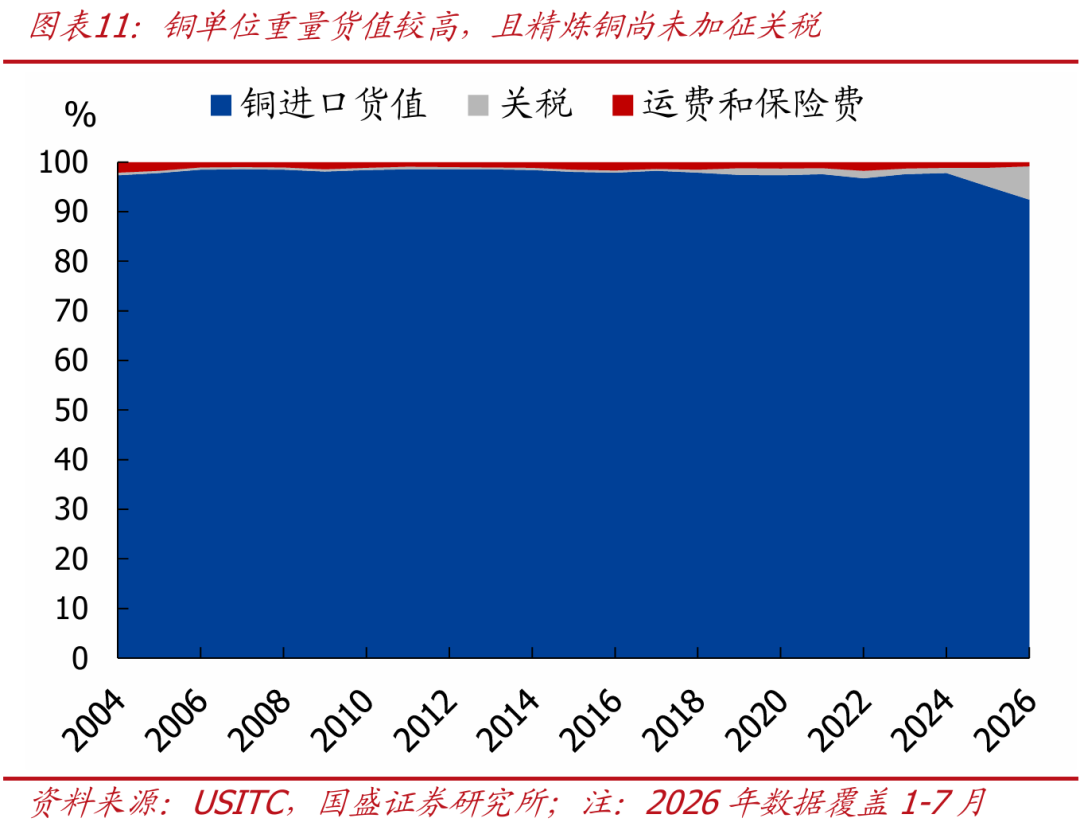
> 铜具有全球定价属性,价格由全球供需决定。 相比钢铁,铜的价值密度更高、运输成本和贸易壁垒也较低(美国尚未对铜矿石和精炼铜加征关税),中美欧铜价长期高度联动,因此铜价取决于全球供需格局变化。
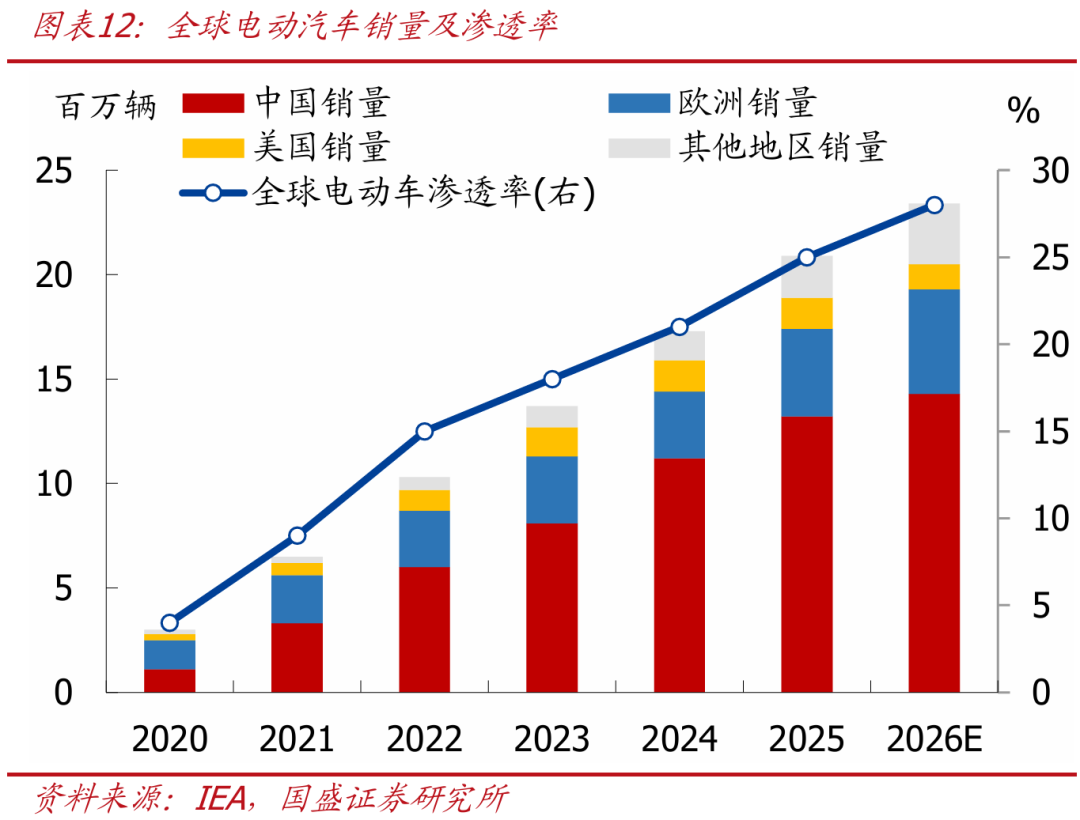
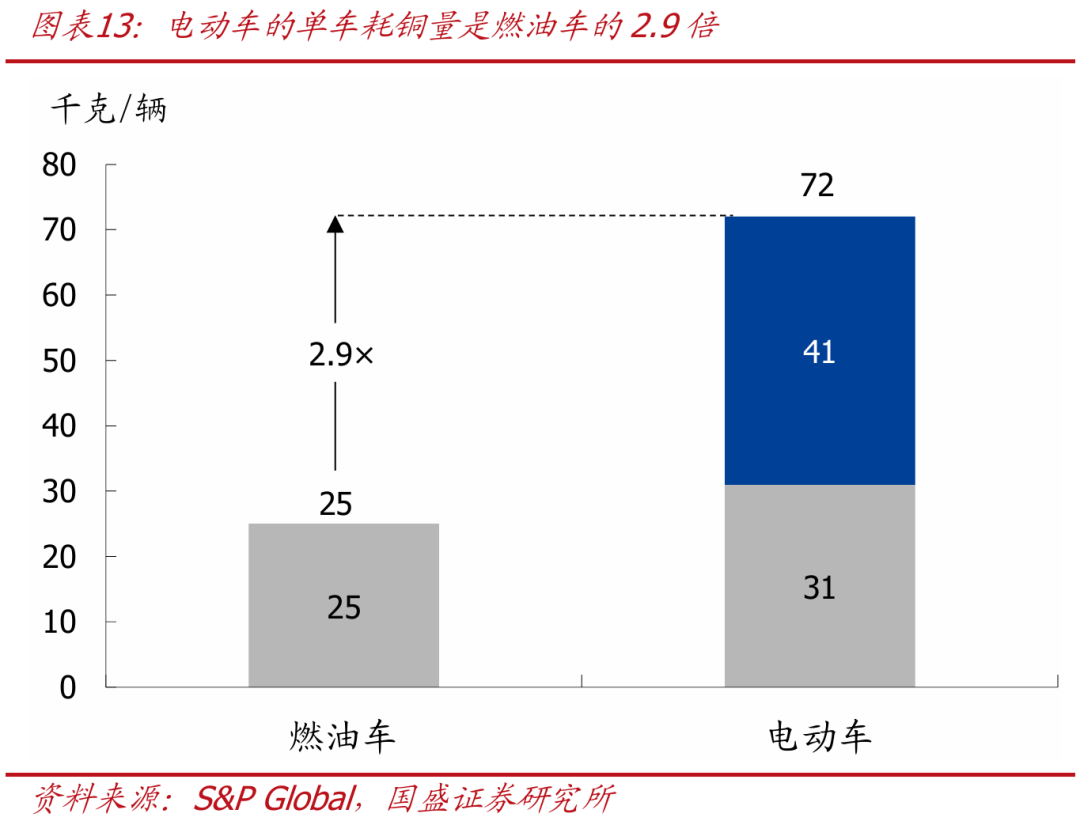
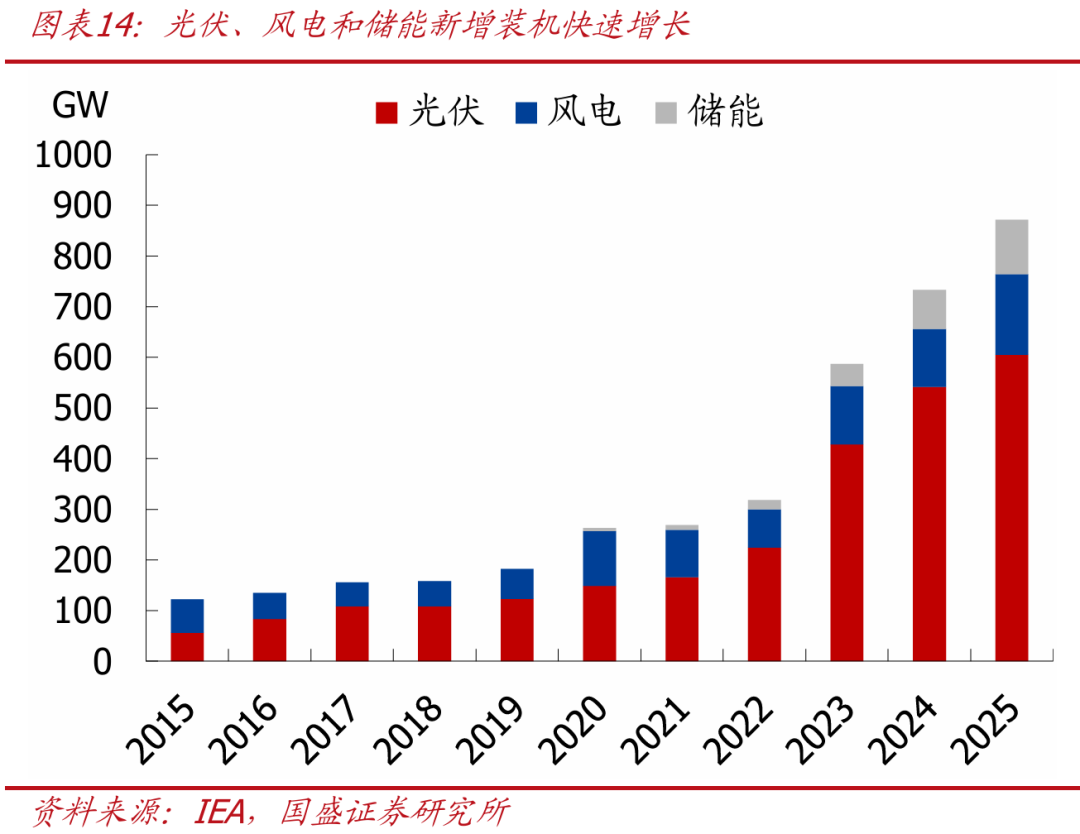
> 电动车、风光储成为铜需求增长的重要支撑。 2020-2026 年全球电动车销量年复合增速约 41% ,且电动车单车耗铜量约为燃油车的 2.9 倍,对铜的需求大幅增加;与此同时, 2020-2025 年光伏、风电、储能新增装机年复合增速也达 27% ,能源转型趋势持续提升用铜需求。
> AI 正成为铜需求新的增长点。 AI 服务器及冷却系统均需大量使用铜,同时其高耗电特征还将间接拉动电网投资;当前 AI 相关用铜规模仍相对有限,但随着数据中心建设提速,有望成为后续铜需求的重要增量来源。
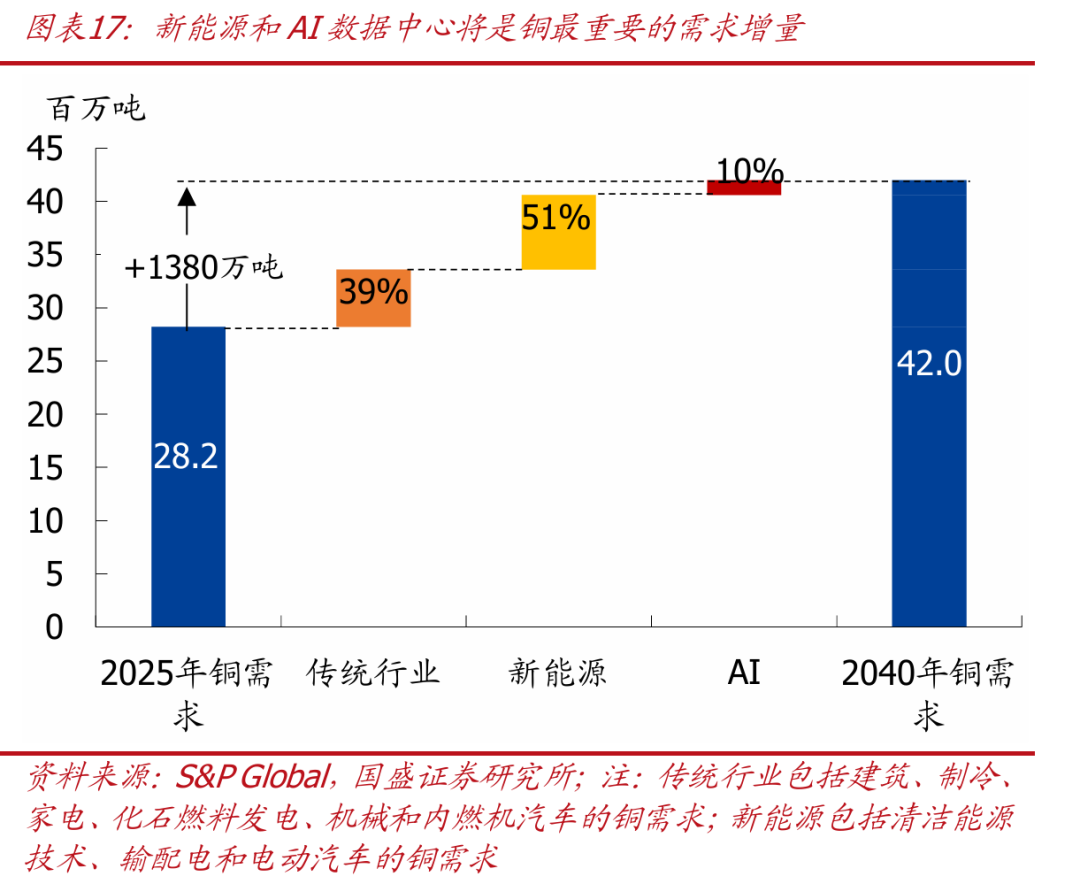
> 铜的总需求增加,需求结构向新能源、 AI 等新兴领域切换。 2020-2025 年,全球精炼铜消费量由 2495 万吨提升至 2820 万吨,累计增幅达 13.0% ;新能源及 AI 相关铜需求占比由 20.0% 快速升至 34.4% 。 2025-2040 年,标普预计全球铜需求将增加约 1380 万吨,其中新能源、 AI 分别贡献约 51% 、 10% 的增量,合计贡献超过六成。
四、供给端:铜供给比钢铁供给更缺乏弹性。
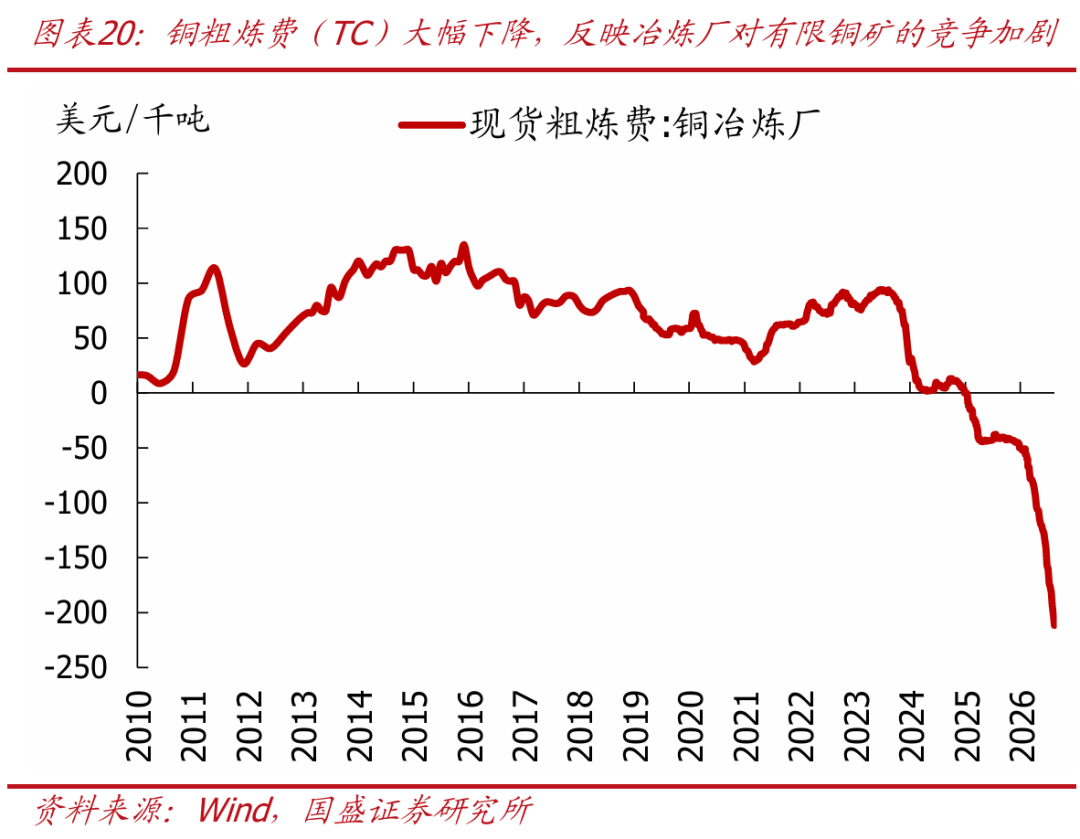
> 铜的供给瓶颈主要在矿端。 近年来全球铜矿品位下降:主产地南美铜矿品位 (矿石中金属铜的质量占比) 由 1.3% 下降至 0.7% ,降幅达 44% ;同时新发现的铜矿数量和储量均大幅减少,全球铜矿供应趋紧。铜粗炼费( TC )自 2025 年以来持续为负,反映在铜矿供不应求的背景下,冶炼厂为争夺原料不得不压低加工费以获取铜精矿。
> 钢铁供给弹性明显更高。 全球铁矿石资源约束相对较弱,且钢铁冶炼端仍存在较多闲置产能,当前我国螺纹钢产能利用率已不足 40% ,需求改善后钢厂可以通过复产、提高生产负荷较快增加供给。
> 供给弹性差异放大价格分化。 新动能带来的铜需求增长更容易转化为价格上涨,而钢铁需求波动更多向产量传导,价格反应相对钝化。铜与钢铁供给弹性的差异,进一步放大了新旧动能转换对二者价格的影响。
五、新旧动能转换与铜钢比:一个新的观测指标。
> 铜钢比与新旧动能投资占比具有较强相关性。 我们根据相关行业在固定资产投资中的占比,构建新、旧动能指数。 2022 年 -2026 年 8 月,新动能指数由 15.7% 提升至 20.1% ,铜钢比由 14.4 升至 33.4 ,旧动能指数则由 38.8% 降至 29.5% ;铜钢比与新动能总体正相关、与旧动能总体负相关。
> 铜钢比是新旧动能转换的价格映射。 钢更多暴露于地产、建筑等传统动能,地产持续调整带动建筑用钢需求收缩;铜则越来越多暴露于新能源、电网、电动车、 AI 等新兴动能,供给弹性的差异又进一步放大两者价格表现。因此,铜钢比的趋势性抬升既反映了铜、钢供需基本面的相对变化,也可以视为新旧动能转换在大宗商品价格上的集中映射。
正文如下:
新旧动能转换已成为高层会议和政策部署的高频关键词,我们也持续提示当前我国正处在新旧动能转化的“拐点之年”。本篇报告将从商品价格层面出发,以近年来铜价和钢价走势分化作为切入点,探讨新旧动能转换如何重塑铜、钢的相对需求和价格表现,并进一步讨论铜钢比作为新旧动能观测指标的意义。
一、引言:铜钢价格走势从同步走向分化
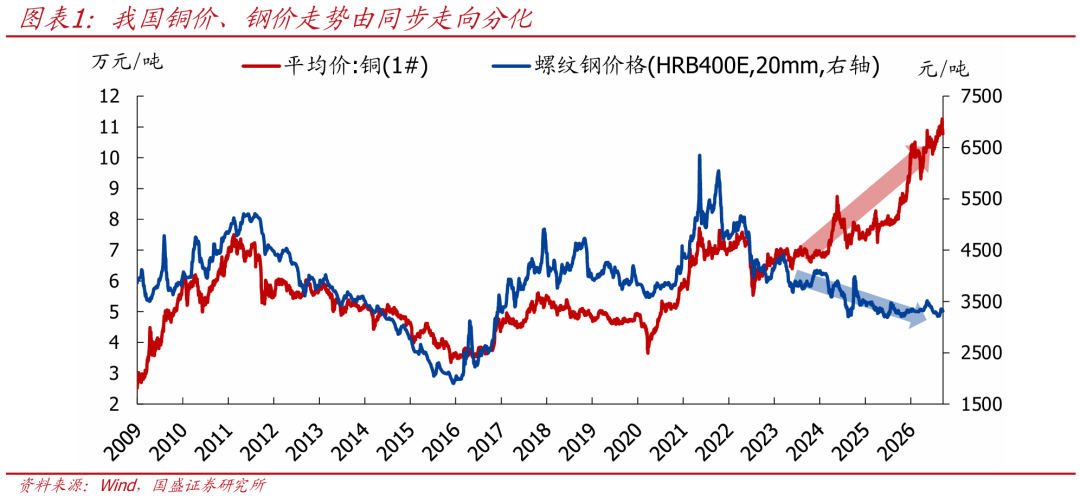
我国铜价与钢价历史上走势较为同步,背后反映的是国内与全球工业周期的长期共振。 2023 年以前,我国铜价与钢价多数时间同向变化,大的周期拐点也基本一致:金融危机后共同上行、 2011 年前后见顶,此后随经济增速换挡持续调整; 2016 年后同步回升, 2020 年又在全球需求修复和流动性宽松推动下迎来新一轮上涨。铜和钢均属于典型工业金属,虽然二者定价特征有所不同 钢铁更偏区域定价、铜更具全球定价属性,但过去较长时期内,中国地产、基建和制造业周期与全球工业周期总体同向,加之中国本身也是全球工业品需求的重要力量,因此铜、钢需求往往同步扩张或收缩,价格也呈现较强的同周期特征。
但 2023 年以来,这一长期稳定的同步关系明显打破:铜价持续走强,钢价震荡下行,铜钢比快速升至历史高位。 截至目前,铜钢比已升至历史平均水平的 2 倍左右。铜钢价格由“同涨同跌”转向持续分化,意味着传统的工业周期已难以完全解释二者走势,其背后更多反映出铜、钢所对应的需求结构和供需格局正在发生趋势性变化。
我们认为,铜钢价格分化是观察本轮新旧动能转换的一个独特视角。 一方面,钢铁具有较强的区域定价属性,中国又是全球最大的钢材生产国和消费国,其价格更多反映国内经济尤其是地产、建筑等传统需求的变化;另一方面,铜具有更强的全球定价属性,其需求正越来越多受到新能源、电网、电动车、 AI 等新兴产业驱动。因此,铜钢比的趋势性抬升并非简单的商品价格相对变化,而是新旧动能转换在大宗商品价格上的集中映射。 本文将分别从钢、铜的需求结构以及供给弹性出发,拆解本轮铜钢价格分化背后的逻辑,并进一步讨论铜钢比作为新旧动能观测指标的意义。
二、钢的旧故事:地产下行持续拖累用钢需求
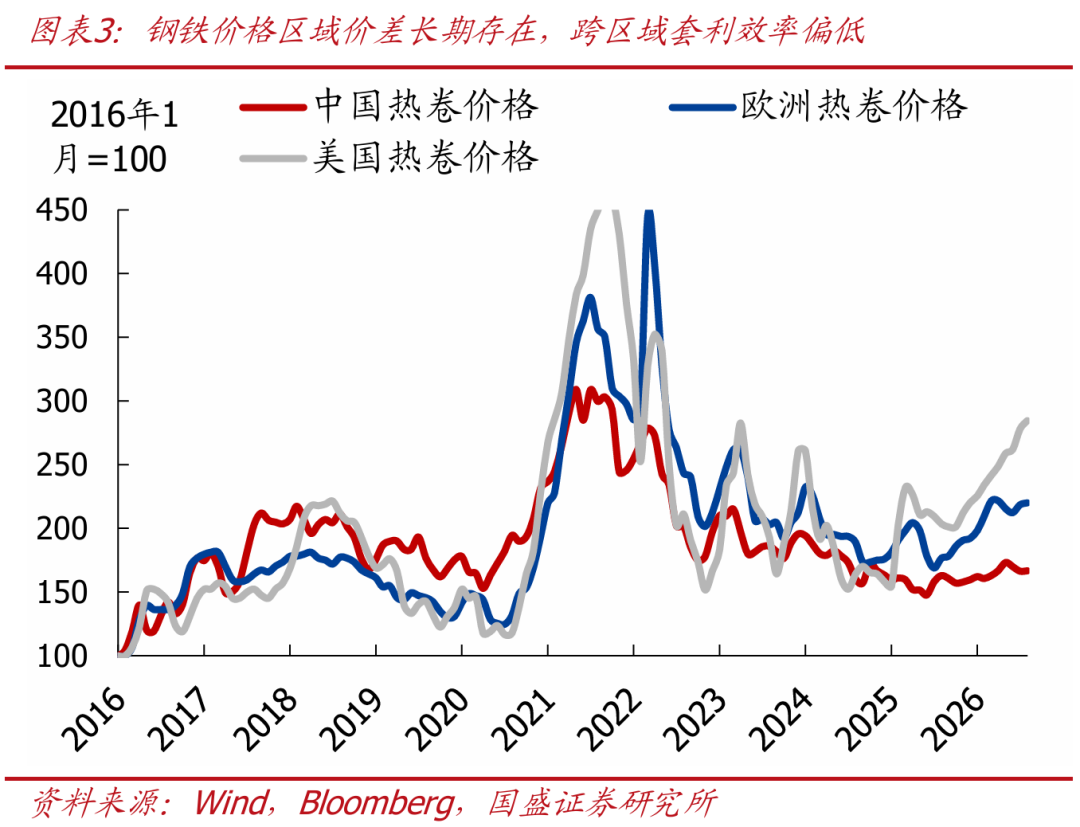
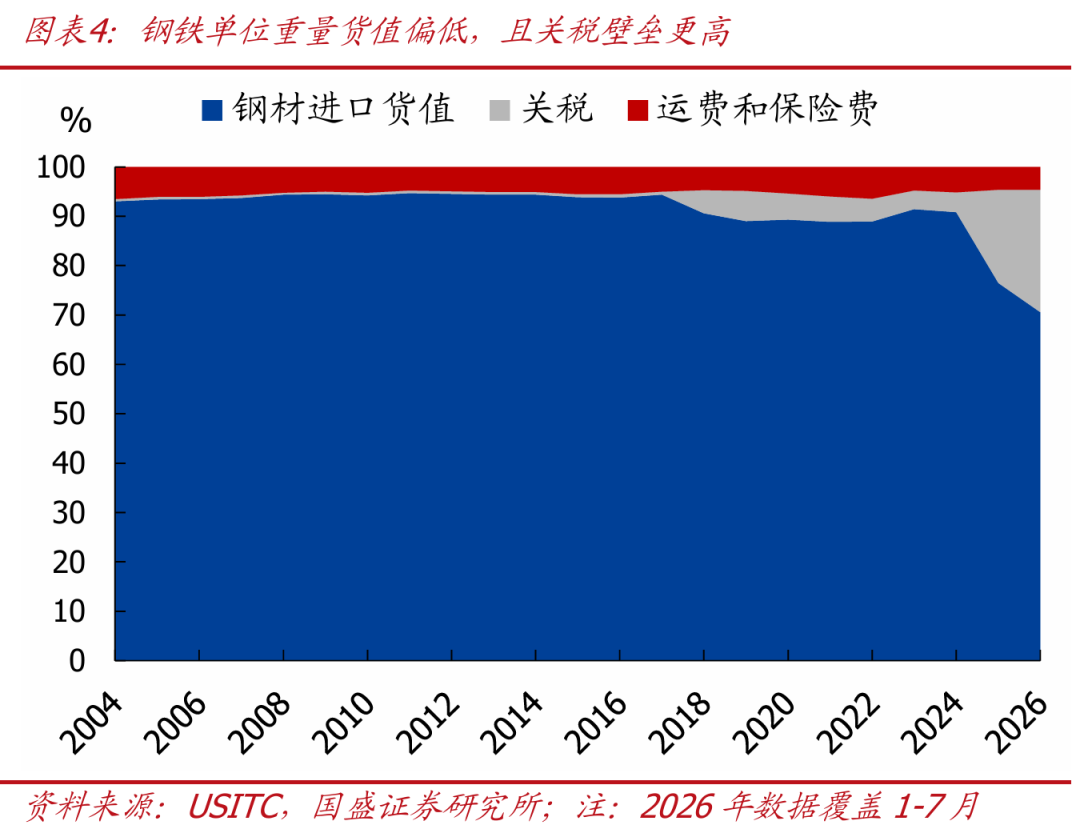
理解铜钢价格分化,首先需要厘清二者不同的定价属性:钢铁贸易面临较高的运输成本和关税壁垒,因此具有明显的区域定价特征。 无摩擦情况下,跨区域套利将推动不同市场钢价趋于收敛,但现实情况并非如此:以 2016 年为基期,中美欧热卷价格虽仍存在共同的周期波动,但价格中枢和涨跌幅度差异明显,特别是 2023 年以来,中国钢价持续偏弱,而美国、欧洲钢价相对更强,区域价格分化进一步扩大。有几点原因:一是钢铁的物理属性决定其货值重量比偏低,相同货值的钢铁需要更高的运费;二是关税壁垒较高, 2018 年起美国开始对钢铁征收 25% 关税,到 2025 年 6 月则将关税税率进一步调高至 50% 。 2026 年 1-7 月美国钢铁进口成本中 ,关税、运费占比分别为 24.8% 、 4.7% ,货值占比仅为 70.6% 。高运费、高关税壁垒显著抬升了钢材的跨区域套利成本,使各地区钢价更多由本地供需决定。
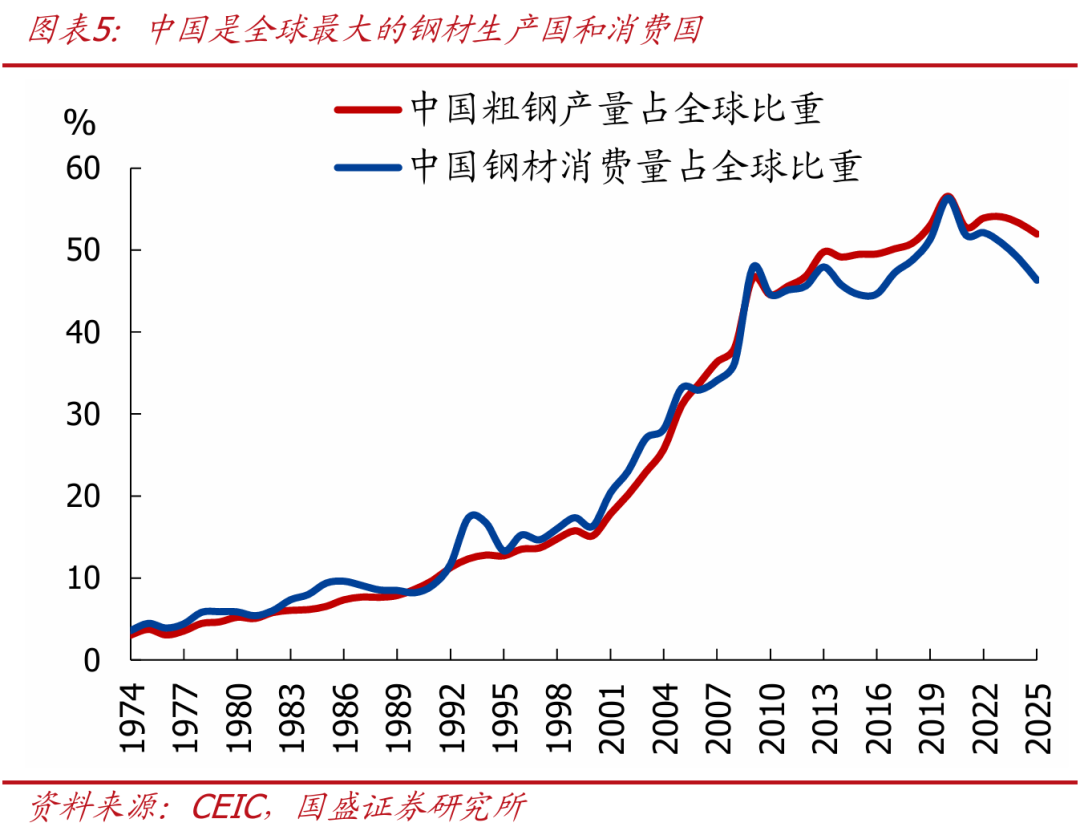
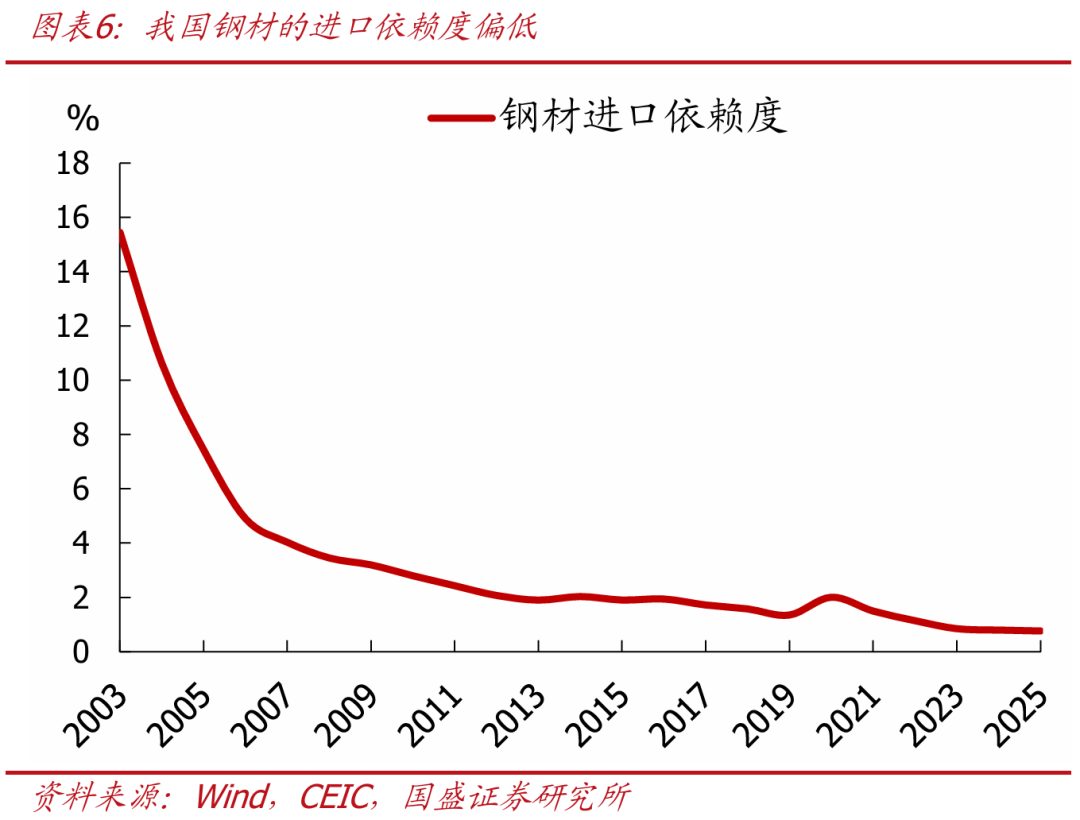
我国是全球最大的钢材生产国和消费国,庞大的国内市场决定了我国钢材价格主要由国内需求驱动。 2025 年我国粗钢产量占全球比重为 51.9% ,远高于第二大生产国印度的 9.0% ;钢材消费量占全球比重也达到 46.3% ,尽管较 2020 年的高点有所回落,仍接近全球消费量的一半。与此同时,我国钢材消费主要由国内供给满足,进口依赖度已降至不足 1% 。因此,与铜需求具有较强全球属性不同,我国钢材需求具有更明显的本土特征,国内地产、基建和制造业等终端需求的变化,是理解近年来我国钢价走势的关键。
地产下行带动建筑用钢需求大幅收缩,制造业用钢虽较快增长,但尚难完全填补旧动能下降形成的缺口,钢材价格因此承压。
2021 年下半年以来,随着房地产进入深度调整期,房屋销售、新开工和土地成交持续下行,带动钢筋消费量明显回落。与此同时,我国用钢结构加快调整, 2020-2025 年,我国建筑业用钢占比由 58% 降至 49% ,制造业用钢占比则由 42% 升至 51% 、于 2025 年实现反超、成为钢材最主要的消费领域。
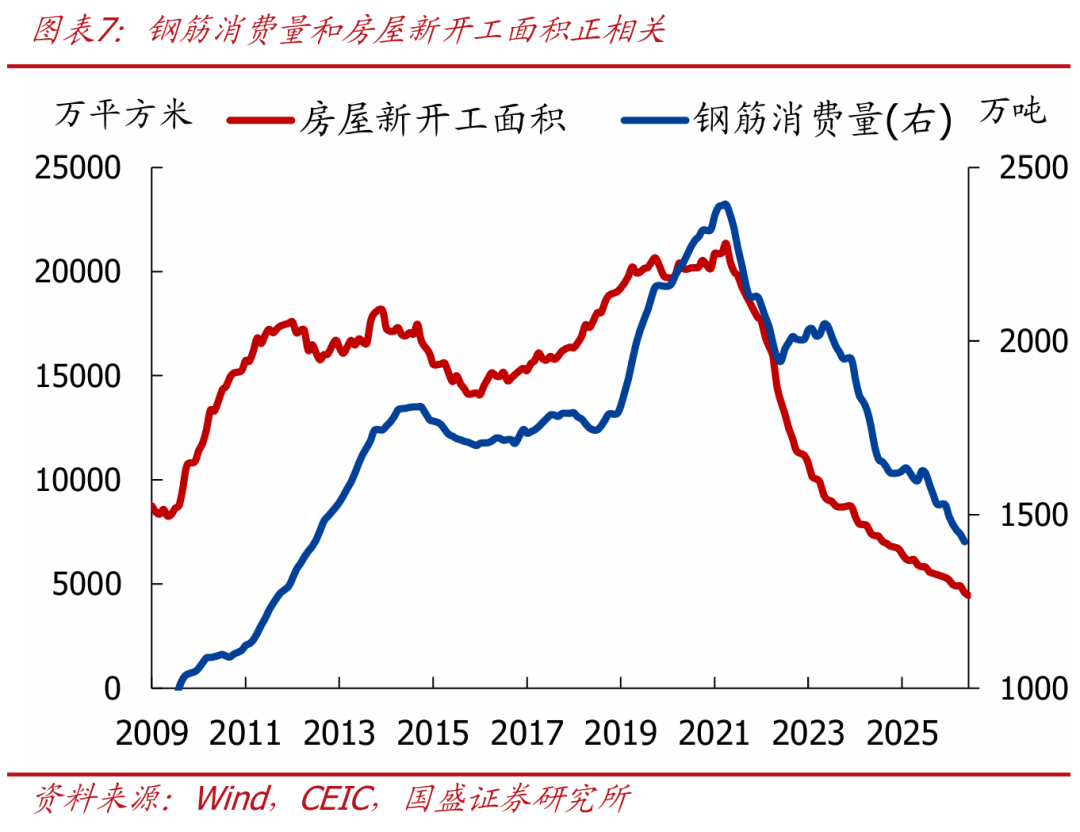
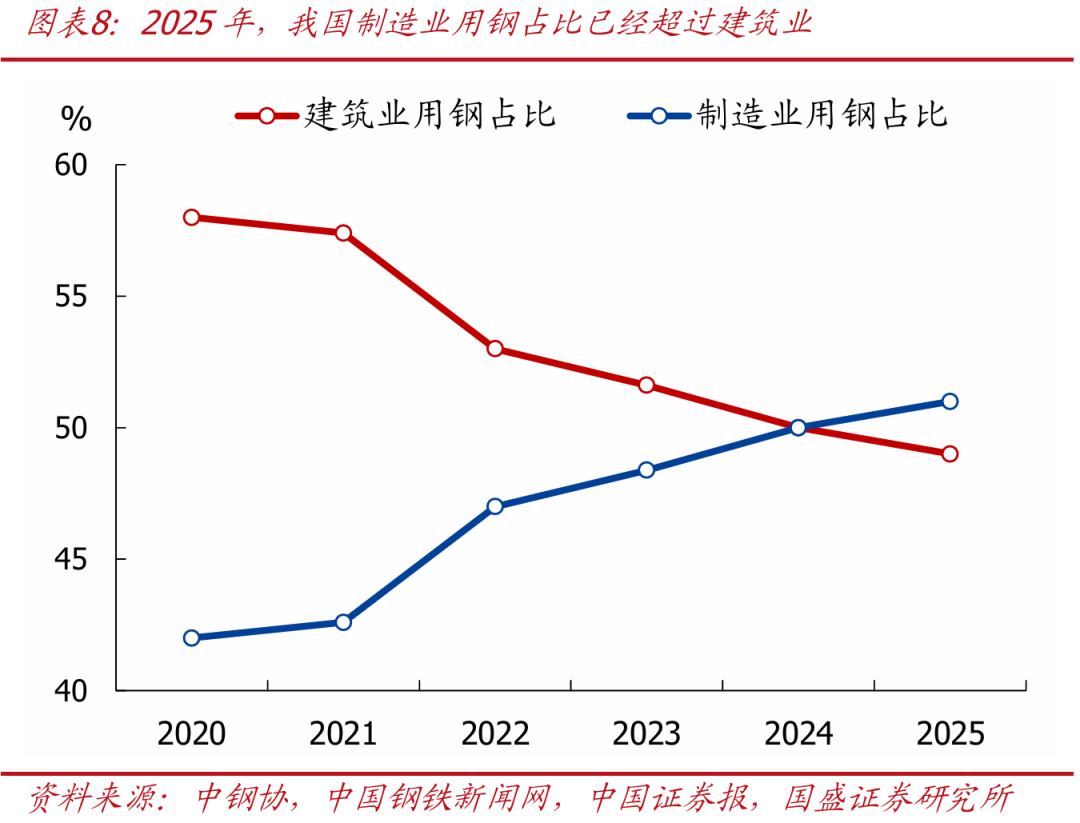
不过,用钢结构的“新旧转换”并不意味着需求总量已实现完全接续。 2020-2025 年,我国建筑业用钢量减少 1.74 亿吨、降幅达 30% ;同期机械、汽车、能源、造船、家电等制造业用钢均实现快速增长,但由于建筑业原有用钢体量较大,各制造业新增需求不足以完全对冲地产收缩带来的缺口, 2025 年钢材总消费量较 2020 年仍下降 17% 左右。
综上,当前钢材需求已实现“制造业占比提升并反超建筑业”的结构性转型,但总量层面仍处于旧动能减量快于新动能增量的阶段,新动能仍处于逐步接续过程中。
三、铜的新故事:新能源、 AI 行业正在重塑铜需求
与钢铁的区域定价特征不同,铜具有明显的全球定价属性,价格由全球供需决定。 从历史走势看, LME 铜(伦敦金属交易所)、 COMEX 铜(美国芝商所)和中国铜价的波动方向和幅度总体一致,主因铜的跨区域流通和套利成本较低:一是铜的价值密度相比钢铁更高,相同货值对应的运输成本更低;二是铜的贸易壁垒总体较低,本轮特朗普政府 50% 的铜关税主要针对铜管、铜线等半成品及部分铜制品,暂未覆盖铜矿和精炼铜。 2026 年 1-7 月美国铜进口成本中,货值占比可达 92.4% ,关税、运费占比分别为 6.7% 、 0.9% 。低运费、低关税壁垒下,中美欧铜价长期高度联动,价格由全球供需决定。
电动车、风光储、 AI 等新动能快速发展,成为近年来全球铜需求增长的重要支撑。
以汽车为例,据 IEA , 2020 年 -2026 年,全球电动车销量的年复合增速达 41% ,电动车渗透率从 4% 提升至 28% ,而一辆电动汽车的耗铜量约为普通燃油车的 2.9 倍;电动化既带来销量扩张,也显著提高汽车产业的单位用铜强度,因此对铜的需求大幅增加。
新能源领域同样如此,光伏、风电、储能等新增装机快速增长, 2020-2025 年的年复合同比增速达 27.1% ,光伏组件 / 逆变器、风机、电缆、储能电池等均有较高的用铜需求。
此外, AI 资本开支扩张正成为铜需求新的增长点。 AI 服务器、配电及冷却系统均需大量使用铜,同时其高耗电特征还将间接拉动配套电源和电网投资;当前 AI 相关用铜规模仍相对有限,但随着数据中心建设提速,有望成为后续铜需求的重要增量来源。
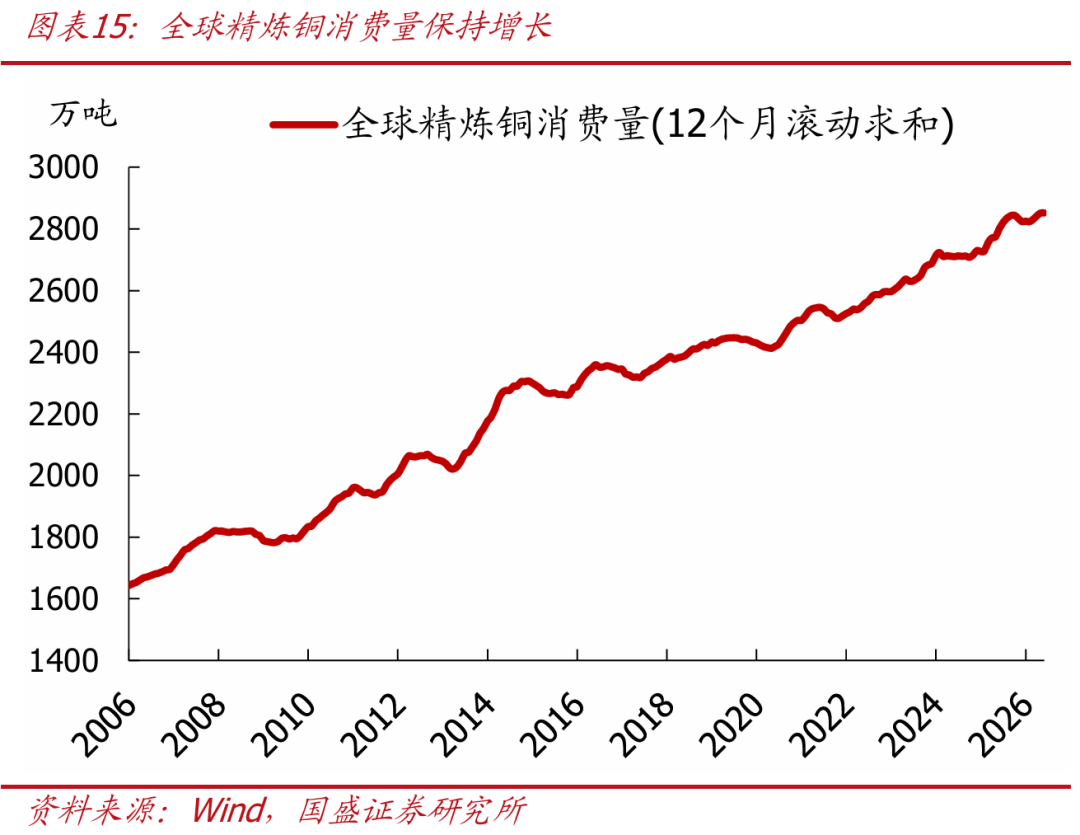
在新旧需求共同支撑下,全球精炼铜消费量由 2020 年的约 2495 万吨提升至 2025 年的 2820 万吨,累计增幅达 13.0% 。
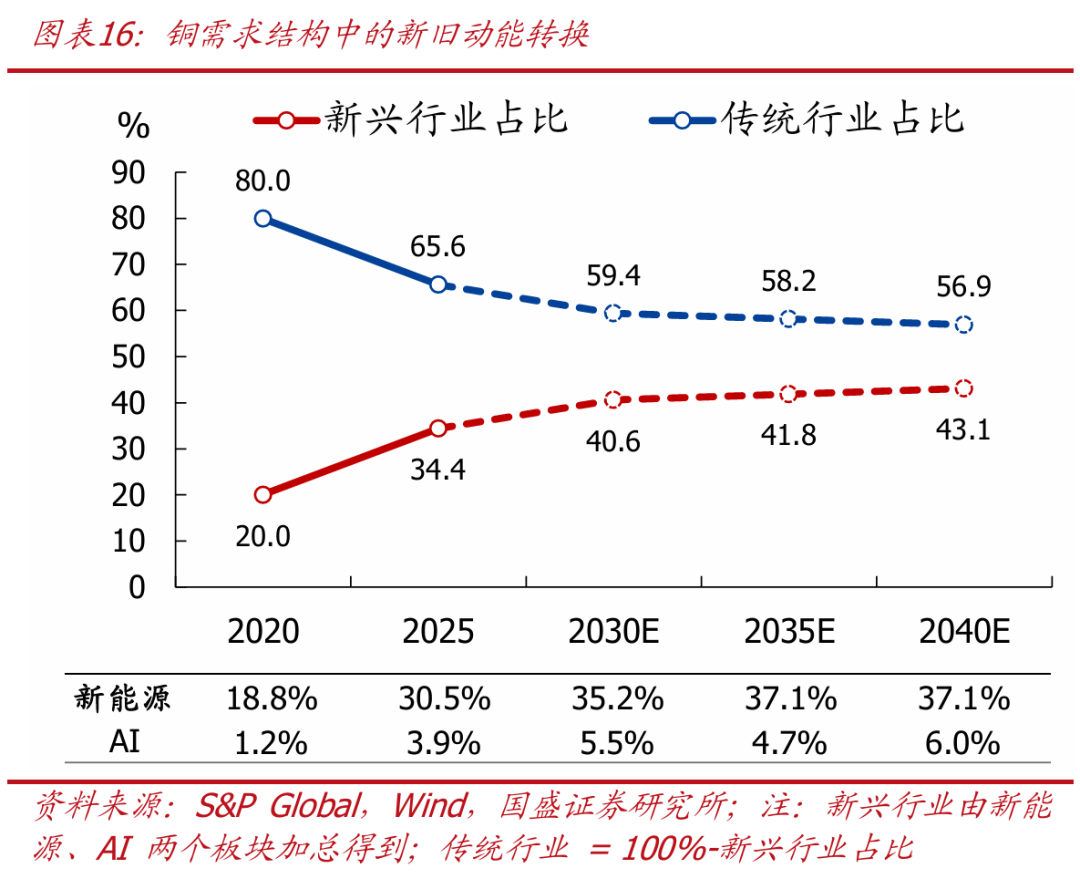
铜的下游需求结构正加快由传统行业向新能源、 AI 等新兴领域切换。 2020-2025 年,新能源及 AI 相关铜需求占比由 20.0% 快速升至 34.4% ,传统行业占比则由 80.0% 降至 65.6% 。往后看,新兴行业对铜需求的拉动仍将进一步增强,标普预计 2025-2040 年全球铜需求将增加约 1380 万吨,其中新能源、 AI 分别贡献约 51% 、 10% 的增量,合计贡献超过六成;到 2040 年,新兴行业用铜占比有望进一步升至 43.1% 。
四、供给端:铜供给比钢铁供给更缺乏弹性
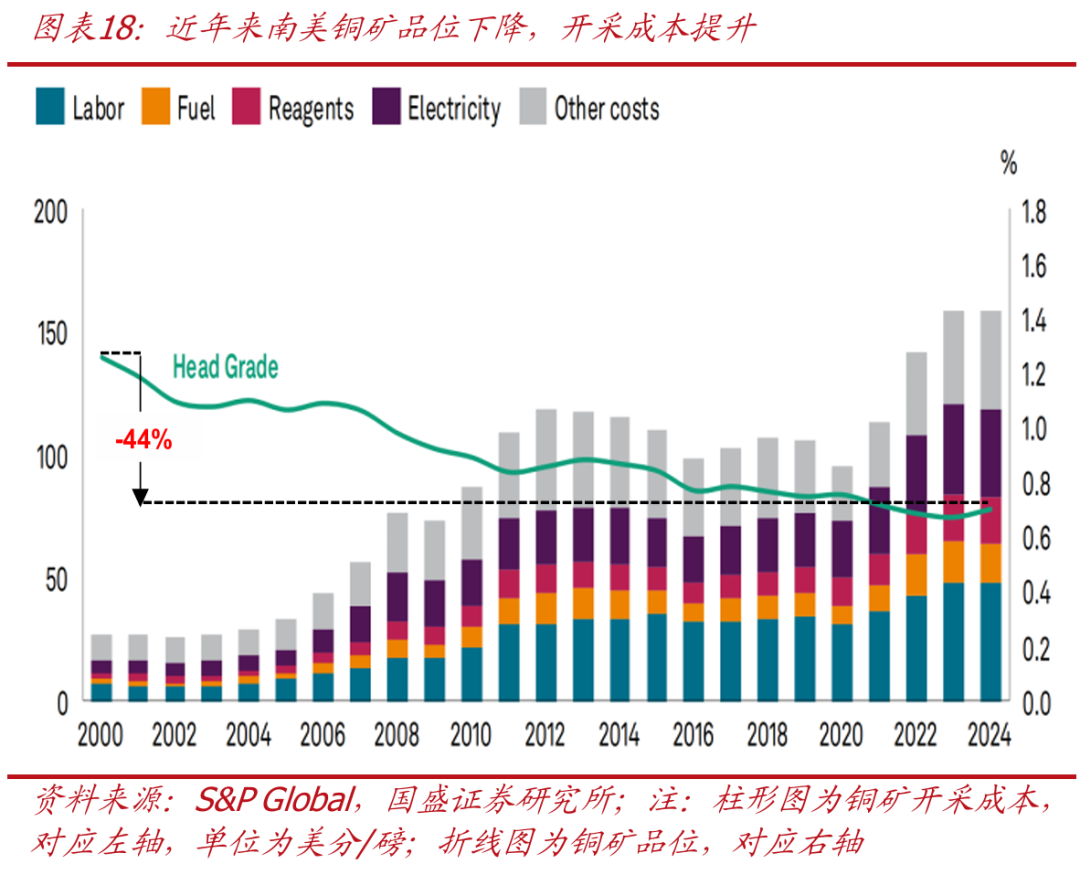
近年来全球铜矿供应趋紧,老矿山品位下降,新发现铜矿明显减少。 当前已发现的铜矿主要集中于智利、秘鲁、刚果金等少数国家,其中南美洲是主要的铜矿产区。 2000-2024 年,南美铜矿品位(矿石中金属铜的质量占比)由 1.3% 下降至 0.7% ,降幅达 44% ;矿石品位下降意味着开采难度加大,并带动人工、能源等开采成本逐年上升。与此同时,近 10 年全球新发现的铜矿数量和储量均大幅减少,铜矿储备不足进一步制约中长期供给。此外,由于铜矿分布具有较高的地域集中度,其供给也容易受到主要产区政策、罢工、极端天气及矿山事故等扰动。
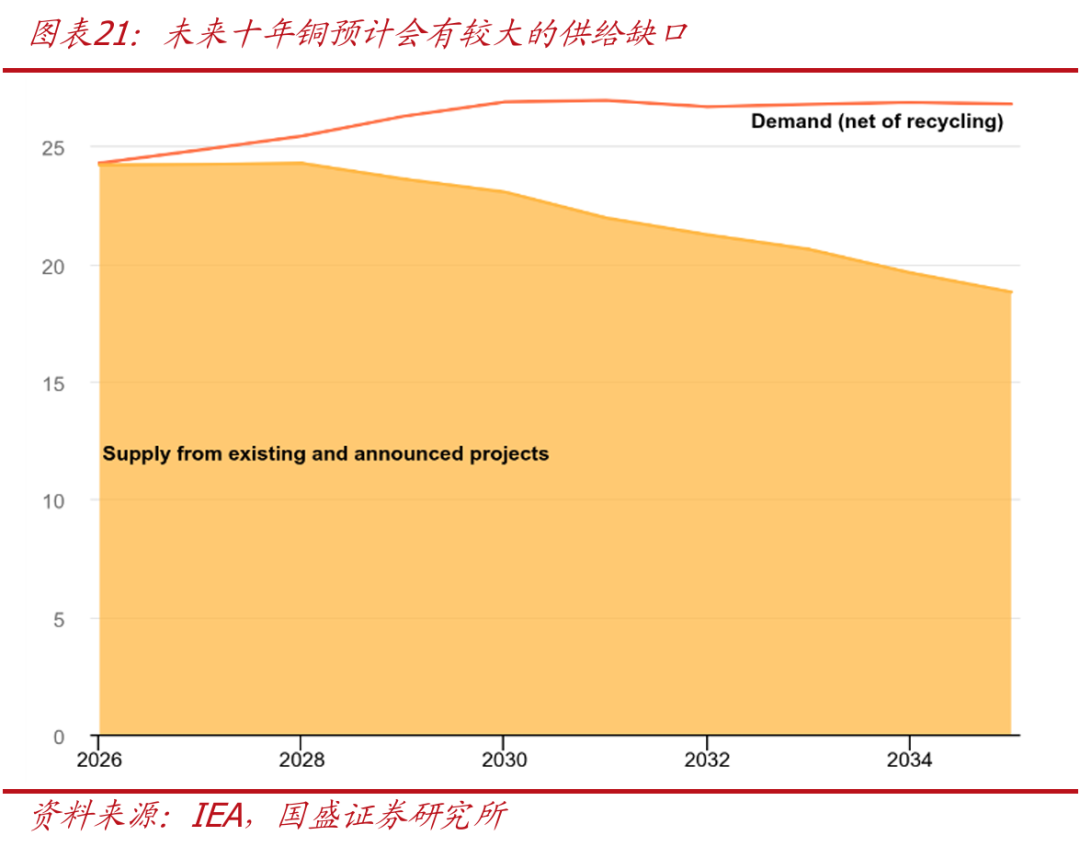
与矿端形成鲜明对比的是,铜冶炼环节并不存在明显的产能约束。 据 IEA ,近年来全球铜冶炼产能快速扩张,尤其是中国贡献了近 20 年来全球 90% 以上的铜冶炼产量增量,而铜矿供给增长明显偏慢,导致冶炼厂对有限铜精矿的竞争加剧。作为反映铜精矿供需松紧的核心指标,铜粗炼费( TC )自 2025 年以来持续为负,反映在铜精矿供不应求的背景下,冶炼厂为争夺原料不得不压低加工费、甚至倒贴费用以获取铜精矿。根据国际能源署预测,未来十年铜矿供应短缺现象可能仍显著。
相比之下,钢铁的供给约束明显更弱。 一方面,全球铁矿石储量更为充裕,矿端不存在明显供给约束: 2000 年 -2024 年,全球铁矿石品位由 51% 下降至 44% 、累计降幅为 13% ,明显小于同期南美铜矿品位 44% 的降幅。同时,钢铁冶炼端具有更多的闲置产能,以螺纹钢为例,近年来螺纹钢产能利用率明显回落、目前已不足 40% 。当需求回升、钢价及吨钢利润改善时,钢厂可通过复产闲置产线、提高生产负荷较快增加供给,供给弹性明显更高。
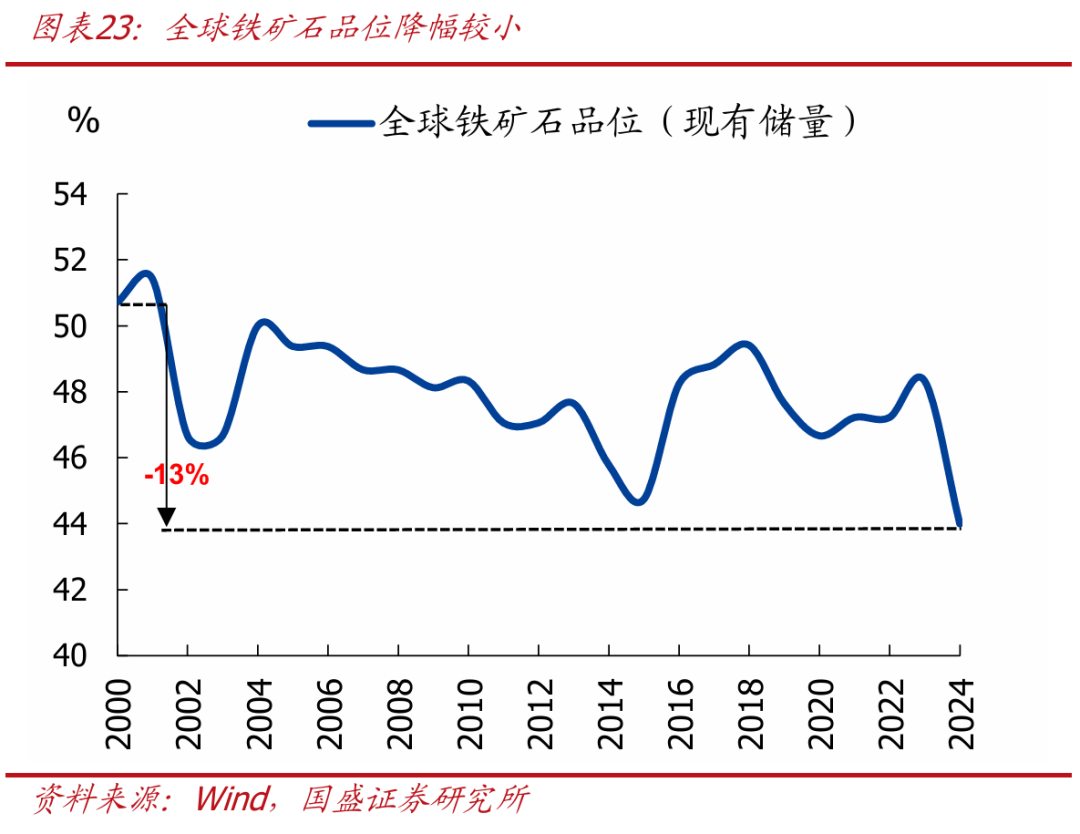
综上,铜与钢铁供给弹性的差异,进一步放大了新旧动能转换对二者价格的影响。 需求端,新旧动能转换带动铜需求持续扩张,而地产下行则拖累钢材需求;供给端,铜矿品位下降、新矿发现减少,供给约束较强,新增需求更容易转化为价格上涨。相比之下,铁矿石资源约束相对较弱,钢铁冶炼端又存在较多闲置产能,需求改善后供给可以较快恢复,价格上涨更容易受到新增供给的制约,推动铜价相对钢价持续走强。
五、新旧动能转换与铜钢比:一个新的观测指标
铜钢比可以作为新旧动能转换的一个新的观测指标。 我们将医药、通用设备、专用设备、汽车、船舶飞机、电气机械、通信电子和仪器仪表行业定义为“新动能行业”,将采矿业、纺织、家具、金属冶炼、非金属矿物制品等行业定义为“旧动能行业”,并根据上述行业在固定投资中的占比构建“新动能指数”和“旧动能指数”。可以发现,铜钢比与新动能指数总体呈正相关、与旧动能指数呈负相关。 2022 年 -2026 年 8 月,新动能指数由 15.7% 提升至 20.1% ,铜钢比也由 14.4 升至 33.4 ;同期旧动能指数则由 38.8% 降至 29.5% 。
铜钢比背后反映的,本质上是新旧动能此消彼长带来的铜、钢相对需求重估。 过去,铜和钢均主要受全球工业周期驱动,需求变化较为同步,价格也因此长期同涨同跌;近年来,随着经济增长动能加快转换,两者的需求结构开始明显分化:钢材需求更多暴露于地产、基建等传统动能,地产持续调整带动建筑用钢需求收缩;铜的需求重心则逐步向新能源、电网、电动车、 AI 等新兴领域倾斜,新动能扩张持续创造增量需求。与此同时,铜矿开发周期长、资源品位下降等供给约束,使铜供给对需求增长的响应相对缓慢,而钢铁仍有较多闲置产能、供给弹性更高,进一步放大了两者的价格分化。因此,铜钢比的趋势性抬升既反映了铜、钢供需基本面的相对变化,也可以视为新旧动能转换在大宗商品价格上的集中映射。
风险提示:
1 、全球新兴产业需求不及预期。若新能源、电动车、 AI 数据中心等新兴产业投资和需求增长不及预期,可能拖累铜需求,并导致铜钢价格走势与本文判断存在偏差。
2 、铜、钢供给变化超预期。若全球铜矿新增产能投放快于预期、矿端供给约束明显缓解,或国内钢铁行业供给侧政策进一步收紧,可能改变铜、钢供给弹性的相对关系,进而影响铜钢比走势。
3 、铜钢比对新旧动能的指示意义可能存在偏差。铜、钢价格除受产业需求影响外,还受到全球流动性、美元汇率、政策变化及供给扰动等多重因素影响,铜钢比与新旧动能指数之间的历史相关性不代表稳定的因果关系。
4 、 数据统计及预测偏差风险。部分年度用钢量采用当年 12 月 20 日前后的预测数据,可能因后续数据修订等因素与最终实际值存在一定偏差。