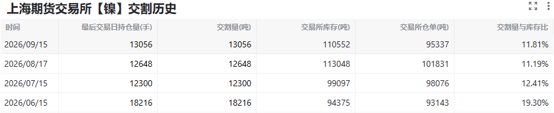
9月17日讯:据AlphaMetal持仓监测显示,沪期镍2609合约最后交易日持仓13056手,较8月份增加408手,增幅3.23%,交割量13056吨,较前月小幅增长;截至2609合约最后交易日,上期所镍库存110552吨,仓单库存95337吨,交割量占比库存量小幅回升至11.81%。
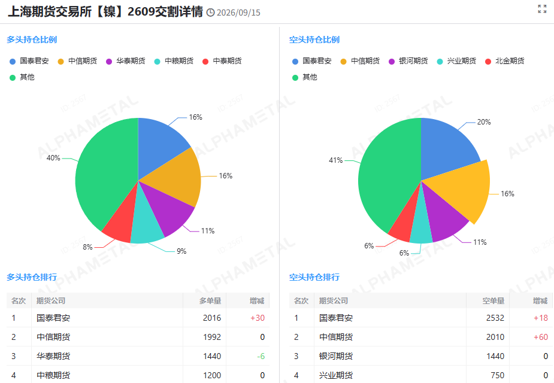
据AlphaMetal持仓监测显示,2609合约交割席位中,本期多头席位持仓相对集中。其中最大多头席位仍为国泰君安,持仓2016手占总多头持仓的16%,较上期有所下降。紧随其后的三个多头席位为:中信期货1992手占比16%,华泰期货持仓1440手占比11%,中粮期货持仓1200手占比9%。空头席位持仓占比来看的话,最大空头席位也是国泰君安,其持仓2532手占总空头持仓的20%,占比较上期明显扩大;中信期货持仓2010手占比16%,银河期货持仓1440手占比11%,兴业期货持仓750手占比6%。
当期来看,内外盘镍库存延续分化态势。国内显性库存维持小幅下降之势,但总体高位状态暂无实质性转变,伦敦库存则继续累积,近期增势为继,全球显性库存整体维持充裕,高仓单规模对 2609近月合约形成现实压制;同时印尼镍矿配额政策进展,及相关园区因天气问题而可能减产的消息亦继续搅动当前价格走势。
宏观面上美联储鹰派表态推升加息预期,美元与美债收益率上行,压制有色整体估值。叠加中东冲突推高油价,通胀担忧升温,资金对工业金属风险偏好回落,成为本合约交割周期内最主要的外部利空。国内稳增长政策持续落地,但政策传导尚需时间,短期对镍消费拉动有限,宏观利多兑现不足,市场情绪整体偏谨慎。
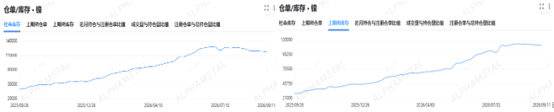
产业链上,内外库存持续明显分化,反映全球精炼镍供给宽松格局。印尼镍矿下半年补充配额尚未完全落地,部分园区受水电短缺影响存在减产预期,硫磺价格高位带来成本支撑,一度带动盘面反弹;但相关镍矿山复产消息不断,全球镍整体供大于求基本面并未扭转,供给扰动仅带来脉冲式行情,难以形成趋势性上涨。需求也是制约交割行情的核心,不锈钢,电池两大下游消费维持刚需采购,企业开工保持中等水平,大规模前置补库意愿偏弱。传统制造业,地产恢复缓慢,旺季需求兑现迟滞,现货成交平淡,期现套利空间收窄,投机交割盘不多。临近交割,持仓持续回落,资金主动减仓避险,多空以兑现头寸为主。
盘面上看沪镍2609 合约在交割月呈现宽幅震荡,受印尼供给传闻扰动阶段性反弹,但宏观压力与弱需求持续压制上方空间。最后交易日,盘面波动放大,基差随仓单释放,现货成交出现阶段性修复。整体看,本次交割变动体现出宏观金融压力与产业基本面间博弈,仓单去化更多来自国内库存转移,并非真实消费大幅好转。后续需持续跟踪印尼配额落地,下游相关重点消费修复情况,及美联储政策表态,以研判新合约定价重心。