概要
镍的交易主线正从 “印尼配额收紧叠加硫磺短缺”切换为“低品位矿税负纠偏叠加替代硫源到港”。 方向上偏空,但并非无条件的成本坍塌。9月HPM修订直接压低的是Ni≤1.2%褐铁矿的计税基准,近期RKAB也更接近定向补量而非全国总量放开;同时硫磺虽已显著回落,绝对价格仍远高于年初常态。 因而,前期供给溢价已明显出清,继续下跌需要看到增量矿真正转化为产量、HPAL复产和硫磺到厂成本继续下降。
RKAB边际增量推动矿端由紧转松
2026年印尼镍矿RKAB总量的政策基准约为2.60亿至2.70亿湿吨,明显低于2025年约3.79亿吨的批准量。年初配额压缩、Weda Bay等核心矿山初始额度下调,一度强化“矿紧—矿价强—冶炼减产”的交易逻辑。进入下半年后,政策允许企业按程序申请修订RKAB,市场开始交易补量预期。
9月10日,Eramet发布公告称,PTWeda BayNickel(PT WBN)已获得印尼主管部门批准,并开始逐步重启采矿作业,此前已进行约4个月的维护保养。此次获批涉及2026年下半年镍矿RKAB补充配额,但Eramet暂未披露具体获批额度。
但需要区分“企业增量”和“全国扩容”。8月印尼方面仍强调全国总量不作普遍追加,仅对确有原料缺口的冶炼配套矿山选择性修订;9月市场又出现较多修订申请可能获批的消息。 这意味着供给转松更可能表现为局部矿区和特定品位的边际放量,而不是年内总额度直接回到此前传闻的3.60亿吨。若新增额度优先流向HPAL配套矿山,褐铁矿现货溢价将先回落;若高品位腐殖土矿增量有限,RKEF镍铁成本下降会明显慢于MHP。考虑到审批、采剥、运输和雨季扰动之间存在时滞,四季度“可销售矿量”比纸面RKAB更重要。
9月HPM修订是低品位矿的税负纠偏
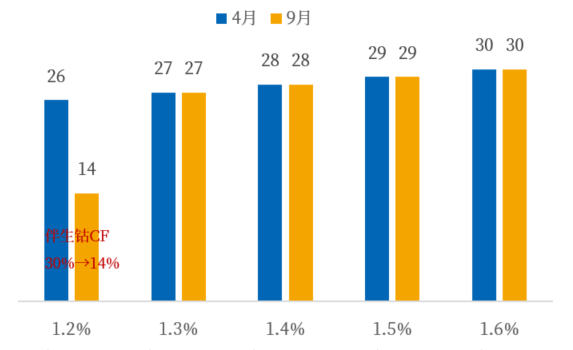
4月15日实施的第144号部长令重构镍矿HPM:1.6%镍矿CF由17%上调至30%,每变动0.1个百分点品位,CF相应变动1个百分点;同时把铁、钴、铬伴生元素纳入计价,CF分别为30%、30%和10%,并以湿吨计价。 结果是1.2%褐铁矿HPM从4月初17.33美元/湿吨跳升至4月中旬46.06美元/湿吨,而同期实际成交长期只有28至30.5美元/湿吨。 矿山出现“按较低市场价卖矿、按较高HPM缴费”的倒挂。
图表:不同品位镍矿CF对比
数据 ,中粮期货研究院整理
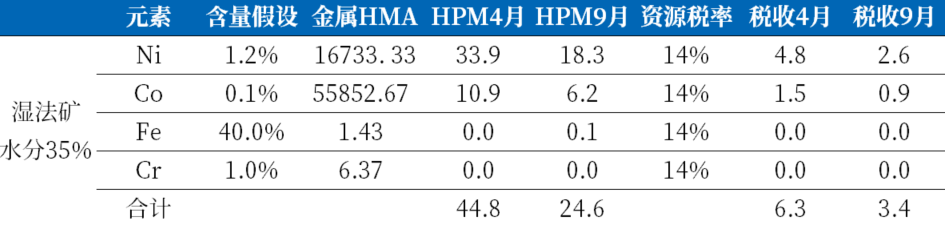
9月15日生效的第363号部长令保留“镍加伴生元素”的完整公式,只把Ni≤1.2%的镍矿CF由26%降至14%,并把这一档矿石的伴生钴CF由30%降至17%;1.3%及以上品位的主体参数不变。按9月下半月HMA复算,1.2%矿HPM由旧公式的44.8美元/湿吨降至24.6美元/湿吨,下降45%;按14%权利金计算,税额由约6.30美元降至3.4美元/湿吨,下降约2.8美元。因此政策的第一受益者是低品位矿山现金流,第一利空对象是HPAL原料价格的政策底;对1.6%矿、NPI和不锈钢成本的直接影响很小。更关键的是,新HPM已经低于约27美元的实际成交价,短期不必然把现货一次性打到24.6美元, 价格能否下移取决于RKAB增量和HPAL需求强弱。
图表:4月与9月HPM新规下湿法矿影响 美元/吨
数据来源:印尼能矿部,中粮期货研究院整理
硫磺走弱削弱HPAL成本支撑
上半年霍尔木兹海峡受阻,使高度依赖中东进口的印尼HPAL遭遇硫磺短缺。印尼约75%至80%的硫磺来自中东,生产1镍吨MHP约消耗10至12吨硫磺,高价阶段印尼到岸硫磺一度升至约1000至1300美元/吨(钢联数据),部分项目降负荷,HPAL镍成本一度被估算抬升约4000美元/吨。这也是上半年镍价能够脱离过剩基本面、形成成本溢价的重要原因。
近期硫磺价格明显回落,供给端的变化在于贸易流重构:加拿大2026年前四个月出口量年化约520万吨,6月对印尼出口金额同比大幅增加,北美货源开始补充印尼缺口。对镍的影响并非线性。一方面,每吨硫磺下跌100美元,按10至12吨单耗静态测算,可降低HPAL镍吨原料成本1000至1200美元,成本支撑确实快速下移;另一方面,北美至印尼航程长、运费高,替代货源也要与化肥和非洲铜矿竞争,且当前硫价仍显著高于冲突前约500美元/吨。更准确的表述是“异常成本溢价回吐”,而非成本已经回到低位。
利空是否出尽
基准情景下,镍价仍偏弱震荡。 HPM回调、选择性RKAB补量和硫磺下跌共同压低MHP边际成本,前期由政策和原料短缺带来的风险溢价难以维持;但LME镍已回到约1.60万美元/吨附近,部分利空已经被价格吸收。 判断“利空出尽”的标准,不是政策发布本身,而是价格在矿山放量、HPAL复产后不再创新低。
综合看,当前更接近“利空已交易大半,但尚未完全出尽”。 短线不宜再用上半年硫磺极端高价和全面缺矿来锚定镍价,也不宜把9月HPM修订解读为全品位矿价坍塌。
由于印尼政府和企业不再公布RKAB的批准量,市场更多从镍矿价格强弱来感知配额是否宽松,另外1.2%与1.6%镍矿现货升贴水、印尼硫磺到港量及CFR报价、MHP开工率与镍系库存,都是进一步观察镍是否走向宽松的验证指标。只有上述指标全部指向供给宽松,空头逻辑才会从预期交易进入基本面兑现阶段。